
每天认识一家公司 062:粤芯半导体|硅光量产唯一玩家

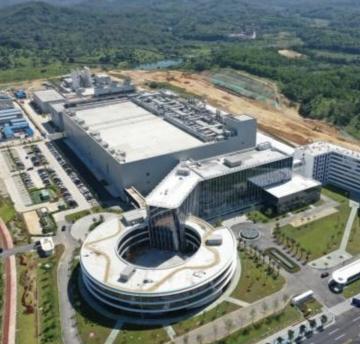
【粤芯半导体广州黄埔厂区外景】
AI服务器跑GPU,光模块跑硅光芯片,车机跑电源管理和MCU——这些芯片不需要3nm、5nm,但需要有人把180nm到55nm的成熟特色工艺做到稳定、可靠、规模化。
中国先进逻辑制程有中芯国际,功率和BCD特色工艺有华虹,但在华南,12英寸晶圆制造长期是空白。
粤芯半导体(301660.SZ)2026年10月13日登陆创业板,是创业板首家12英寸晶圆制造企业,也是首家适用第三套标准上市的未盈利公司。
它不追先进制程,专攻模拟、数模混合、功率器件、硅光的12英寸特色工艺代工,定位“集成电路+功率器件+光电融合”三位一体。
大湾区的“制造底座”,从0到1补缺口
2017年粤芯成立前,广东已是芯片设计重镇,但华南没有量产12英寸晶圆厂,设计公司流片要飞上海、无锡甚至境外。2019年9月一期投产,广东首次拥有本土12英寸量产能力,粤芯被称为“广州第一芯”。
截至2025年末,两座12英寸晶圆厂合计实际月产能6.33万片,2025年产能利用率96.38%,产线接近饱和。2026年1月四期项目启动,总投资约252亿元,规划新增月产能4万片,2029年投产后总产能升至12万片/月。
不是“缩小版中芯”,是“特色版台积电”的逻辑
粤芯围绕终端芯片功能链铺开八大工艺平台:MS(混合信号)、HV(高压显示驱动)、CIS(图像传感器)、BCD(电源管理)、eNVM(嵌入式存储)、MOSFET、IGBT、SiPho(硅光),制程覆盖180nm—55nm,构建“感知—传输—计算—存储—控制—显示”全链路矩阵。
这意味着粤芯服务的不是一类芯片,而是一批“必须有但不需要最先进制程”的芯片:指纹识别、显示驱动、电源管理、图像传感器、MCU、功率器件、光通信芯片。
好处是赛道分散,不押注单一终端;代价是每个平台都需独立工艺调试和客户验证,管理复杂度不低。
真正形成独特卡位的是硅光。根据Frost & Sullivan数据,截至2026年4月末,粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。
硅光产品覆盖400G、800G及1.6T可插拔光模块,正导入3.2T近封装光学(NPO)产品,同步推进CPO工艺开发。AI算力集群对光互联需求越刚性,这条壁垒的战略价值越突出。
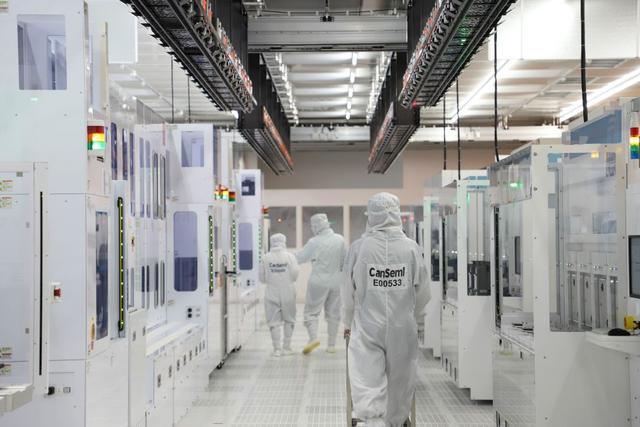
【粤芯12英寸晶圆厂洁净室产线】
客户结构:从消费电子向车规、工业迁移
截至2025年末,粤芯累计开发客户超200家,覆盖境内外上市公司近40家,国内前十大模拟芯片上市公司中80%与其合作。
早期客户以消费电子为主,但迁移趋势明确:工业控制及汽车电子收入年均复合增长率超120%,收入占比突破20%,18款产品完成车规认证,汽车电子被明确为“第二增长曲线”。
车规和工业芯片代工切换成本高、认证周期长,一旦导入,粘性远强于消费级。这条曲线能否持续放量,是粤芯从“消费级代工厂”升级为“工业/车规级代工平台”的核心观察点。
关键数据
✅ 2026年半年报
营收:17.77亿元,同比+68.76%
归母净利润:-10.52亿元,亏损同比收窄12.41%
毛利率:-24.46%,重资产折旧压力仍是利润主要压制项
2026年前三季度预告:营收28.70亿—29.70亿元,同比+61.27%—66.89%;归母净利润-15.90亿—-14.90亿元,亏损继续收窄
核心壁垒
1. 华南12英寸制造的唯一性与先发身位。 广东及大湾区设计公司密集,粤芯是区域内唯一量产12英寸特色工艺代工平台,地理 proximity 带来的流片效率、工程协同和供应链响应,是境外或跨区域代工难以完全替代的。
2. 12英寸硅光大规模量产的独家卡位。 硅光是光电融合核心方向,粤芯是中国大陆唯一实现12英寸硅光晶圆大规模量产的代工厂,直接受益于AI算力驱动的光模块升级周期,短期极难被复制。
3. “模拟+功率+光电”三位一体的平台广度。 八大工艺平台覆盖电源管理、驱动、CIS到硅光、IGBT的广泛需求,客户可在同一代工体系内完成多品类芯片流片,降低多平台切换摩擦成本。
4. 客户认证的迁移壁垒。 200+客户、前十大模拟芯片公司80%覆盖率、18款车规认证产品,意味着粤芯已跨过“有没有客户”阶段,进入“客户结构能升级到什么程度”的阶段。车规和工业客户切换成本天然构成代工端护城河。
核心风险
1. 重资产折旧的盈利压制远未结束。 2026上半年毛利率仍为-24.46%,公司预计最早2029年实现合并口径扭亏为盈。
四期252亿元投资意味着未来数年折旧摊销继续攀升,盈利拐点高度依赖产能爬坡速度和产品组合升级斜率。
2. 成熟制程的定价天花板。 制程集中在180—55nm,晶圆销售单价明显低于先进制程代工厂,产品溢价能力受限。
如果特色工艺“稀缺性”不能持续转化为定价权,营收增长未必线性传导到利润端。
3. 产能爬坡与需求节奏的错配风险。 四期新增4万片/月产能2029年才投产,硅光和车规需求窗口能否在同一时间维度匹配存在不确定性。半导体周期下行时,高固定成本会迅速放大亏损。
4. 无实际控制人的治理结构。 公司无控股股东、无实际控制人,带有鲜明区域产业平台属性。战略连续性和长期资本配置效率,依赖股东层面共识和职业管理团队稳定性。
5. 硅光“唯一性”的窗口期并非永久。 硅光大规模量产能力目前是独家优势,但随着更多代工厂切入光电融合赛道,先发红利会逐步收窄。
粤芯需在窗口期内把硅光从“能做”推进到“绑定核心客户、形成工艺标准”的层次。
最后总结
兆易创新是轻资产Fabless,靠产品定义和生态在NOR、MCU细分赛道拿份额;粤芯半导体是重资产代工平台,靠产能、工艺平台和客户认证在成熟特色制程里建底座。
两者都避开先进制程正面消耗,但粤芯的生意更“重”、更“慢”——营收增速不低,盈利兑现却要以年为单位等待。
跟踪粤芯,核心看三件事:硅光产能能否跟随光模块升级节奏持续放大,车规/工业收入占比能否从20%继续向上突破,以及四期产能释放后毛利率能否走出负值区间。
如果这三条线在2027—2028年形成共振,2029年扭亏指引才有扎实落点;如果其中一条脱节,重资产模式的耐心成本就会被重新定价。
本文仅作产业科普,不构成任何投资建议。
数据来源:公司招股意向书、2026半年报业绩预告、投资者关系记录、政府公开信息及公开媒体报道。