2027年才投产的印度工厂,思格现在就砸钱,它在赶什么截止日?

文章参考相关资料撰写,无任何不良引导请理章性阅读,为阅读通顺文章可能存在润色,如有侵权或文章错误请私信指出。
刚赚了24亿,转头去印度砸16.8亿:思格这笔钱,压根不是冲着印度人去的
先别急着算印度市场能赚多少。
这笔账的第一页,写的不是利润。
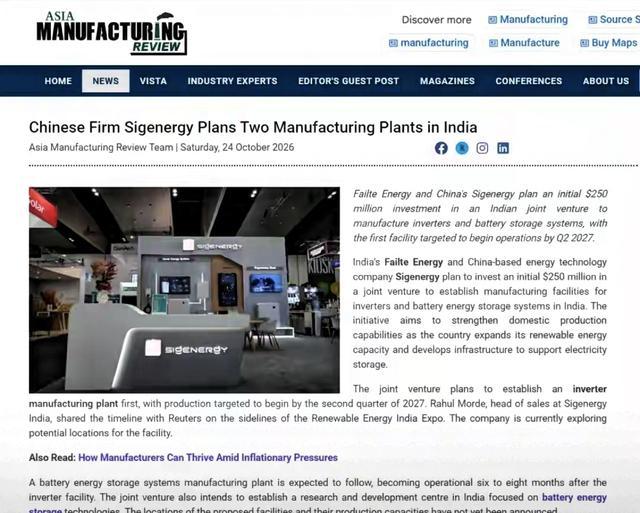
思格新能源,2026年4月港股上市,募了44亿港元。上半年营收98.7亿,净利24.3亿,海外收入占比99%,欧洲加澳洲占了八成半以上。一家刚赚到钱、账上趴着82亿现金的公司,突然掏出2.5亿美元去印度建逆变器和储能系统工厂,2027年二季度投产。
正常人第一反应:印度市场大,人工便宜,去赚钱。
但你扒开它的收入结构,会看见另一件事。
毛利率从51.9%掉到了40.5%,半年掉了超过11个点。渠道激励在加,原材料在涨。更关键的是,它的收入几乎全押在户储这一条线上,欧洲和澳洲两个市场打个喷嚏,财报就得跟着咳嗽。
偏偏这两个市场,正在把“供应链本地化”从建议变成门槛。
你今天只有中国工厂,明天谈长期合同的时候,对方问一句“有没有中国以外的产能”,你拿什么接?
印度工厂买的不是印度市场的利润。买的是回答这句话的时候,不用沉默。
那为什么是印度,不是越南、不是墨西哥?
因为印度自己把门缝留在了那儿。
2026年,印度储能新增装机预计突破10GWh,累计招标超过100GWh。VGF项目强制要求至少20%本土内容,PLI在推本土电芯,账面上很硬。
但底子有多薄呢?
印度已投产的电芯产能,2026年满打满算2GWh。中国累计2695GWh,全球85%到98%的关键环节攥在手里。印度本土制造的电池,成本比进口高25%到40%。
莫迪要“印度制造”,但饭得一口一口吃。
电芯这口最硬的饭,短期内端不上来。系统集成、逆变器、电池包组装这口软一点的,先让外面的人端。
思格精就精在不碰电芯。
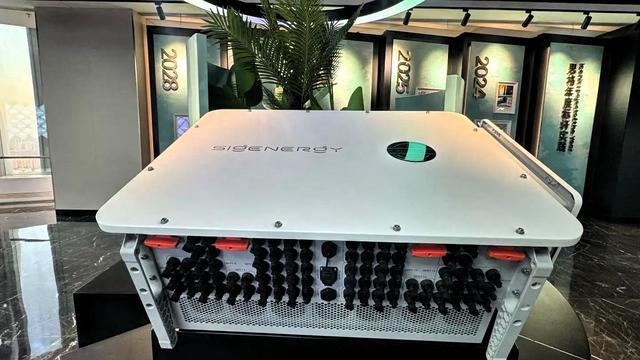
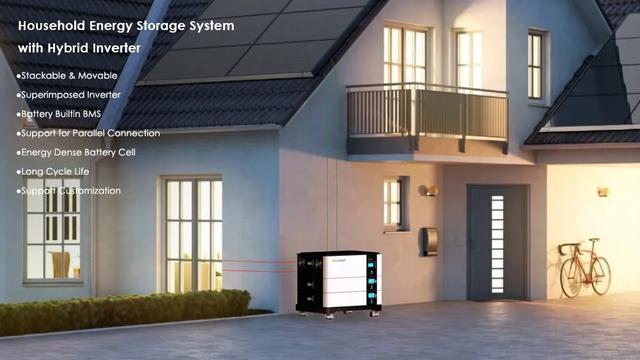
它建的是逆变器工厂和储能系统工厂,做的是系统集成和PACK这一层。印度本土化的近期机会恰恰就压在下游:集装箱、电池包、EMS软件,本地化在技术上可行,商业上也划算。
而电芯制造,印度要花十到十五年才可能追上。
你卡你的电芯,我做我的系统。你拿市场准入,我拿一个“非中国产地”的标签。
各取所需,谁也不欠谁。
这步棋真正的赌注,从来不在印度本土卖多少套系统。
思格2026年上半年亚太收入增长了四倍多,澳洲一个市场就贡献了全球营收的相当一块。欧洲和澳洲的长期合同,每一份都在往“供应链韧性”上加码。美国那条路,FEOC框架下没有本地制造筹码,本来就窄。
印度工厂的产能不需要大。
它只需要存在。
存在本身,就是谈判桌上的一张牌。客户问“中国以外有没有产能”,答案从“没有”变成“有,2027年二季度”。那三秒钟的犹豫,在储能这种十年质保、二十年运营周期的生意里,值多少钱,不用细算。
说句不好听的。
你以为它去印度是赚印度人的钱。它真正的算盘,是让欧洲人和澳洲人在签字之前,少问一句“万一呢”。
后路不是跑路。
后路是让别人知道你有后路。
个人观点,仅供参考。