又一个安克投资的卖家,搞出了大名堂

安克投资的一个卖家,又搞出了名堂。
2025年,深圳影音办公卖家倍思奇,通过“电商+商超”等渠道,实现了35.985亿元的收入。
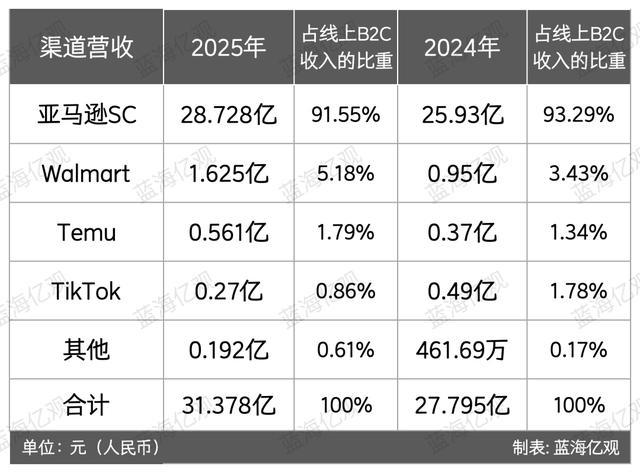
在线上,倍思奇通过亚马逊、沃尔玛、TikTok、独立站等,实现的销售收入达31.378亿元,其中,仅来自亚马逊SC账号(SellerCenctral)的收入就达28.728亿元,占线上B2C收入91.55%。
2015年前后,倍思奇创始人吕亚奇观察到,电视的厚度越做越薄、尺寸越做越大,很多欧美家庭开始更多地采用壁挂式安装,将电视挂在墙上,以获得更好的观影体验。这一场景,催生出对电视支架的大量需求。
基于“做熟不做生”的考量,吕亚奇决定从自己熟悉的老本行做起。
2016年,已经在影音行业有10年经验的吕亚奇,在深圳成立了倍思奇。
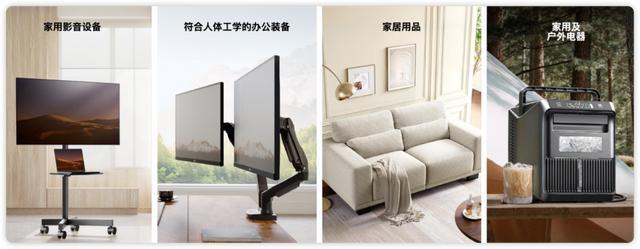
次年,倍思奇推出的一款电视支架,很快冲到了亚马逊细分类目第二名,单月最高营收近百万美元。此后,倍思奇复刻电视支架的成功经验,将品类拓展到影音、办公、家居、厨电庭院四个领域。
2021年,倍思奇获得IDG资本与安克创新的联合投资。
目前,办公、影音和家居三大品类,已成为倍思奇重要的收入来源,2025年,三者合计收入达到了33.511亿元,占主营业务收入达93.12%。
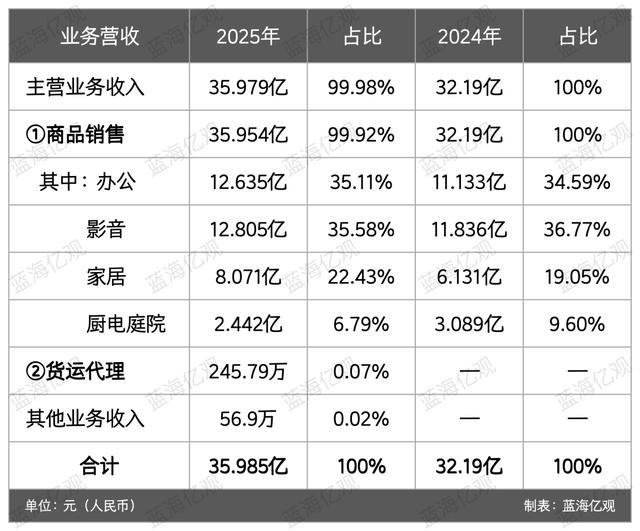
2024-2025年,倍思奇的营收和利润实现“双增长”,其营收从32.19亿元,增长至35.985亿元,净利润也从0.141亿元,上升至0.727亿元。
2026年9月,倍思奇在新三板挂牌上市。
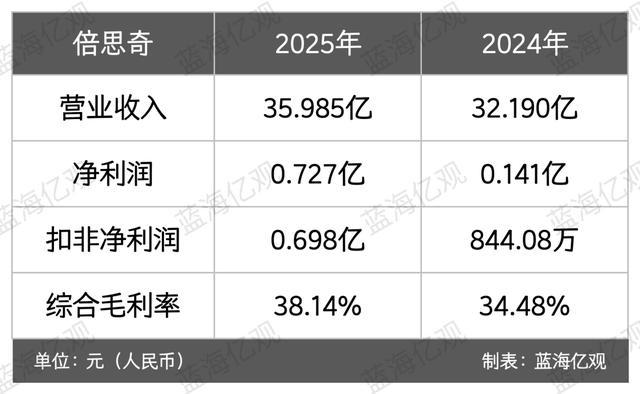
不过,近年来,倍思奇陷入了收入高速增长,但净利润低下的困局。2024-2025年,其净利润率分别只有0.44%、2.02%。
倍思奇跑得很快,从一款电视支架起家,到年营收接近36亿元,并跑通了多品牌扩张的经营模式,但这套模式能否进一步提升其盈利质量,仍有待观察。
商业版图,从一款电视支架开始
早年,吕亚奇从钣金技术专业毕业后,先在外企工厂干了10年的工程生产工作,随后又在一家美国影音硬件公司任职十余年,负责中国区产品的开发与供应链管理,不仅带过工程师团队,还参与了多款产品从定义、研发到上市的完整过程。
这二十年积累的经验,让吕亚奇对如何打磨产品,更加从容。
在市场调研方面,倍思奇善于通过各种方式捕捉用户的真实需求和痛点,包括亚马逊等平台的用户评论、真实用户家庭访谈、海外发烧友及KOL问卷调查等。在新品试销阶段,团队还会通过A/B测试和粉丝社群反馈,持续调整产品设计与研发方向。
在产品研发方面,倍思奇尽可能保持核心零部件的标准化与通用性,同时面向不同国家和地区建筑、住宅、尺寸、法规、消费习惯,对产品配置及局部设计,进行针对性调整。
例如,倍思奇设计的影音支架的核心结构是通用的,但在固定配件上设计了两套方案:对北美住宅的轻型木龙骨框架墙体,采用加长木螺钉,将支架固定在木龙骨上;而对欧洲的砖砌结构墙体,依靠膨胀锚栓与砌体墙的摩擦力、咬合力承重。
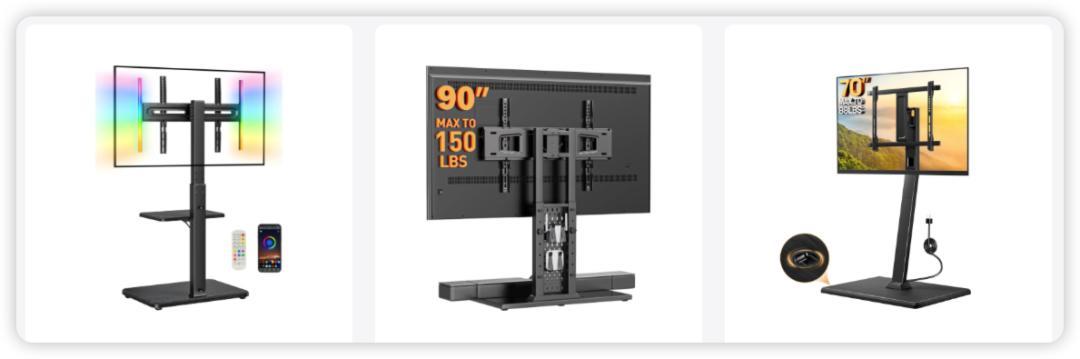
2017年,倍思奇的一款电视支架上市后,迅速冲到了亚马逊细分类目Best Seller第二名,单月营收最高突破80万美元。
此后,倍思奇围绕用户的真实使用场景,不断在成熟的品类里寻找新的增长机会,其产品也逐步扩大到办公、家居、厨电等场景。以办公场景为例。倍思奇推出了升降桌、人体工学椅等产品,由此形成一个场景闭环。
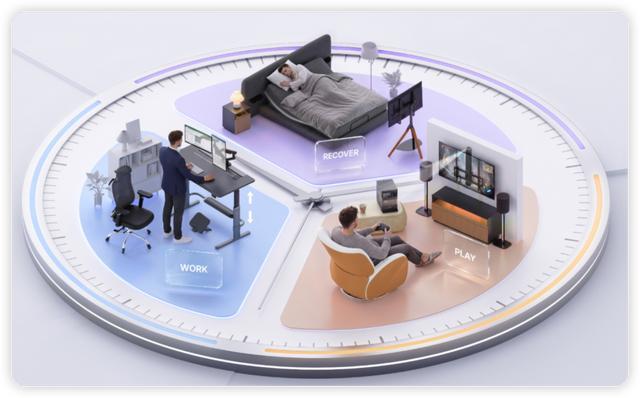
在品牌策略方面,倍思奇学习安克创新的模式,通过在主品牌下设立子品牌,再利用子品牌的流量反哺主品牌的方式,建立了自己的品牌矩阵。
其中,HUANUO(办公)为倍思奇的核心品牌,PERLEGEAR(影音)、AMADA(家具家居)、Silonn(厨电庭院)为重点品牌,ERGOAV、AVF等为子品牌。
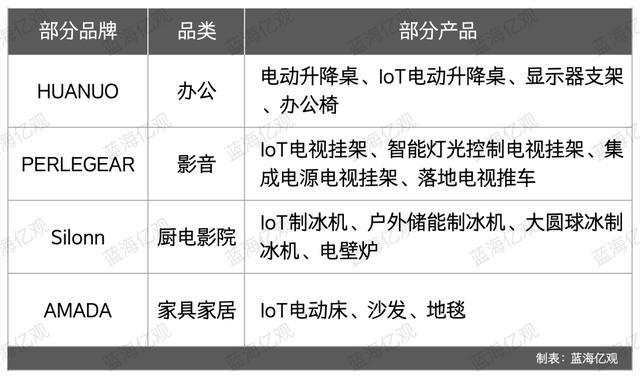
在2024年,倍思奇的“站立式办公桌”和“显示器支架”品类,位居亚马逊美国站头部位置,各类产品销往欧洲、北美、中东等市场,服务超6000万用户。
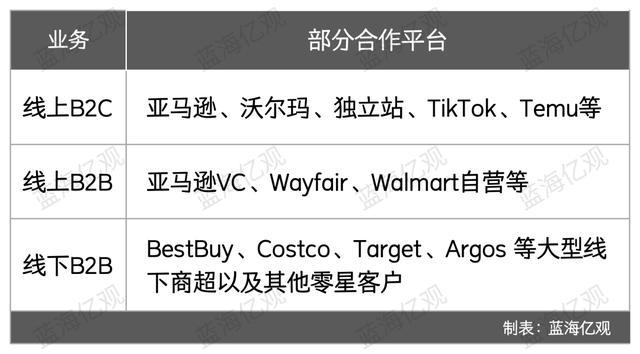
在销售渠道方面,倍思奇形成了以“线上B2C”为主,“线下B2B”为辅的模式。其中,线上B2C渠道包括亚马逊、沃尔玛、独立站、TikTok等,线下B2B渠道包括亚马逊VC、Wayfair、Walmart等。
2025年,倍思奇B2B业务前五大客户,贡献收入约4.11亿元,其中亚马逊VC以3.03亿元位居第一。
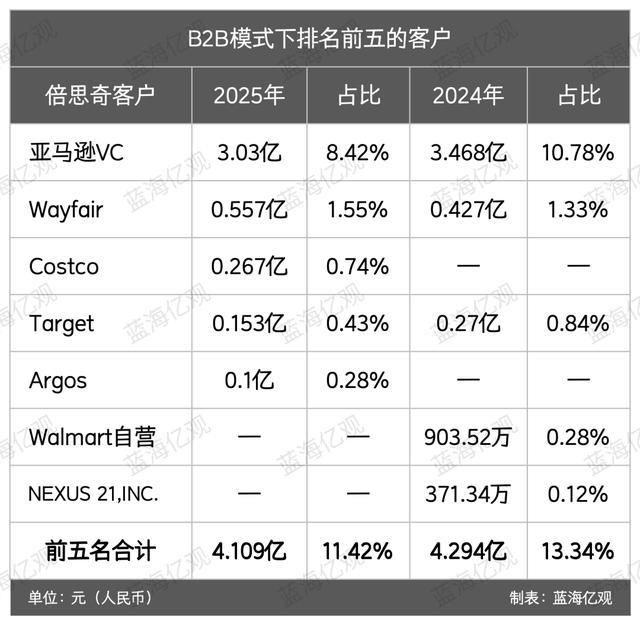
目前,线上渠道是倍思奇的收入支柱,在2025年贡献了约35.114亿元,占主营业务收入的97.58%;其中,亚马逊是倍思奇品牌创收的重要阵地,贡献了总营收的88.25%。
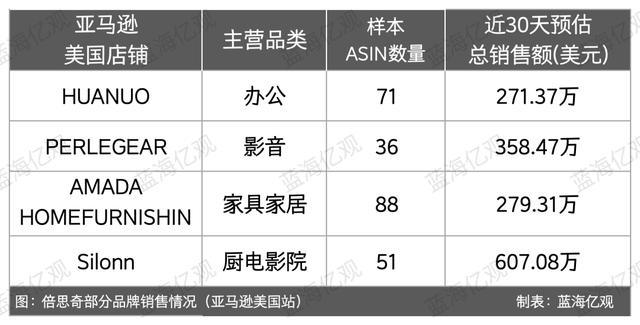
在亚马逊美国站,倍思奇的多个品牌,均有不错的销量,月销售额在200-600万美元之间。
不过,主品牌的HUANUO(办公),近30天的预估销售额,仅271.37万美元,处于垫底的位置,远低于其厨电庭院品牌Silonn的607.08万美元,以及影音品牌PERLEGEAR的358.47万美元。(该数据为估算,可能含部分跟卖及品牌授权,实际销量或受新品上架、活动节奏等因素影响而波动。)
HUANUO的多款产品均位居细分类目前列,诸如电视托盘桌、电动升降桌、笔记本电脑桌、显示器支架等。这些产品都有不错的评分,并积累了大量的用户评论。
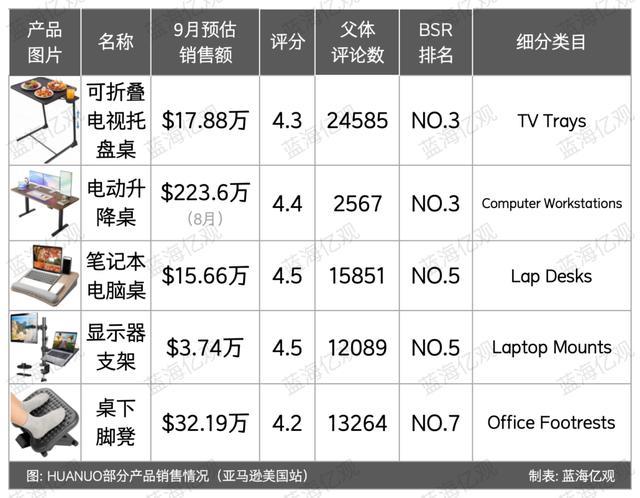
以一款售价239美元的电动升降桌为例,该产品的评分4.4,父体评论数2567条,从2025年11月至今,稳居“Computer Workstations”类目头部位置。
TikTok也是倍思奇重点布局的渠道之一。
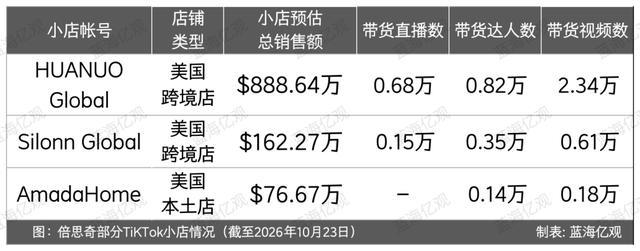
目前,倍思奇的TikTok小店,主要布局在美国市场。其美国本土店(HUANUO Global)的预估总销售额约888.64万美元,关联达人约0.82万,关联视频约2.34万。
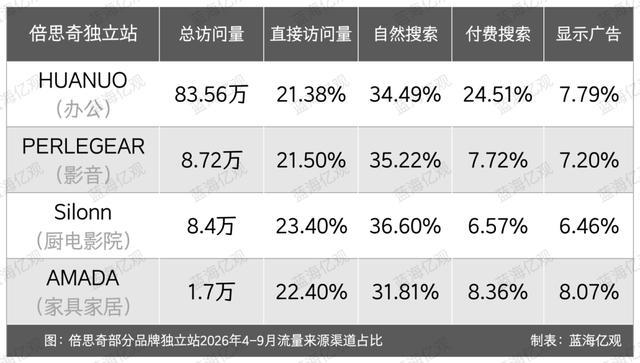
目前,倍思的独立站仍处于起步阶段,多个独立站的总访问量在1.7-85万之间,整体流量规模有限。
近6个月(2026年4-9月),主品牌HUANUO独立站的总访问量约83.56万。从流量结构来看,其付费搜索占比达24.51%,高于直接访问量(约占21.38%)。
此外,倍思奇的其他三个独立站(Silonn、PERLEGEAR、AMADA),虽然流量结构较为均衡,但合计的总访问量不到20万。
总的来看,倍思奇依然是一个依赖亚马逊和线下渠道的卖家,其品牌独立站尚处于起步阶段。
九成收入靠亚马逊,倍思奇亟待破局
目前,倍思奇也面临诸多问题,包括收入高度集中在单一平台,部分新品类增长乏力,研发投入较低等。
首先, 倍思奇对亚马逊这一单一渠道,过于依赖。
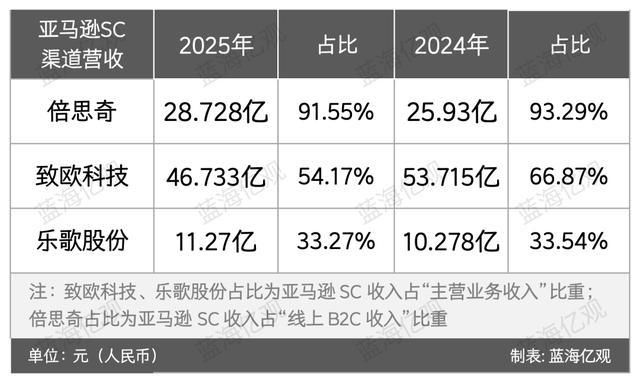
2024-2025年,倍思奇来自亚马逊SC收入,占线上B2C的比重,从93.29%降至91.55%,尽管占比略有下降。
倍思奇对亚马逊渠道的依赖度,远高于致欧的54.17%,以及乐歌的33.27%。一旦亚马逊的政策、流量分配机制、广告成本或者合规要求发生变化,将有可能对倍思奇的收入造成巨大的影响。
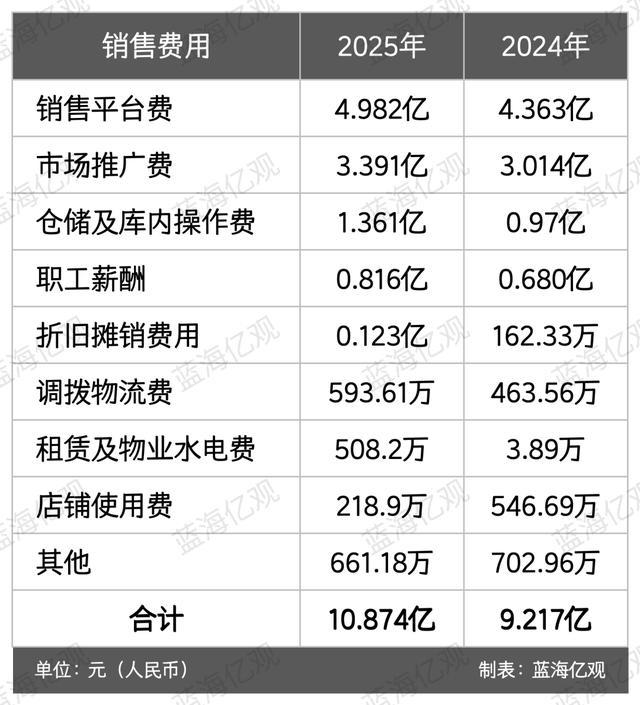
2024-2025年,倍思奇销售费用(市场推广、销售和售后团队建设等)持续增长,从9.217亿元,增长至10.874亿元,占总营收比达30.22%。
其次,倍思奇的品类复制,并非每次都能成功,其拓展到非纯结构件的厨电庭院品类,似乎出现了瓶颈。
2024-2025年,倍思奇来自厨电庭院品类的收入,从3.089亿元,下降至2.442亿元,同比下滑20.94%,是四大品类中唯一出现负增长的品类。
这一表现,让倍思奇的品类扩张策略,面临新的考验。
电视支架、显示器支架等产品,以结构设计和安装方案为重要卖点,倍思奇可以将相关经验,延伸至办公家具等领域。
但厨房影院品类的需求、产品开发难度和竞争环境并不相同。倍思奇原有的产品开发与运营经验,能否在新类目中复制并奏效,尚待时间验证。
研发投入不足、核心技术壁垒较为薄弱,是倍思奇需要面对的另一重压力。
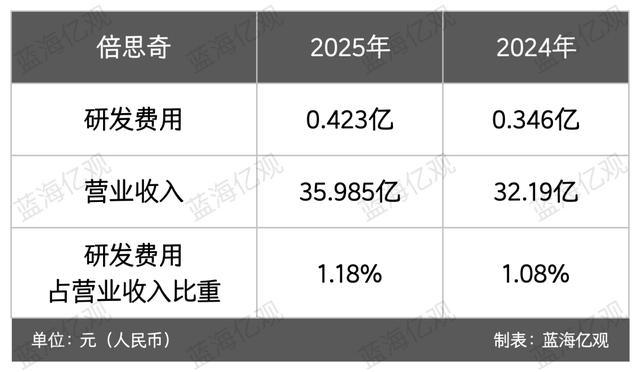
2025年,倍思奇的研发费用0.423亿元,仅占总营收的1.18%,这一占比远低于乐歌的3.17%。
从专利结构来看,倍思奇虽然有275项授权专利,但发明专利仅有5项,绝大多数为实用新型与外观设计专利,其核心技术以结构改良、安装优化为主。
这意味着,如果同行推出相似产品,并通过价格、功能或渠道争夺市场,倍思奇或将面临持久的消耗战,难以形成稳固的护城河。
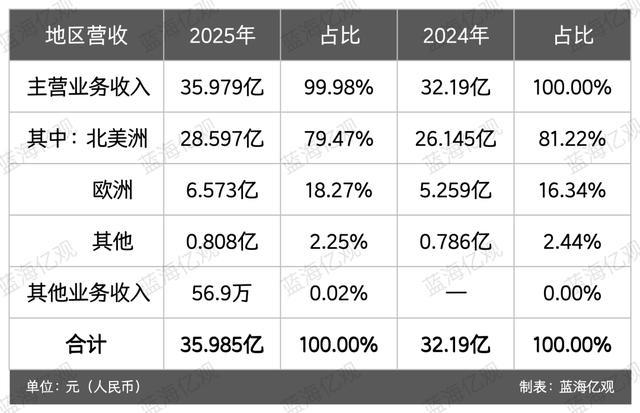
此外,倍思奇主营业务的收入,高度集中在欧美市场。2025年,北美洲和欧洲地区,两者合计为倍思奇贡献了97.74%的收入(约35.17亿元),其中,仅美国单一市场就贡献了约四分之三的收入,而其他新兴市场几乎处于空白状态。
总的来看,如何降低对单一平台的依赖,让更多品类贡献收入,并逐步加深产品的技术积累,是倍思奇需要持续优化的问题。(蓝海亿观)
备注:部分数据基于一定样本的调查及研究;网站访问数据、销量数据,在不同的时期会有波动,仅供参考。