
王舒军获批行长后,如何破局长沙银行的息差问题?
来源:银研社
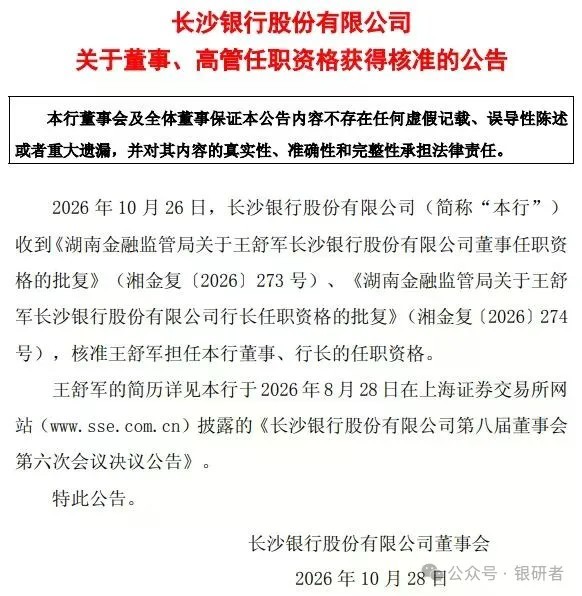
昨日晚间,长沙银行在上交所网站发布公告。
据悉,该行已收到湖南金融监管局的批复,王舒军长沙银行董事、行长的任职资格,已得到核准。
基础图表来源:上交所网站。
昔日的长沙银行,曾依托“一体两翼”的零售发展体系,通过高零售、高息差的业务路径而风生水起。
但再好的战略,也总有“保鲜期”。近年来,该行也在战略转型,2026年6月末对公贷款占比、已达71.38%。
随之而来的则是净息差的问题,在9月24日的半年度业绩说明会上,该行董事长张曼就直言,下阶段受资产端收益率下行和存款长期化影响,息差仍面临下行压力。
在业内息差企稳之际,这或与该行对公、零售资产结构的转型也不无关系。
作为业务治理的主要负责人,王舒军行长、获批履新后,能否在加快业绩增长、并抓好风控的同时,在该问题上找到切实有效之举、或值得业界期待。
博士行长与该行增速
湘江纵贯北去的长沙,橘子洲头静卧江心、岳麓书院墨香绵延,湖南博物院又珍藏着马王堆出土的千年瑰宝。
而剁椒鱼头、辣椒炒肉,乃至香辣的长沙臭豆腐,无辣不欢就是当地饮食的烟火气。
长沙银行就立足星城、辐射湘江省域,并在湖南籍人士外出较多的广东有所布局。
自1997年成立至今,据Wind数据(下同)2025年末该行员工队伍已有9798人,人均创收259.96万元、人均创利82.75万元,至于长沙银行工资待遇、则人均薪酬为44.66万元。
作为该行新获批的行长,王舒军出生于1981年9月,拥有博士研究生学历、经济学博士学位,中级经济师职称。
关于其早年的职业生涯,一些消息、由于缺乏较权威的出处予以证实,故而暂不介绍。
后续,其也曾任职于长沙银行,历任总行小微企业部副总经理、华龙支行副行长等职;接着,王舒军来到了湖南省财信资产管理有限公司,历任总经理助理、副总经理,期间还任长沙市天心区人民政府党组成员、副区长(挂职)。
之后,担任长沙投资控股集团有限公司党委副书记、董事、总经理。而该集团也是长沙银行的主要股东之一,据天眼查显示持股比例为3.69%。
纵观王舒军履历,一方面博士研究生学历、起点相对较高;另一方面,既有长沙银行的历练,又曾在国有企业任职、还挂职地方,熟悉该行情况、也已有较为丰富的统筹管理经验。
至此,除董事长张曼,该行以王舒军行长为首、包括吴四龙、李兴双等副行长,在经营高管层面已是“一正七副”格局,副行长配置、相对同业略多。
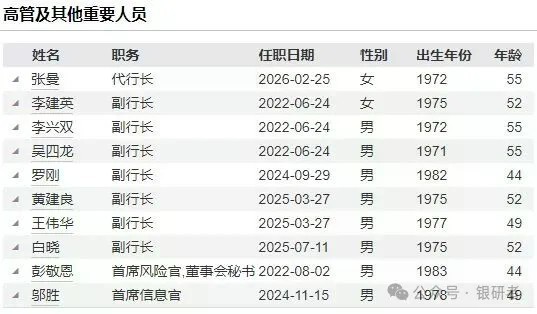
注:此前长沙银行高管情况一览;
基础图表来源:Wind归并。
6月末该行总资产为1.34万亿元、同比增长7.50%,当期实现营业收入137.80亿元、同比增长4.01%,归母净利润为45.48亿元、同比增长5.06%。
昔日的长沙银行,也曾是国内的“明星”城商行之一,但近年来的增速却相对放缓。
如以下图中5家规模相对接近的城商行、进行比较,假设2015年归母净利润为基数“1”,那么长沙银行到2025年末仅增至2.97倍,而杭州银行为5.14倍、青岛银行为4.81倍、成都银行为4.72倍,南京银行也有3.11倍。
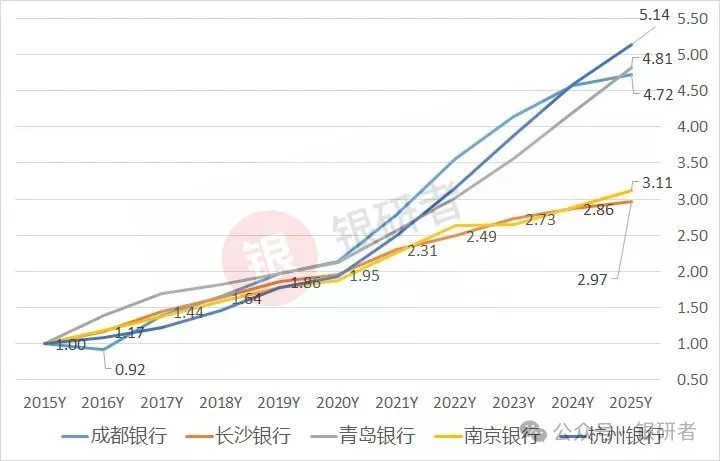
注:5家城商行历年归母净利润增势一览;
基础数据来源:Wind。
故而,王舒军行长的履新、也是新的节点和契机,后续长沙银行能否加快增长步伐、赶上业内先进城商行的脚步,颇具看点。
转型、息差与风控
首先,银行界昔日主增零售的风向、早已悄然转变。
在2025年末贷款总额1000亿元以上的133家银行中,对公贷款(含贴现)占比同比提高的有115家、占比高达86.47%;同时对公占比超70%的已有87家、占比65.41%。
即使以零售起家的邮储银行,去年末对公占比也已49.79%、同比提升3.32个百分点,6月末最新为52.20%、占比过半。
长沙银行 “船小好调头”,该行的转型甚至更明显。
短短三年半时间、对公贷款占比(含贴现),就从2022年末的59.62%、提升至2026年6月末的71.38%;而个贷占比,则从40.38%、降至28.62%。
一般而言,个贷的贷款收益率相对更高、对公相对偏低。个贷、对公的收益率差距越大,结构转型时的息差压力自然越明显。
6月末,该行个贷平均收益率为4.98%、对公仅为4.03%,差距达到95BP、在有据可查的14家A股上市城商行中高居第3,则结构调整的影响也不言自明。
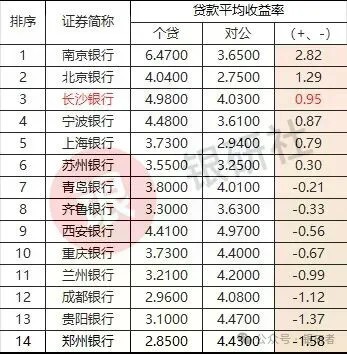
注:6月末A股上市行个贷、对公贷款平均收益率一览;
单位:%;基础数据来源:Wind。
此前,该行的净息差在业内是较高的,在历史“惯性”及该行努力下,6月末为1.84%,长沙银行净息差排名、42家A股上市行中仍高居第3位。
张曼董事长在半年度业绩说明会上,指出后续的“压力”、也是希望能“未雨绸缪”,将结构转型的影响尽量降低。
正如其在会上所言,优化资产负债结构、压降低收益资产占比、加强负债期限结构管理、提高定价管理能力,最终能否落实、就要看王舒军行长后续的具体管理了。
其次,转型中的长沙银行、仍需做好个贷不良的“收尾”。
近年来,业内的对公不良率整体下行,个贷不良率似乎尚待企稳。
长沙银行也是如此,尽管贷款结构转变很快、个贷占比仅剩28.62%,但个贷不良占比却高达62.02%。
这些,也是转型中需待化解的“遗留问题”。
目前,该行不良贷款率为1.15%、同比优化0.02个百分点;其中对公不良率(不含贴现)为0.65%,个贷不良率为2.49%。拨备覆盖率为281.43%,同比下降28.28个百分点。
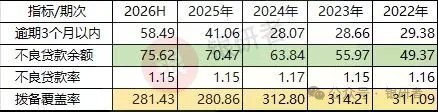
注:长沙银行系列资产质量指标一览;
单位:亿元、%;基础数据来源:Wind。
不良率是“面子”、逾期贷款才是资产质量的“里子”。
尽管不良率有所优化,但该行的逾期贷款却反弹了。特别是逾期3个月以内的,2025年末为41.06亿元,今年6月末已达58.49亿元。
息差维稳也好、个贷风险也罢,说到底都是此前遗留、转型中需要直面的问题。我们祝贺王舒军行长,也拭目以待、盼着该行能在转型中解决好上述几点,从而再现昔日的辉煌!