一千多只基金买了长鑫科技

上市两个月,1133只基金把它装进前十大!
从长鑫科技的三季报持仓,看公募基金为什么越来越像?
2026年7月27日,长鑫科技在科创板挂牌,发行价8.66元。当天收在49元,涨了465.8%,换手66.4%,成交1411.9亿元。
10月27日,它上市满三个月,收盘43元,比首日49元低12.2%,比9月30日的54.79元跌了21.5%。
但在9月30日那天,它出现在1133只公募基金的前十大重仓股名单上。流通市值2467亿元,公募重仓市值488.67亿元——这家公司每5股流通股里,就有1股摆在基金的前十大持仓里。
这件事真正的分量不在市值,在数量。一只上市61个交易日的新股,被一千多只基金同时写进前十大持仓,说明大量基金经理在同一个时间窗口里做出了同一个决定。
这篇文章要拆开这1133个持仓:他们为什么一起买,买完之后是不是越来越像,以及——你手里那三四只“不同”的基金,到底有没有分散风险。
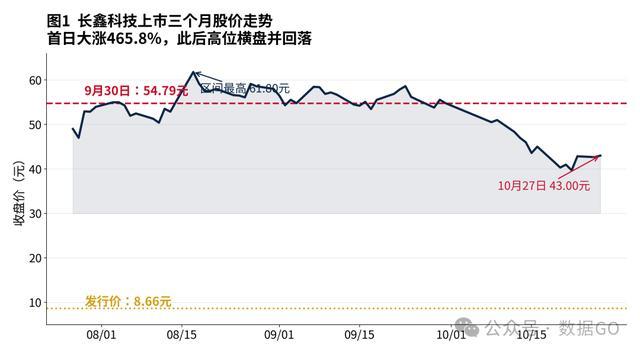
数据来源:Wind,2026/07/27—2026/10/27,日频;价格为不复权收盘价。
一、先把三个数说清楚
市面上的说法是:9月30日,主动权益基金中有959只产品把长鑫科技列入前十大重仓股,重仓市值428.52亿元,占流通股17.88%;Choice统计的全公募口径是1136只基金重仓、持股9.18亿股。
我们用Wind基金三季报重仓股明细逐只核对,得到的数字与这两个版本都不完全一致,因此先把口径摊开。
Wind口径下,2026年三季度末共有1133只公募基金将长鑫科技列入前十大重仓股,合计持股9.18亿股,比Choice口径的1136只少3只,股数完全吻合;重仓市值按9月30日收盘价54.79元计算为488.67亿元。
把其中偏债混合、混合债券型一二级、可转债、指数、QDII与FOF剔除,只保留偏股混合、普通股票、灵活配置三类主动权益基金,是733只、7.68亿股、410.90亿元,占流通股17.05%——与前述“959只/428.52亿元/17.88%”最为接近,但数量和市值仍有差距。我们把两个口径的差异列在下表。
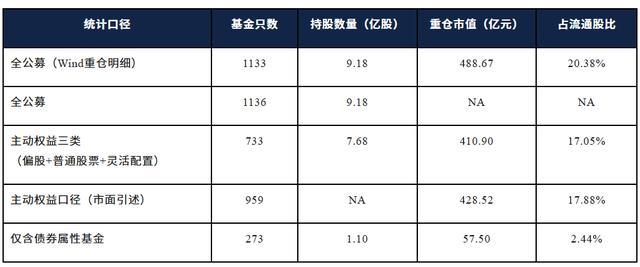
数据来源:Wind,基金2026年三季度报告前十大重仓股明细。NA=该口径下无法取得或未予披露。流通股本为45.03亿股(2026/09/30)。
可以看到:股票数量9.18亿股这一条,Wind与Choice完全对得上,说明“基金买了多少”没有争议;争议集中在两件事——分母用哪个口径,以及市值按什么价格计。这两件事都会让同一个事实呈现出截然不同的数字。
需要特别提醒的是:三季报披露的是每只基金的前十大重仓股,不是完整持仓。排名第11位以后的持股、基金季内先买后卖的交易,都不会出现在这份名单里。因此1133只,是“至少1133只基金把它买到了足以进入前十的份量”,而不是“只有1133只基金买过它”。
还有一件事必须说明:长鑫科技7月27日上市,2026年中报的持仓披露截止日是6月30日,那时它还没挂牌。所以三季度末的1133只是它的“第一份”持仓答卷——从0到1133,用时61个交易日。
二、61个交易日,从0到1133
这个速度有多快?我们找了同属半导体、同样在科创板上市、同样被机构高度关注的三家公司做对照:中芯国际(2020年7月16日上市)、寒武纪(2020年7月20日上市)、海光信息(2022年8月12日上市),各自取上市后第一份季报的重仓数据。
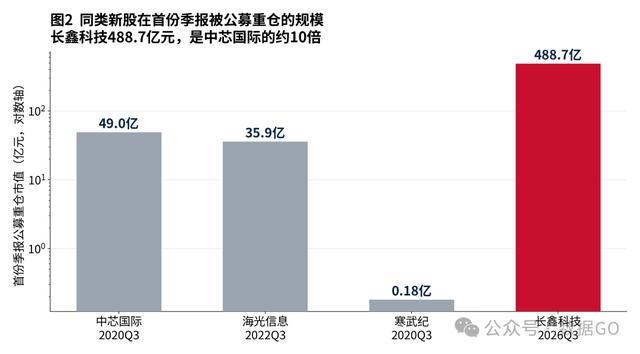
数据来源:Wind,各公司上市后首份季报(三季报)公募基金重仓股明细。柱高为公募重仓市值合计,纵轴为对数刻度。
中芯国际上市后首份季报,公募重仓市值49.0亿元;海光信息35.94亿元;寒武纪上市恰逢2020年三季度末,只有0.18亿元。长鑫科技的488.67亿元,是中芯国际的约10倍、海光信息的约13.6倍。
这里有一个容易被忽略的技术原因:长鑫科技上市时,总股本678.84亿股,流通股本45.03亿股,流通比例仅6.63%。流通盘小,意味着同样一笔资金能买到更大的持股比例;而它的总市值在三季度末高达3.72万亿元,是科创板体量最大的公司之一,指数基金、大基金产品绕不开它。这是“被动配置”的部分。
但被动配置解释不了1133只这个数字。被动指数基金与增强指数基金合计131只,持仓市值15.68亿元,只占全部重仓市值的3.2%。真正的买盘来自主动权益:733只、410.90亿元,占84.1%。
另一个细节说明这批买盘有多急:上市首日成交1411.9亿元、换手66.4%,此后成交额和换手率一路下滑到10月下旬的百亿级别与7%上下。基金的建仓,正好发生在这段热度最高的窗口里。
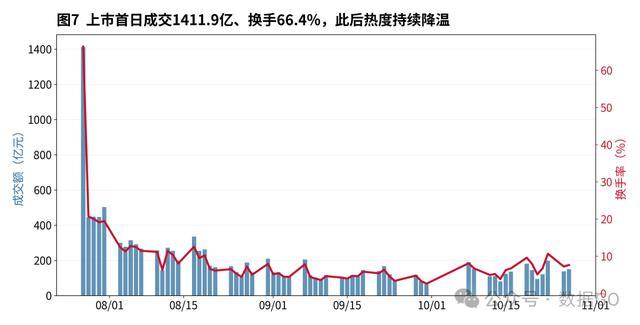
数据来源:Wind,2026/07/27—2026/10/27,日频。左轴为成交额(亿元),右轴为换手率(%)。
三、放到全市场,它其实不算最挤的
1133只这个数字,单看确实唬人。但把它放回2026年三季度末的全部公募重仓股里排序,长鑫科技排第8。
数据来源:Wind,2026年三季度末公募基金重仓股明细,按重仓持有该股的基金只数排序。
中际旭创被2434只基金重仓,宁德时代1848只,新易盛1811只,药明康德1715只,紫金矿业1411只,寒武纪1271只,贵州茅台1143只。长鑫科技的1133只,排在它们之后。
这引出一个更值得琢磨的结论:一只股票被上千只基金同时重仓,在今天的A股并不是异常事件,而是一种常态。前20大重仓股中,被500只以上基金持有的有20只。换句话说,基金持仓的“集体性”,已经成了这个行业的结构性特征,而不是某一只股票的个例。
真正的差异在于时间。中际旭创、宁德时代这些名字,是几年时间里慢慢沉淀成公募标配的;长鑫科技只用了61个交易日。估值上,它三季度末PE(TTM)为45.5倍,PB为18.5倍,对应2025年全年营收617.99亿元、归母净利润18.75亿元,销售毛利率40.99%。这是一个高投入、长周期、当期利润被折旧和研发压得很低的生意——DRAM。
按Omdia的出货量口径,长鑫科技是中国第一、全球第四的DRAM厂商。这个位置本身就是一种“不得不配”的理由:如果你管理一只科技主题基金,完全不配中国最大的DRAM公司,你需要向持有人解释为什么。
四、谁在买:6家公司拿走了一半
把1133只基金按管理人归类,会看到明显的头部效应。105家基金公司参与了这笔重仓,前6家合计持仓236.43亿元,占全部重仓市值的56.6%;前10家占67.0%;HHI指数606(以份额百分比的平方和衡量,10000为完全垄断)。
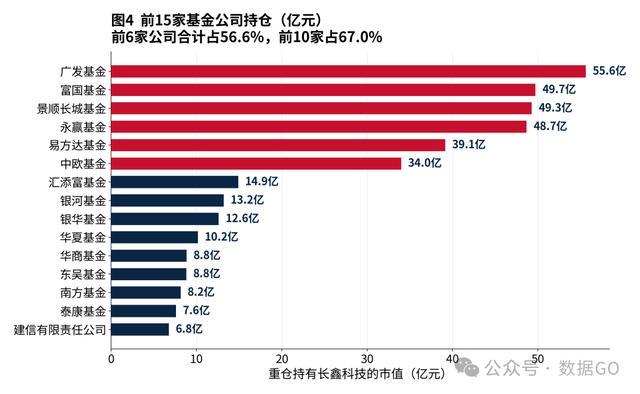
数据来源:Wind,2026年三季度末重仓股明细按基金管理人汇总。HHI=各公司份额百分比的平方和,此处为606。
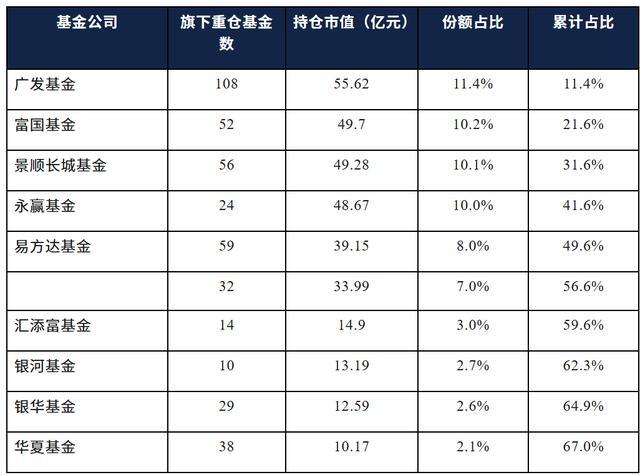
数据来源:Wind,2026年三季度末。份额=该公司重仓市值/全部1133只基金重仓市值合计(488.67亿元)。
广发基金108只产品、55.62亿元排第一;富国基金52只、49.70亿元;景顺长城56只、49.28亿元;永赢基金24只、48.67亿元。永赢只有24只产品,却做出了接近广发的持仓市值,说明单品集中度极高——永赢科技智选A一只基金就持有18.26亿元,是1133只里最多的。
这个结构说明,这轮买入并不是“全行业无差别扫货”,而是少数几家有着鲜明成长风格的公司在集中下注。它们的共同标签是:科技、半导体、成长。
这种集中度还体现在人身上。1133只产品背后,是775位基金经理(按产品现任基金经理名单统计,多位共管的分别计入)。换句话说,1133个持仓决定,由775个人做出。若只看持仓市值前30%的产品,参与的人数更少:头部基金公司的24到108只产品之间,往往由十几位甚至几位投资总监级别的经理统筹。
五、买入位置:228只基金把它当第一大重仓
持仓的“深度”比“广度”更能说明态度。1133只基金中,228只把长鑫科技列为第一大重仓股,233只列在第二、第三位,两者合计461只,占40.7%。
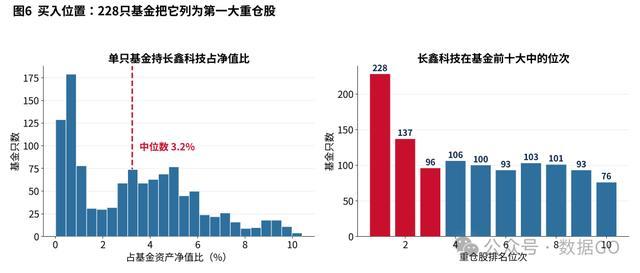
数据来源:Wind,2026年三季度末重仓股明细。左图为各基金持长鑫科技市值占其资产净值的比例分布,右图为长鑫科技在该基金前十大重仓股中的位次分布。
按占基金资产净值的比例看,中位数3.24%,四分之一分位0.78%,四分之三分位5.01%,最高10.41%(触及单只股票10%的“双十”上限)。有285只基金把超过5%的净值押在这一只股票上。
这是一个值得警觉的信号。对于一只上市三个月、波动剧烈的次新股,选择把它买成第一大重仓,意味着基金经理不是在做“配置”,而是在做“判断”——而且是愿意承担集中度风险的判断。
六、他们买的其实是同一篮子股票
到这里,问题从“为什么买长鑫科技”,变成了“买长鑫科技的这些基金,彼此有多像”。
我们取持有长鑫科技市值最高的10只基金,把它们各自的前十大重仓股放在一起比对,计算两两之间的重合只数。
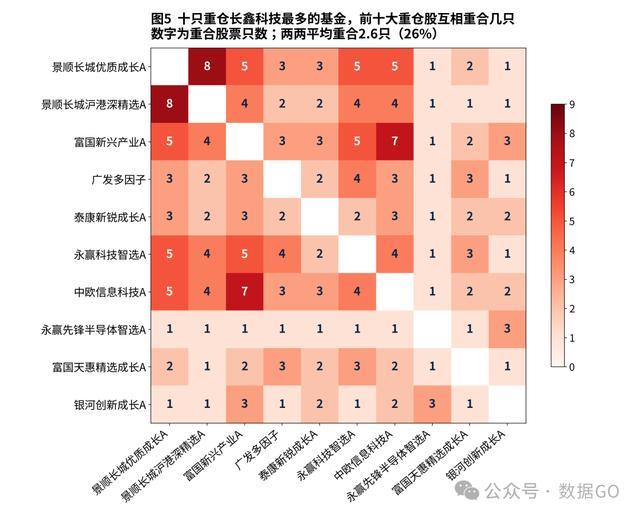
数据来源:Wind,2026年三季度末基金前十大重仓股明细。矩阵中数字为两只基金前十大重仓股的重合只数(0—10),对角线不适用。平均重合2.6只。
10只基金两两比较45组,平均重合2.6只,即26%。最像的一对是景顺长城优质成长A与景顺长城沪港深精选A,重合8只——同一家公司的两只产品,前十大里8只一样。
而永赢先锋半导体智选A与其余9只的重合度几乎都在1只,明显是“纯度更高”的半导体专仓产品。这说明“买长鑫科技的基金”内部并不铁板一块,也存在风格分化。
但26%这个数字的含义要说清楚:它意味着,如果你同时买了这10只基金中的任意两只,你的前十大持仓里有约四分之一是重复的。你以为买了两个组合,实际上买了一个半。
再往深一层:不重合的那7—8只,真的提供了分散吗?
翻看这10只基金的前十大名单,除了长鑫科技,反复出现的名字是:中际旭创、新易盛、深南电路、生益电子、北方华创、兆易创新、工业富联、佰维存储。它们分属光模块、PCB、半导体设备、存储模组——都是同一条AI算力与存储产业链上的不同环节。
产业链相关性高,意味着价格会一起动。持仓名单上的“不重合”,在风险敞口上很可能是“重合”的。这是比26%更值得担心的部分。
七、集中持仓会不会放大净值波动
长鑫科技自己的价格轨迹已经给出了答案的一半。9月30日收盘54.79元,到10月27日收盘43元,区间下跌21.5%;10月19日单日跌7.77%,10月15日跌5.24%,10月23日又涨7.93%。
一只占总净值5%的股票,单日跌7.77%,会拖累组合约0.39个百分点;如果占净值10%,拖累接近0.78个百分点。对于那36只持仓占净值超过9%的基金,若按9月30日至10月27日21.5%的跌幅测算,净值拖累约1.9个百分点。
这与“分散”的定义直接冲突。基金合同里的分散,是指持有几十只甚至上百只股票;但当代基金的分散,越来越像“在同一产业趋势内的多标的分散”,而不是“跨产业、跨风格的分散”。当趋势转向时,前十大里那7—8只同产业链的股票会一起下跌。
需要说明的是,我们没有基金层面的逐日净值数据来精确测算这轮调整的实际影响,上述是基于持仓权重与个股涨跌幅的乘法估算,属于测算值,不是实际净值数据。
八、历史上,这样的新股后来怎么样了
把时间拉长,会发现“上市即被公募重仓”这件事,本身不构成买入理由,也不构成卖出理由。我们列三个可比的样本:
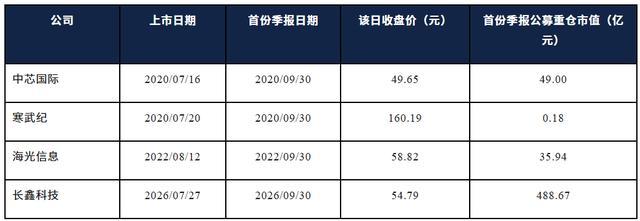
数据来源:Wind。首份季报为各公司上市后第一个定期报告期(均为三季报)。长鑫科技首份季报即2026年三季报。
必须坦白一个数据缺口:这三家公司“上市后首份季报被多少只基金重仓”的只数,我们未能在现有数据源中取得可比口径的完整数字,因此只做了市值维度(亿元)的对照,没有做只数对照。市面对“历史新股快速进入公募重仓榜”的排名,多数是基于不同统计口径拼凑的,横向可比性有限。
从市值维度看,长鑫科技的量级确实远超前辈:488.67亿元,是中芯国际首季49.00亿元的近10倍。这一方面因为它的流通市值更大(2467亿元),另一方面因为2026年公募基金整体的股票投资规模,比2020年扩张了不少——同样的“被重仓”,绝对金额自然水涨船高。所以这个对比只能说“量级变了”,不能说“机构更看好它”。
九、基金经理为什么一起买
把上面的事实拼起来,答案大致有四个层次,从理性到情绪。
第一层是指数的引力。长鑫科技总市值3.72万亿元,流通市值2467亿元,是科创板最大的公司之一,在科创50、沪深300、中证A500等核心指数里权重不低。指数基金被动买入,主动基金则要面对“业绩基准里有一个绕不开的名字”的压力。
第二层是稀缺性。A股长期的痛点是缺少真正意义上的存储原厂。按Omdia出货量口径,长鑫科技是中国第一、全球第四的DRAM厂商;2025年营收617.99亿元,归母净利润18.75亿元。在一个“存储涨价周期”的叙事里,它是A股唯一能直接对标的标的。这种唯一性,天然会把资金集中到一个点上。
第三层是同质化的考核机制。公募基金的评价体系,是相对排名。如果一只科技基金因为“不买”而跑输同业,基金经理面临的是排名压力;如果因为“买多了”而亏损,那是市场问题。这种不对称的激励,会让“跟买”成为一种理性选择——即便每个人私下都觉得价格贵。
第四层是信息环境。三季度关于存储涨价的研报、关于国产替代的政策、关于长鑫产能爬坡的调研,几乎同时出现在所有基金经理的桌面上。大家看同一批报告、参加同一批路演、用同一套估值模型,得出同样的结论,并不奇怪。
这四层叠加起来,就解释了为什么是“1133只”而不是“113只”:在一个标的选择有限、考核相对排名、信息高度同源的行业里,集中是均衡的结果,不是例外。
十、基金产品真的越来越像了吗
数据支持这个判断,但要加一个限定词:越来越像的是“主动权益基金”。
过去十年,公募的产品数量从千余只扩张到上万只,主题越来越细分——半导体、AI算力、存储、信创、机器人。表面上看,选择变多了。但主题越细,可投标的越少;当一只基金被定义为“半导体主题”,它可选的范围本来就只有几十只股票,而其中真正够大的龙头只有几家。
结果是:产品数量在扩张,有效持仓的差异化程度在收缩。1133只基金持有同一只股票,733只主动权益基金合计持有它17.05%的流通股——这个比例本身就说明,大量被贴上不同标签的产品,在底层做了同一件事。
对持有人来说,这带来一个具体的判断方法:不要看基金的名字,看它的前十大。如果两只基金的前十大有七八只是同样的股票,那它们就是同一个产品,只是费率和管理人不同。
十一、买不同基金,到底有没有分散风险
如果你同时持有三只“科技成长”基金,而这个季度它们的前十大里都有长鑫科技、中际旭创、新易盛——那么你的实际风险敞口,接近“一只加杠杆的科技主题基金”,而不是三个独立的组合。
分散有三个层次,多数人只做到了第一层:
第一层是“产品分散”——买了不同公司、不同名字的基金。这层最容易做到,也最不解决问题。
第二层是“持仓分散”——底层股票不重复。用前十大重合度可以量化。以我们算的10只基金为例,两两平均重合2.6只,说明即便是同一批重仓长鑫科技的产品,仍有约七成持仓不同,第二层分散是部分存在的。
第三层是“因子分散”——底层暴露的产业趋势、风格、久期不同。这一层最难,也最有用。前面提到,那10只基金的不重合部分,大量集中在光模块、PCB、半导体设备、存储模组,本质上都是AI算力与存储周期的同一条链。第二层的分散,在第三层被抵消了大半。
所以答案是:买了不同基金,确实分散了一部分个股风险,但没有分散产业趋势风险。当这一条链整体回调时,你的三只基金会一起跌。2026年10月长鑫科技从54.79元跌到43元的这两成跌幅,就是一次小规模的演练。
十二、需要说清楚的几件事
第一,三季报的前十大重仓股不等于基金的完整持股名单。排名第11位之后的持股、季内的短线交易,都不在披露范围内。因此“1133只”是下限,不是全部。
第二,本文的重仓市值按2026年9月30日收盘价54.79元计算。若按其他日期或其他价格口径,市值会明显不同;这一点是市面数字与我们的数字出现差异的主要原因之一。
第三,“主动权益基金”没有统一口径。本文采用“偏股混合+普通股票+灵活配置”三类,得733只、410.90亿元、占流通股17.05%;若再纳入平衡混合型,为745只、415.34亿元;若进一步纳入偏债混合与二级债基,则升至996只、464.91亿元。选哪个口径,直接决定结论的量级。
第四,基金公司的持股集中度用HHI衡量(606),属于“中度集中”;单看前6家占56.6%,则头部效应明显。
第五,本文所有涉及价格影响的估算均为测算值,基于持仓权重与个股涨跌幅的乘法推演,不等于基金实际净值变动。
写在最后
长鑫科技是一个很好的观察样本:它把公募基金在2026年的几个特征,压缩在了61个交易日里——对稀缺资产的追逐、对相对排名的妥协、对同一套叙事的集体认同,以及由此产生的持仓同质化。
1133只基金买同一只股票,本身不是坏事。它说明市场对一家公司的定价效率在提高,也说明机构对中国半导体产业的长期判断趋于一致。但它对持有人提出了一个更实际的问题:当你买下第三只、第四只“不同类型”的基金时,你买到的是新的风险敞口,还是同一个敞口的第三份拷贝?
这个问题的答案,不在基金的名字里,在它的前十大重仓股里。
来源:数据GO
风险提示:本文数据整理自 Wind 基金 2026 年三季报公开持仓信息,不构成任何投资建议。文中涉及的持仓占比、净值冲击均基于公开数据做理论推演,不等同于基金实际净值变动。长鑫科技属于科创板次新股,股价波动风险较高;基金持仓会持续动态调仓,历史重仓情况不代表未来持仓。基金有风险,投资需谨慎。