从汽车板到AI算力板,景旺电子高端产能全面开花

10月26日,深圳市景旺电子股份有限公司发布2026年第三季度报告。报告显示,公司第三季度及前三季度营业收入、净利润均实现显著增长,高速通信与AI数据基础设施领域的高性能PCB产品成为重要增长动力。同日披露的H股募资安排进一步明确,约60%的募集资金净额将投向高端产能扩张,为AI算力需求的持续放量储备供给能力。
单季盈利弹性集中释放
三季报数据显示,今年第三季度,景旺电子实现营业收入66.21亿元,同比增长66.06%;利润总额11.94亿元,同比增长214.24%;归属于上市公司股东的净利润10.14亿元,同比增长239.67%;归属于上市公司股东的扣除非经常性损益的净利润10.42亿元,同比增长337.47%。基本每股收益为1.01元。
前三季度,公司实现营业收入152.33亿元,同比增长37.45%;利润总额18.90亿元,同比增长68.10%;归属于上市公司股东的净利润16.16亿元,同比增长70.42%;扣非净利润15.07亿元,同比增长94.38%。基本每股收益1.64元,加权平均净资产收益率11.82%,较上年同期增加3.62个百分点。
对于业绩增长原因,景旺电子表示,主要系本报告期公司高速通信与AI数据基础设施领域的高性能PCB产品收入增加,上游材料价格上涨驱动产品销售价格增长,以及订单结构持续优化等。
同时,公司高性能PCB产品收入增加,叠加成本价格合理传导、订单结构优化、内部降本增效等因素,销售毛利率有所提升,推动盈利水平提升。
AI服务器与高速光模块双线驱动,在手订单饱满
业绩增长的底层支撑来自AI算力赛道的订单兑现。据公司总裁刘羽此前介绍,结合客户交付计划,相关订单预计将使现有AI产品工厂达到满产,对未来数个季度经营业绩形成明确的增量贡献;公司已通过客户下一代产品的量产认证,并深度参与未来产品的先期开发。
截至三季度末,公司在AI服务器与数据中心、高速光模块领域的在手订单饱满,产能利用率及良率处于较高水平。
高速光模块是第二条增长曲线。公司已批量交付800G、1.6T光模块PCB,2026年二季度800G及以上速率光模块业务收入环比增长近1500%,产品综合良率超过85%。
国信证券研报显示,在手订单以800G为主,1.6T订单高速增长,AI业务放量叠加传统业务修复,支撑下半年毛利率环比改善。
高端产能进入密集释放期,珠海与泰国基地同步推进
为承接饱满订单,景旺电子的产能扩张正从投入期迈向释放期。
三季报显示,期末固定资产124.26亿元、在建工程16.54亿元,较年初的97.92亿元和6.10亿元大幅增长;前三季度资本开支达51.23亿元,投入高度集中于高多层、HDI等高端产能。华泰证券推测,新增产能有望在2027年逐步达产,驱动高端产品占比进一步提升。
具体项目节奏上,珠海金湾基地3条mSAP产线已良好运行,8月建成第4条,年内还将建成5条,为3.2T光模块等下一代场景储备产能;高阶HDI工厂已进入试运行阶段,预计10月全线拉通投产,全部达产后将形成80万平方米高阶HDI年产能。面向AI算力基础设施的超高多层PCB智能制造项目总投资已上调至43.88亿元。
海外方面,泰国基地一期工厂已于9月全线拉通,面向海外客户的AI服务器及数据中心需求,具备40层以上超高多层板、高多层板及HDI量产能力,与国内基地形成技术共享、产能互补、客户联动的协同效应。
H股募资净额约49.61亿港元,六成投向高附加值产能
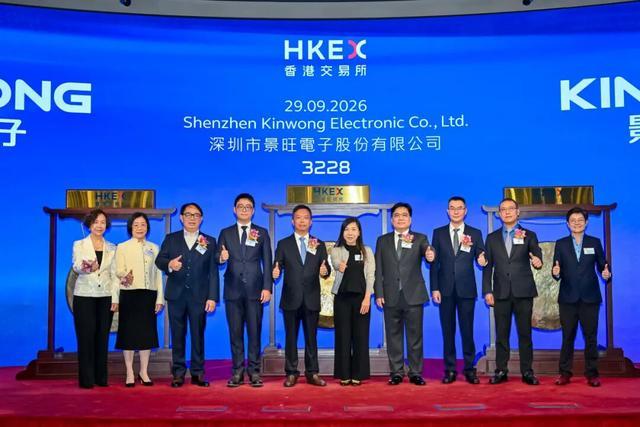
资产规模的扩张与H股上市直接相关。景旺电子H股于2026年9月29日在香港联交所主板挂牌上市,股份代号为“3228”,全球发售72,944,300股,最终发售价每股69.88港元,募资净额约49.61亿港元。
按规划,募资净额中约60%用于扩大及升级高附加值产品的生产能力,重点投向AI相关PCB及珠海金湾、河源龙川基地;约15%用于新一代电子信息技术研发及技术储备;约15%用于偿还部分计息银行借款;余下10%用于营运资金及一般企业用途。
本次发行引入中际旭创、建滔集团、易方达基金、JPMorgan Asset Management等14家基石投资者,合计获配约占全球发售H股总数的47.69%。
截至2026年9月30日,公司总资产为380.58亿元,较上年度末增长60.40%;归属于上市公司股东的所有者权益为186.31亿元,较上年度末增长42.52%。公司称,总资产增长主要系本报告期收到H股募集资金,使得货币资金增加;同时销售订单增长带动业务规模扩大,应收账款、存货相应上升;叠加公司持续推进产能扩建,固定资产及在建工程投入增加。
前三季度,公司吸收投资收到的现金为49.06亿元,期末货币资金为82.62亿元,较上年度末的26.93亿元明显增加。公司总股本增至1,075,349,429股,其中A股约占93.22%,H股约占6.78%。
行业景气提供外部支撑
景旺电子的业绩弹性并非孤立事件。据东吴证券统计,全球AI服务器PCB市场规模将从2024年的30亿美元提升至2027年200多亿美元级别,2026年、2027年同比增速分别超过100%和70%,行业“量价齐升”趋势明确。高端产能紧缺与中低端产能被挤压并存的格局,使具备高端产品结构和顺价能力的厂商率先兑现盈利改善。
华泰证券首次覆盖即给予“买入”评级、目标价137.25元,认为公司正处于“汽车基本盘稳固+AI算力第二曲线放量”的关键拐点,预计2026—2028年归母净利润为22.02/54.96/83.81亿元;华创证券亦给出143元目标价。
随着珠海高阶HDI、mSAP产线与泰国基地在2026-2027年次第释放,景旺电子在AI算力PCB赛道的高端产能卡位,正从报表端的利润高增,走向产能与客户结构的系统性升级。