1692亿市值!东山精密港股上市!首挂低开高走

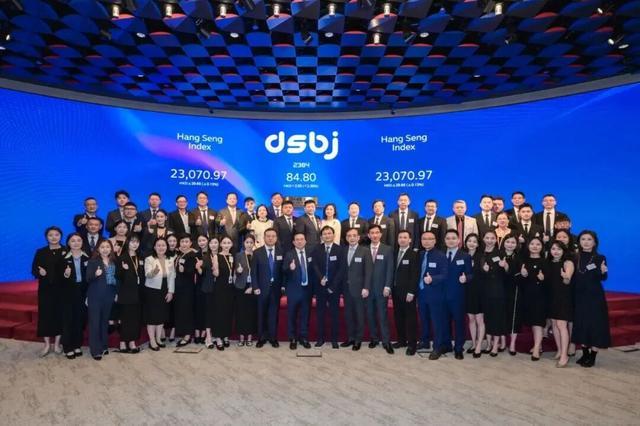
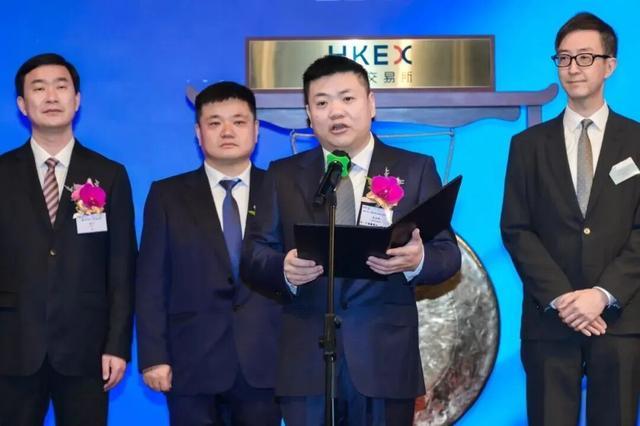
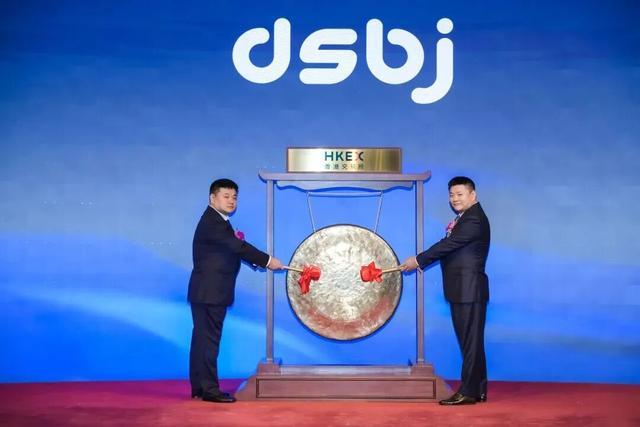
10月28日,苏州东山精密制造股份有限公司(02384.HK)正式在港交所主板挂牌,瑞银集团、海通国际、广发国际及中信证券担任联席保荐人。公司本次发行价定为86.80港元;上市前暗盘交易收于80.35港元,较发行价下跌7.43%。认购方面,公开发售部分获0.52倍认购,国际发售部分获3.17倍认购。首日挂牌低开后震荡回升,发稿时股价报87.00港元,微涨0.23%,总市值约1692亿港元。
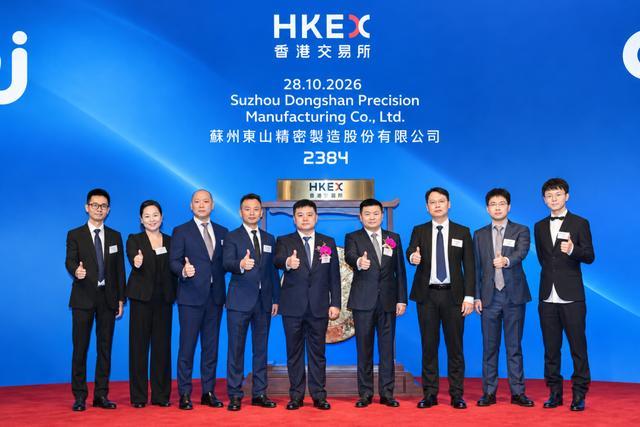
东山精密1998年创立于苏州吴中,A股证券代码为002384.SZ,业务覆盖PCB、精密组件、触控面板及液晶显示模组、光模块,产品下游涉及消费电子、汽车、数据中心、通信设备及工业控制等领域。根据灼识咨询数据,以2025年收入计,公司在全球852亿美元的PCB市场中实现销售收入36.153亿美元,排名全球第三,市场份额约4.2%;软板业务以约24.5%的份额位居全球第二。
从业务结构看,PCB仍是公司核心基本盘,光模块正成为新的增长引擎。2025年9月,公司通过收购索尔思光电切入光模块赛道。按灼识咨询统计,索尔思光电是全球仅三家具备高速光芯片及光模块自主设计、制造能力的企业之一。借助该收购,东山精密在2025年全球245亿美元光模块市场中以7.145亿美元收入排名第七,份额约2.9%。目前公司光模块产品覆盖10G至1.6T,3.2T产品处于研发阶段。
技术层面,公司在PCB领域强调高密度与高速传输能力:软板最薄可达0.05毫米,高多层PCB最高可生产78层,高阶HDI每侧可堆叠八层以上电路,并采用超低损耗M8/M9级材料,支持最高224Gbps传输速率,面向GPU、AI加速卡、AI服务器及数据中心交换机等场景。汽车业务方面,公司可同时供应软板、硬板、软硬结合板及结构部件,2020年至2025年单车产品内容价值增长至约原来的八倍。截至2026年6月30日,公司研发人员约5431名,占员工总数11.3%。客户覆盖全球前五大消费电子品牌中的四家、全球前五大电动车厂商及全球前五大云服务厂商。
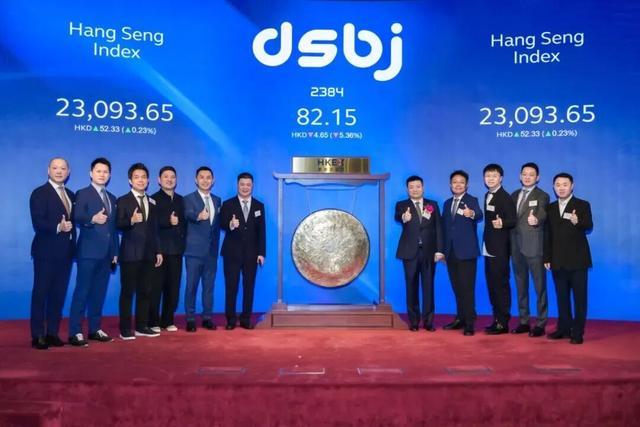
行业层面,AI算力与汽车电动智能化构成主要增长逻辑。灼识咨询预计,全球PCB市场将从2025年的852亿美元增至2030年的约1230亿美元,复合年增长率7.7%;其中数据中心PCB由181亿美元增至364亿美元,复合年增长率15.0%;边缘AI设备PCB由119亿美元增至300亿美元,复合年增长率20.4%。光模块市场增速更高,预计由2025年的245亿美元增至2030年的1086亿美元,复合年增长率34.6%,数据通信光模块同期复合年增长率预计达38.1%。
股权与财务方面,东山精密具有典型家族控股特征。截至最后实际可行日期,董事长兼非执行董事袁永刚直接控制约16.59%投票权,执行董事兼总经理袁永峰控制约13.56%,袁富根控制约3.22%,三人合计约33.37%,并在H股发行完成后依据亲属关系共同构成控股股东。
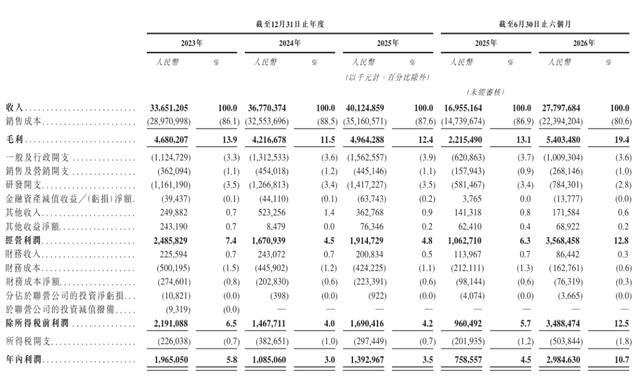
2023年、2024年、2025年及2026年上半年,公司收入分别为336.51亿元、367.70亿元、401.25亿元及277.98亿元;净利润分别为19.65亿元、10.85亿元、13.93亿元及29.85亿元,2026年上半年净利率升至10.7%,毛利率升至19.4%。
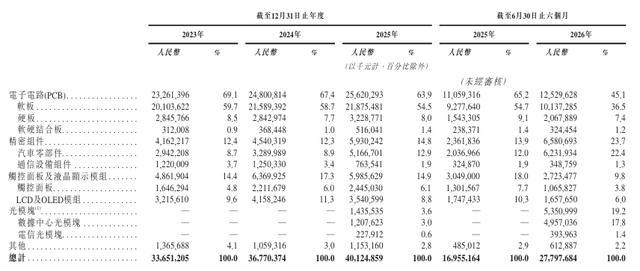
分业务看,PCB收入占比由2025年的63.9%降至2026年上半年的45.1%;精密组件占比升至23.7%,其中汽车零部件贡献22.4%;光模块2026年上半年收入53.51亿元,占比19.2%,其中数据中心光模块49.57亿元。
公司客户集中度持续改善,前五大客户收入占比由2023年的73.5%降至2026年上半年的54.1%,最大客户占比由55.8%降至30.1%。
本次H股募资拟主要投向高速EML芯片及光模块产能扩张、珠海超毅高端PCB新设施建设、PCB与光模块价值链潜在战略投资或收购,以及偿还部分债务和补充营运资金。市场人士认为,港股上市有助于公司推进国际化布局并强化AI算力供应链卡位,但后续仍需关注光模块业务整合、客户集中度及行业周期波动等因素。