【打新必读】钶锐锶估值分析,全直驱数控机床(科创板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
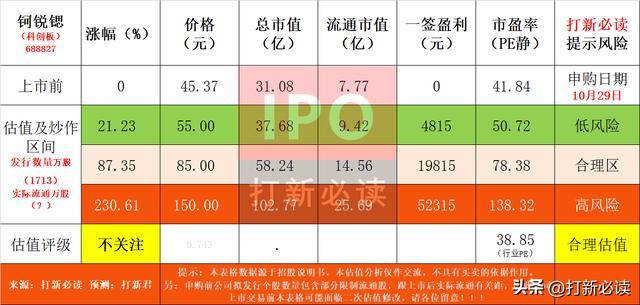
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
钶锐锶(688827):公司是国内全直驱数控机床的领先者,也是国内少有的同时拥有PWM型数控系统和总线型数控系统、且两种数控系统均已形成规模销售的企业。
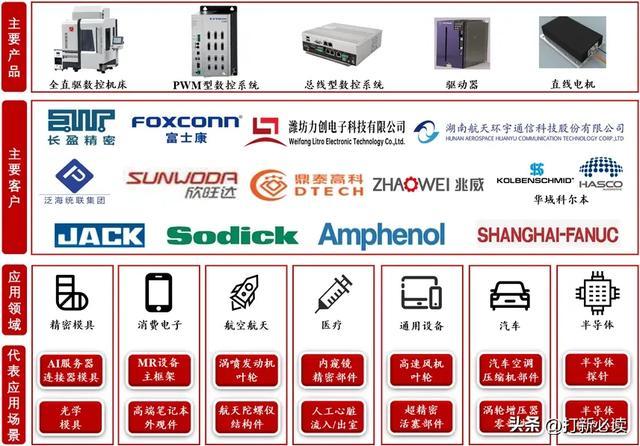
全直驱数控机床是一种新型数控机床,所有直线轴和旋转轴均采用直驱技术,没有中间传动件,可实现更快速度、更高精度。随着先进制造对高精度、高效率加工需求的增加,全直驱数控机床已成为世界机床行业高端数控机床领域的主流力量之一。发行人全直驱数控机床全部采用自研PWM型数控系统,可解决高端机床短板约束难题。报告期内,发行人数控机床超80%应用于精密模具、航空航天和消费电子三大领域,对日本牧野、日本安田、日本发那科、日本碌碌、瑞士UMS、德国罗德斯、德国艾克索、德日合资德马吉森精机等国外品牌数控机床进行了替代。
截至2025年12月31日,发行人已取得279项专利,其中发明专利99项,并获得83项软件著作权。发
公司产品与核心竞争力
公司产品
1:全直驱数控机床(核心收入,占比约76%) 公司机床产品全部采用自研PWM型数控系统,三轴、五轴全直驱机床的定位精度与重复定位精度已接近国际竞品水平,加工效率基本达到国际先进水平。2024年全直驱数控机床销量在国产厂商中排名第一,2025年产能利用率达96.31%。产品以小型立式加工中心为主,正稳步拓展中型机床,K600i-5X、K1280i已实现销售。
2:数控系统(第二增长极,占比约21%) 公司是国内少有的同时拥有PWM型和总线型数控系统、且两种类型均已实现规模销售的企业,数控系统累计销售及使用超20,000套。U系列PWM型数控系统成功打破了德国海德汉对中国市场的垄断,N系列总线型系统已销售给发那科机器人等全球知名自动化企业。2025年数控系统毛利率达59.09%,高于行业均值。
3:配件及维修服务、技术开发服务 配套零部件销售与机床维修服务构成业务的必要补充。
客户与下游: 累计服务超700家客户,涵盖富士康、长盈精密、统联精密、欣旺达、安泰科技、鼎泰高科等。2025年机床约64%应用于精密模具,航空航天和消费电子各占6%-8%。
公司核心竞争力
1:国产高端数控铣床市占率11.61%,全直驱赛道第一 2025年公司在中国高端数控铣床市场占有率为2.21%,但在国产高端数控铣床中的市占率达11.61%,位居国产厂商首位。在国产高端数控系统市场的份额为19.41%。全直驱技术路线在精度保持性、响应速度上优于传统“旋转伺服电机+滚珠丝杠”结构,公司在这一细分路线的卡位具有先发优势。
2:“机床结构+硬件+软件+算法”全自研的纵向闭环 公司是目前国内少有的实现机床结构、系统硬件、控制软件、底层算法全自研的全直驱数控机床企业。报告期内数控系统实现100%自制,驱动器、直线电机磁石板的自制比例亦显著提升。关键零部件的自主可控不仅降低了成本,更使整机与系统的适配调优具备闭环能力,这是单纯做整机或单纯做系统的厂商难以复制的结构性优势。
3:毛利率52.24%冠绝A股可比同行 2025年公司毛利率52.24%,数控系统毛利率59.09%。同期科德数控毛利率39.48%,纽威数控仅20.89%。高毛利的来源是产品结构差异——全直驱路线的技术溢价和数控系统的高附加值,而非单纯的议价能力。但这一毛利率的可持续性需要结合下游议价环境和规模扩张后的定价策略来审视。
4:战略配售绑定产业资本 战略配售342.57万股,占比20%。配售阵容中包括长盈精密(同时是公司客户和股东)等产业方,体现了产业链对公司技术路线和供应地位的认可。
公司主要吸引投资者的亮点与风险点
亮点一:国产全直驱机床“第一股”的稀缺标签。 2024年全直驱数控机床国产销量第一,U系列PWM系统打破海德汉垄断,“工业母机国产替代”叙事完整且可验证。
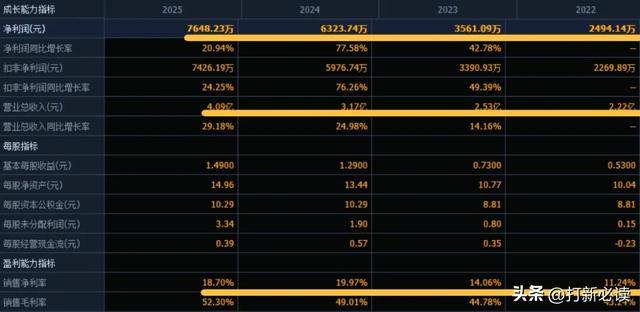
亮点二:毛利率52.24%、净利率19%,盈利质量在同行中处于顶端。 且毛利率和净利率在过去三年持续提升,说明高毛利并非一次性因素。
亮点三:营收三年复合增速27.06%,净利润复合增速46.55%,领先可比公司。 2026年上半年营收2.48亿元、净利润5,258万元,增长势头延续。
亮点四:发行PE 41.86倍低于可比公司中位值65.40倍。 以科德数控90.33倍动态PE为参照,折价幅度明显。
亮点五:产能翻倍(596台→1,500台)与在手订单1.6亿元提供中期能见度。 募投扩产是收入台阶式增长的物理前提。
风险点
风险一:应收账款占营收比例从44.61%攀升至60.83%,经营现金流与净利润比值连续三年不足0.5。 这是本案最核心的估值压制因素。2025年应收账款账面价值2.49亿元,占营收61%,周转率从2.82降至1.95,低于可比均值;逾期比例维持30%以上高位。利润的现金含量持续偏低,“赚利润不赚现金”的特征与52%的高毛利率形成矛盾——高毛利并未转化为高质量的现金回流。
风险二:经销渠道放量带来的收入质量问题。 经销收入占比升至25.86%,部分经销商受宏观波动调整付款周期,回款放缓与渠道扩张同步发生。
风险三:产能扩张151%,但新增单位产能投资较原有水平提升8倍。 主要系采购高端进口设备。折旧压力将在产能爬坡期集中释放,若订单消化不及预期,毛利率将承受向下压力。
风险四:部分关键功能部件仍依赖外部供应。 数控机床的精密功能部件(如部分轴承、光栅尺等)尚未完全自主,供应链安全边际有待提升。
风险五:规模较小,抗周期能力有限。 2025年营收仅4.09亿元,在行业下行期或竞争加剧时,费用刚性和研发投入的持续要求可能侵蚀利润。
主营业务收入的主要构成
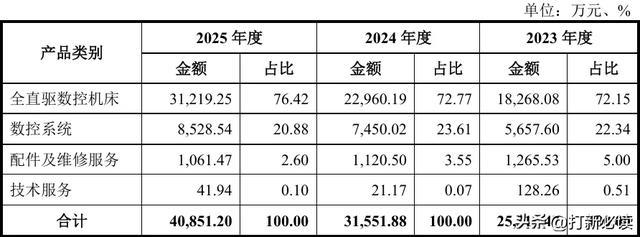
2025年,公司主营业务收入按产品类别可分为3大板块,分别为全直驱数控机床收入,2025年营收3.12亿,占比76.42%;数控系统收入,2025年营收0.85亿,占比20.88%;配件及维修服务收入,2025年营收0.11亿,占比2.6%;
公司主营业务收入主要来自工业级胶粘材料、电子级胶粘材料、功能性薄膜材料,报告期内,相关产品收入占公司营业收入的比例始终在 97%以上,其中,工业级胶粘材料占比最高;此外,电子级胶粘材料占比日益提升,由 2023 年度的 20.82%提升至2025 年的22.12%。
基本财务数据:
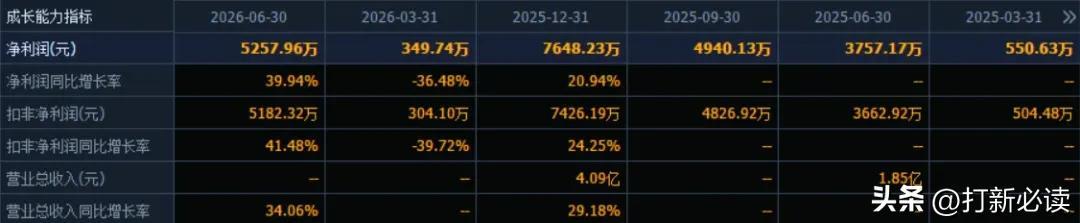
公司 2023-2025年分别实现营业收入2.53亿元/3.17亿元/4.09亿元,增长率依次为14.16%/24.98%/29.18%;实现归母净利润0.36亿元/0.63亿元/0.76亿元,增长率依次为42.78%/77.58%/20.94%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
收入端:增速稳健且逐级抬升。 营收从2.53亿元增至4.09亿元,增速从25.30%提升至29.02%。2026年上半年营收2.48亿元,已占2025年全年的60.6%,全年增速大概率不低于25%。
利润端:增速快于收入,但现金含量薄弱。 归母净利润从0.36亿元增至0.76亿元,复合增速46.55%,显著快于营收的27.06%。毛利率提升是利润弹性的核心来源。但经营现金流与净利润的比值连续三年不足0.5,意味着每1元账面利润对应的经营现金流入不足0.5元。应收账款从1.13亿元增至2.49亿元,占营收比例从44.61%升至60.83%,周转率从2.82降至1.95。这是本案最需要正视的财务事实:利润表在改善,现金流量表没有同步跟上。
毛利率的结构性来源: 数控系统毛利率59.09%高于整机,随着系统收入占比维持或提升,综合毛利率有支撑。但产能扩张带来的折旧增加和经销渠道的定价让渡,可能对毛利率形成对冲。
核心矛盾概括: 一家毛利率52%、净利率19%、利润复合增速46% 的公司,同时是应收账款占营收61%、经营现金流不足净利润一半的公司。估值必须在“高毛利的技术溢价”和“低现金含量的盈利质量”之间寻找平衡。
根据管理层初步预测,预2026年1月至9月归属于母公司股东净利润6,800万元-7,800万元,变动比例37.65%-57.89%。(信息来源:2026-10-21|| 临时公告)
本此拟募资用途:
项目总投资资金7.19亿,其中1.64亿用于数控机床生产基地建设项目、2.41亿用于新一代智能化数控系统研发建设项目、1.63亿用于数控机床整体加工解决方案研发项目、1.5亿用于补充流动资金,具体项目如下:
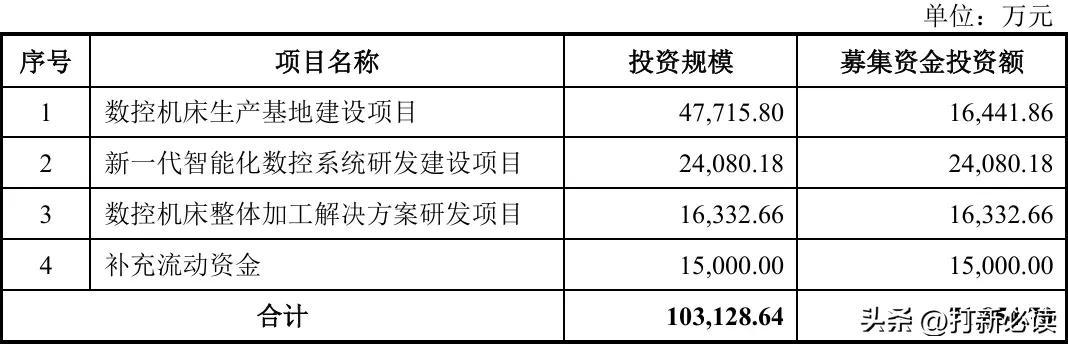
数控系统研发是投入最大的单项(2.41亿元),指向下一代控制器、驱动器和底层算法,意在缩小与国际顶尖系统的差距。机床基地建设将使年产能从596台提升至约1,500台,增幅151%。补流占比20.9%,处于合规区间内。
行业发展与竞争格局
高端数控机床市场 2025年中国数控机床行业市场规模约1,224亿元,同比增长4.7%。高端数控机床需求预计2029年达3,984.3亿元,2023-2029年复合增长率11.22%。
但结构性问题突出:高端数控机床国产化率仅约6%,高端五轴机床长期被欧日企业垄断。五轴联动机床国产化率已从2020年的18%跃升至2025年的59.5%,国产替代正在加速,但高端系统、精密功能部件仍是短板。
竞争格局 高端数控机床市场呈现 “外资主导高端、国产加速追赶” 的格局。在国产阵营中:
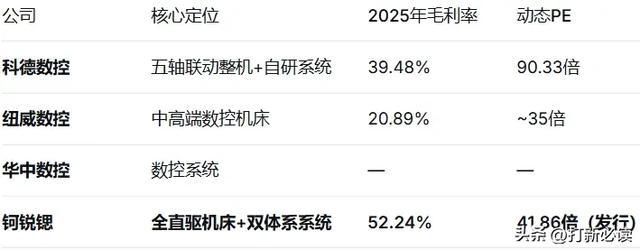
可比公司:同行业可比A股上市公司包括科德数控、纽威数控、华中数控。
结论:建议申购,后期建议不关注。钶锐锶是国内全直驱数控机床国产销量第一的厂商,PWM型数控系统打破了德国海德汉的垄断,52.24%的毛利率冠绝A股可比同行,2023-2025年营收和净利润复合增速分别达27.06%和46.55%。发行PE 41.86倍略高于行业均值、显著低于可比公司中位值,定价在“国产替代稀缺性”与“规模/流动性折价”之间取得了大致平衡。
但公司面临一个无法回避的财务事实:应收账款占营收比例攀升至60.83%,经营现金流与净利润的比值连续三年不足0.5。52%的毛利率尚未转化为与之匹配的现金回流,这是DCF估值(内在价值约32元)显著低于发行价(45.37元)的根本原因。产能扩张151%和数控系统研发投入是正确的中期方向,但折旧压力和营运资本占用将在未来两年持续考验现金流。
预计首日涨幅在100%-230%区间,对应股价100-150元,市值约65-100亿元。 近期科创板新股平均378%的涨幅是一个情绪上限参考,但钶锐锶的基本面(4亿营收、0.76亿利润、弱现金流)与那些首日涨3-5倍的新股存在量级差异,且发行PE并未提供深度折价。首日之后的走势更值得关注:若股价停留在100元以上,对应2025年扣非PE超过100倍,而公司的现金流质量并不支持这一估值水平的长期维持。
投资建议:可参与申购,但对首日之后的估值回归保持警惕。 首日博弈的价值来自科创板“工业母机国产替代”的主题热度和较小的流通盘;中期配置则需要等待两个信号之一:经营现金流/净利润比值出现趋势性改善,或股价回落至50元附近 。在此之前,41.86倍的发行PE对应弱现金流的基本面,安全边际并不充裕。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。