中塑股份上市首季营收高增34.85%,新赛道订单全面放量

10月27日,刚于9月22日登陆创业板的新股中塑股份(301686)披露2026年三季报,前三季度实现营收7.37亿元,同比增长34.85%;归母净利润8868.91万元;扣非净利润8677.65万元。
第三季度单季营收2.94亿元,同比大增40.44%,营收增速较上半年进一步抬升,上市后新业务拓展节奏明显加快。前三季度经营活动现金流净额979.02万元,公司为锁定上游核心树脂产能、保障下游大客户订单交付,主动加大战略备货力度,为后续旺季交付筑牢供应链底盘。
这份上市首份三季报的成长硬实力十分突出,公司已深度进入华为、三星、小米等全球消费电子龙头供应链,同时拿到比亚迪、华勤技术等新能源与机器人核心客户的批量订单,新赛道头部客户认证全部落地。
自主研发的可激光直接成型(LDS)材料、纳米注塑(NMT)专用工程材料、超耐高温特种尼龙材料等特种功能材料,已通过多家头部客户严苛测试,高附加值产品占比持续提升。
Q3单季营收增速达40.44%,较上半年31.38%的同比增速进一步提升,新能源汽车、机器人、储能三大新赛道贡献增量占比已超40%,第二增长曲线正式进入放量通道。
公司主营改性工程塑料,产品覆盖PC、PC/ABS、PA等全系列高分子材料,下游全面覆盖消费电子、新能源汽车、储能、智能家居、机器人等高景气赛道。收入端快速增长,完全得益于汽车、机器人、储能等新客户订单持续放量,打开全新成长空间。
利润端阶段性小幅波动,核心是公司主动加大上游核心原材料战略备货、叠加新品研发与头部客户认证投入增加,属于上市后扩张期的正常前置投入,并非主业盈利能力出现下滑。
当前改性工程塑料赛道正处于新能源汽车轻量化、人形机器人核心部件材料国产替代的政策红利窗口,高性能改性材料市场需求空间持续扩容。
公司作为国内改性塑料细分赛道的领军企业,依托近二十年的技术积累与客户资源沉淀,后续将持续抢抓行业发展机遇,稳步推进市场开拓,经营质量有望持续提升。
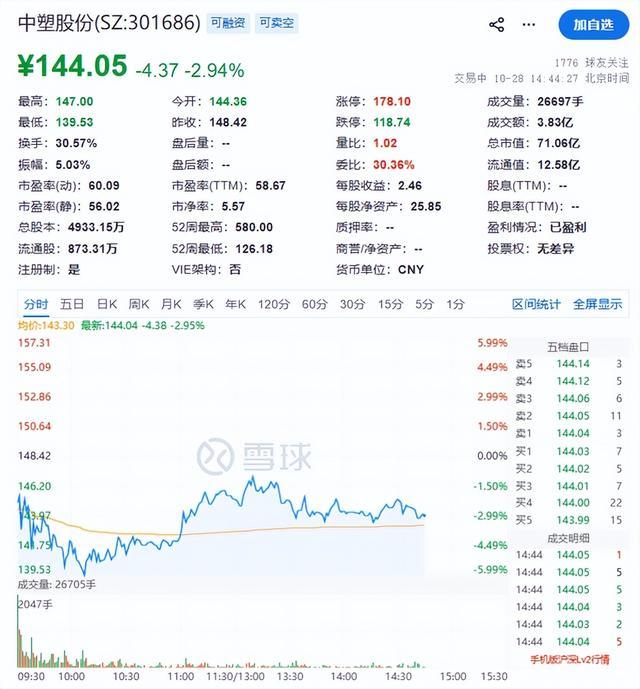
截至发稿时间,中塑股份股价跌2.94%,报144.05元,目前市值为71.06亿元。