市值跌去一半,宁德时代不慌
宁德时代,最近不太安宁。
10月20日晚间,宁德时代发布了第三季度财报,财报显示,宁德时代第三季度营收1652.2亿元,同比增长58.6%;但归母净利润录得212.46亿元,同比增速降至14.5%,环比下滑约5.8%,低于市场的普遍预期。
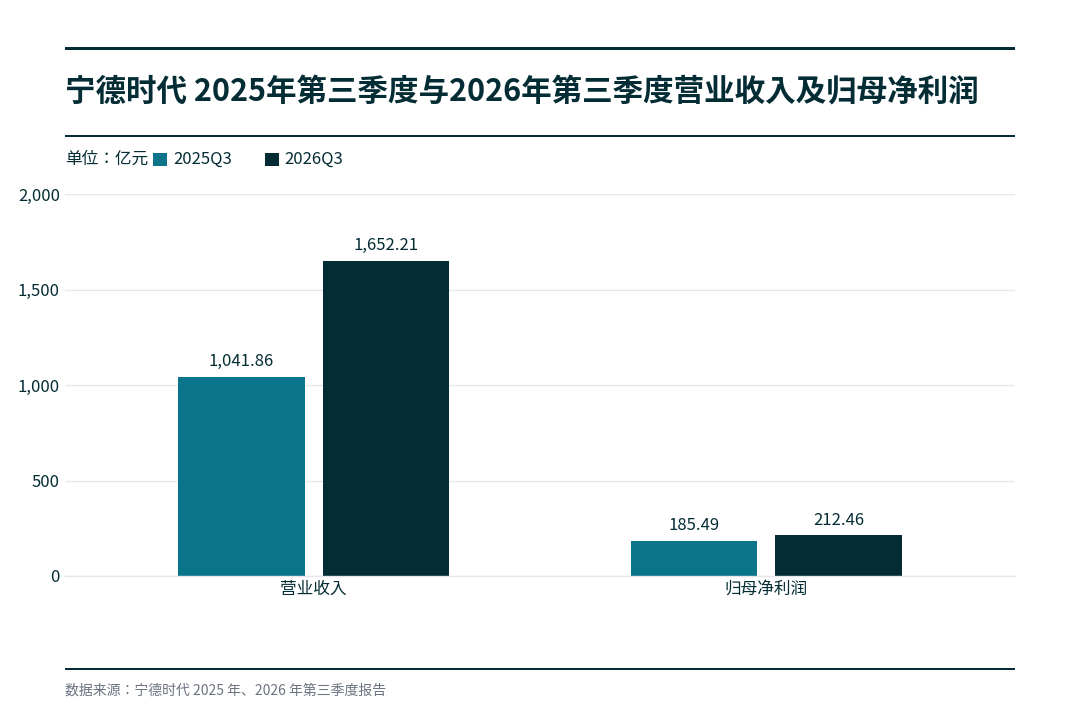
宁德时代第三季度营收、归母净利润对比/盐财经记者 刘或雄 制
财报发布之后,10月21日当天,宁德时代股价应声下跌。盘中跌幅一度超10%,市值一天蒸发1400亿,创下一年以来新低。与今年5月相比,在不到半年的时间内,这家动力电池龙头股价已跌超一半。
与此同时,这份“增收不增利”的财报,恰好撞在了宁德时代的舆论争议上。
据公开财报统计,今年上半年,宁德时代归母净利润达432.8亿元,超过7家新能源上市车企的利润总和。一时间,车企为电池厂“打工”讨论四起,下游新能源车企也陆续调整电池采购策略,试图降低对宁德时代的单一依赖。
而早在几年前,故事却完全不同。2019到2022年,新能源汽车的电池供不应求,掌握着稀缺产能的宁德时代成了整车厂的“甲方”,市场上“宁王”的称呼也由此而来。
近两年,局面开始变化。随着二线厂商的技术逐步成熟,在车企寻求供应链替代的情形之下,宁德时代曾经强势的地位,开始被重新审视。
卖车的不如卖电池的赚钱?
车企追求电池的“平替”,最核心的逻辑,是利润分配的不平衡。
2026年上半年,比亚迪、赛力斯、吉利汽车、理想汽车、零跑汽车、小鹏汽车、蔚来汽车七家主要新能源车企,归母净利润合计约66.3亿元,远低于宁德时代的400多亿;剔除掉期间亏损的四家车企,比亚迪、吉利、零跑三家合计归母净利润为216.2亿元,仍不及宁德时代的一半。
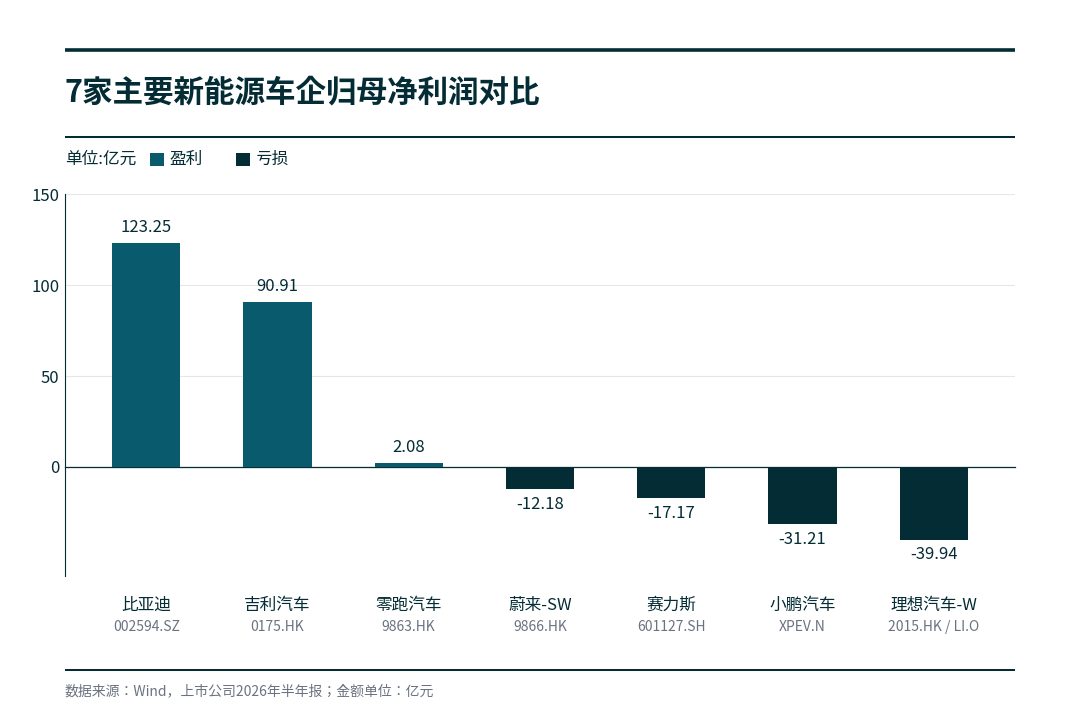
7家主要新能源车企归母净利润对比/盐财经记者 刘或雄 制
更重要的是毛利率。在新能源汽车价格战的普遍挤压下,多数车企的毛利率只有15%左右,而尽管宁德时代的毛利率连续第三个季度走低,其仍在20%以上。可以说,在部分车企持续亏损的背景下,上游的电池厂商日子却过得滋润得多。
在车企普遍承压打“价格战”的同时,为什么头部电池企业仍能保持相对较高的盈利水平?原因就在电池在整车的成本占比上。电池是整车成本中最重要的一部分。按照业内通行的办法测算,在主流的大众车型上,动力电池占整车成本的30%到40%。
盖世汽车研究院负责人王显斌向盐财经记者表示,不同电芯类型的电池成本价格有所不同。在不含税的情况下,平摊到电池容量的每一度上,磷酸铁锂电池的成本约400元每度电,三元锂电池约500元每度电。“越大众化的车型,电池成本占比则越高。”
也就是说,电池价格每涨落一分,整车企业的利润空间就会紧跟着被放大或压缩。
据东吴证券研报测算,在同等规格的动力电池中,采用宁德时代的价格通常较二线厂商高出5%至10%。尽管溢价不是特别明显,但对于走量车型来说,这部分价差累积起来的成本则相当可观。
中国汽车流通协会专家委员会委员李颜伟向盐财经提供了一个敏感性测算,他表示,电池包采购价每千瓦时上涨100元,一辆40度电的车型采购成本就增加4000元,80度电的车型则要增加8000元。由于低容量车型的价格相对较低,同样的成本上涨幅度,反而在低价车型中成本占比会变得更高。
去年以来,作为汽车动力电池的主要原料之一,碳酸锂的价格从6万元每吨一路上涨至今年5月的20万元每吨,价格超过之前的三倍。尽管目前价格已经回落至10万元每吨,但剧烈波动的价格风险仍悬挂在车企头顶之上。
虽然车企采用自供的方法生产动力电池,同样需要购买原材料,不能免疫原材料的价格波动,但李颜伟提到,采购规模、合同定价等同样是车企应对电池成本波动的措施之一。
这其实也隐含了车企寻求“平替”的另一逻辑——重夺“议价权”。
“尽管盈利规模差距很大,但这不等于汽车行业的利润都被宁德时代拿走。”李颜伟表示。在他看来,宁德时代的利润包括了动力电池、储能等多项业务,并不直接源于车企电池采购的“利益转移”。
李颜伟在一份报告中指出,动力电池“供应链利润再平衡”是2026至2027年最值得关注的结构性变量。他向盐财经记者解释道,对于车企来讲,采购定价的调整也是所谓“供应链利润再平衡”的表现之一。
在汽车主机厂工作过十年的业内人士麻明表示了同样的看法。麻明认为,部分车企选择自研电池,一方面是出于成本考虑,另一方面,是想向动力电池厂商争取更多的议价能力。
此外,麻明还表示,往长远看,车企布局电池藏着更深的野心。
“布局电池,短期内看是降成本,但是我认为车企更多的是想把整个生态闭环掌控在自己的手里。”麻明说。部分头部新势力车企,长期以来对标苹果的软硬件全栈自研模式,摆脱外部厂商的依赖。
与传统燃油汽车不同,在新能源汽车的技术架构中,电池、电机、电控加上自研芯片,是构成整车体验的四大支柱。麻明表示,如果电池完全依赖外部采购,车企就会处处受制——想做定制化快充方案、想优化整车能耗等行为,都绕不开电池厂的技术边界。
王显斌也认同这个判断。在他看来,车企下场做电池不仅仅是出于成本考虑。王显斌表示,未来的智能终端,不管是车、机器人还是算力中心,能源都是底层底座。车企今天布局电池,也是在为未来的智能化竞争铺路。
“宁王”还是王
实际上,新能源车企追求电池多元化的呼声由来已久。早在2021年,就有相关车企陆续增加二线电池供应商的占比,二线厂商迎来了分蛋糕的机会。然而,时至今日,要想真正地撼动“宁王”的根基,却仍不简单。
一般情况下,大部分人认为电池厂商的核心竞争力在于电芯技术,但麻明却表达了与之不同的观点——除固态电池之外,传统液态电池的技术早已成熟。目前,各厂商都是基于材料、工艺上的微创新,各家在技术上基本没有什么代际差距。
而真正拉开差距的,是电芯之外的系统能力。
首当其冲的是车型适配能力。麻明表示,宁德时代的电池配套过全球多款车型,各种工况都得到过验证。对于电池厂商而言,同样的电芯,匹配不同的车型、电控、热管理方案,最终呈现出的能耗、寿命、安全性天差地别。想要达到优秀的调校方案,厂商需要海量数据积累,靠的是时间和规模,而并非二线厂商能快速替代。
此外,宁德时代的电池还有一道最坚固的壁垒——消费者认知。
在新能源汽车进入市场的早期阶段,车企为了教育市场,不断强调电池、电机、电控这三大电动车核心部件的重要性,而电池作为消费者感知最强的核心部件之一,电池品牌对消费者的认知影响十分关键。
宁德时代凭借进入特斯拉供应链、供货各大旗舰车型的履历,在消费者心中种下了比较牢固的认知。王显斌透露,宁德时代很早就开始做C端品牌渗透,机场、高铁站的广告随处可见,目标就是打造“CATL inside”的心智,把一个工业零部件做成消费者认可的品牌。
这种认知,在30万以上的中高端车型市场尤其重要。
王显斌坦言,在其调研过的用户中,特别是在高端车型上,“用宁德时代和不用宁德时代的,消费者确实会有考量。”
李颜伟监测的数据显示,从8月到10月,宁德时代在全部新能源在售款型中占比由34.5%升至35.1%;在30万元及以上的市场中,同样微升至68.4%。他同样认为,宁德时代在高价位地带仍具有明显的覆盖优势。
对于追赶者而言,机会主要集中在中低端市场。
在20万以下的价位段上,消费者对价格的敏感度远高于电池品牌。对于车企来说,在这个价位段上,车企的首要任务是控制成本。宁德时代的品牌溢价无法有效地转化为终端的售价,市场的份额自然留给了二线厂商。
盐财经记者发现,小鹏、零跑等入门款的走量产品线,多采用中创新航、国轩高科等二线电池作为供应链替代。二线厂商的业务规模也因此有所扩大。
数据显示,2026上半年,国轩高科归母净利润同比增长278.1%,中创新航、亿纬锂能归母净利润增速均超100%,四家中仅欣旺达同比下降29.6%,达6.0亿元。
不过,李颜伟同时提醒,对于上述数据,其高增速的原因很大程度来自低基数和非经常性损益两方面。他提示道:“整车厂引入第二供应商,可以带来新增项目和产能利用率的改善,但也可能压低采购单价。”
换句话说,二线厂商拿到的订单,大多是以低价换份额,赚的仍是“辛苦钱”,远没有拿到匹敌宁德时代的超额利润。
“分手”之后,谁过得更好?
在二线厂商的订单上涨背后,连带的是各家汽车发展第二供应链的各种动作。
理想选择的是直接投资电池供应商。
9月,欣旺达公告称,理想汽车拟以26.5亿元增资其子公司欣旺达动力,此次交易完成后,理想将成为欣旺达动力的第二大股东。理想对此回应称,“此举不是一项单纯的财务投资,而是围绕电池技术、制造质量和用户价值建立更长期的战略协同。”目前,理想在售的11款车型中,已有4款配套欣旺达电芯。
与理想不同,吉利、零跑这类产品线广的车企,走的是“分层配置”路线。高端车型保留宁德时代品牌,走量车型引入二线供应商。多供应商并行,既降低了单一供应链的集中风险,也一定程度上保留自己的高端产品口碑。
较为特殊的是比亚迪。比亚迪的电池主要由旗下弗迪电池自供,这一模式让比亚迪有了其他品牌无法复制的成本优势。李颜伟表示,即便2026年均价下降,比亚迪依然能维持相对健康的毛利率,弗迪的垂直整合是根本原因之一。
以电池包组装环节为例,汽车之家的一份数据显示,该环节约占电池包成本的20%。以往的电池厂商,往往在这环节赚更多的溢价。自产电池之后,车企将省下电池厂商在组装上的利润。
值得注意的是,自产电池降本,前提是具备足够大的市场需求和生产规模。
李颜伟和王显斌均向盐财经记者表示,这种模式其他车企很难复制。它需要足够大的生产和消化能力,普通车企贸然建厂,很可能背上沉重的折旧包袱。
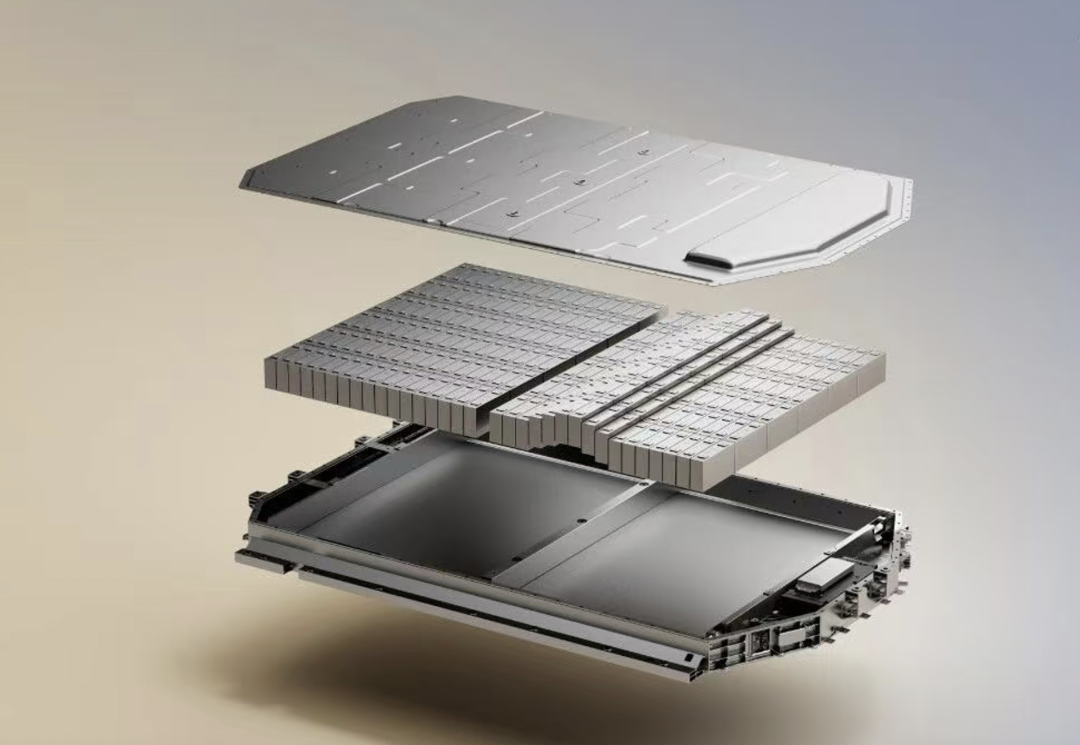
10月28日晚,理想汽车正式发布2026款理想i6,配合自研电池上车,理想同步推出了「连山电池保障计划」
动力电池是重资产行业,一条产线的投入需要消耗大量的资金。一旦生产规模上不去,单位生产成本反而可能高于外部采购成本。
王显斌进一步举例表示,部分车企与二线厂商合作生产电池,其初期体量约为40万辆车,而成熟电池厂商的体量约为500万辆左右,相差逾十倍。在规模经济下,车企新入局的成本,自然不能与专业的厂商抗衡。
此外,面对下游逐渐多元化的趋势,宁德时代也没有等闲视之。
新的增长曲线也在铺开。第三季度财报显示,储能业务正在成为宁德时代的第二支柱。公司动力和储能电池销量合计超过260GWh,其中储能电池占比约四分之一。换电业务也在发力。在乘用车换电上,巧克力换电站累计建成超2500座,全年预计超3000座。
而对于下游需求的影响,宁德时代首席制造官倪军也曾回应称:“会造车,不一定会造电池。还是要专业的人,做专业的事。”
在最新的投资者关系活动中,宁德时代也用另一种方式进行了回应。被问及第三季度存货环比增加的原因及存货结构时,公司回复表示,“三季度的存货金额变大是随着公司业务规模发展带来的,但近几个季度公司存货周转天数一直相对稳定,并没有销售不畅或出货不畅的情况,属于正常存货周转。”
这场一度被渲染成“上下游对立”的供应链调整,并非只有“替代”这一种答案。理想汽车董事长李想曾公开发文表示:“‘去XX化’是零和博弈的思维。”他在文中写道,“好的整零关系,不是谁替代谁,而是在更深的协同中把产品做得更好。”
实际上,正当竞争从来不是坏事。它会倒逼头部厂商持续投入技术创新;会倒逼二线厂商打磨品质、提升效率;也会倒逼车企在供应链整合中打造真正的产品力。整个产业链会在动态博弈中找到新的利润平衡点,最终受益的,是整个产业,以及每一个终端消费者。
动力电池市场走到今天,车企与电池厂商的诉求,与其说是围攻一家企业,不如说是整个行业走向市场化的必经一课——毕竟,真正的王,从来不怕对手上桌。