收入破11亿,利润只剩1084万,信得科技二闯港股

一家从2007年11月起就在A股门外屡屡折戟的动保老将,终于把营收做到了11亿元以上,第一次跨过这道它盼了多年的门槛。
10月中旬,山东信得科技第二次向港交所递交上市申请,中泰国际独家保荐。作为按2025年收入计中国动物保健市场第十、禽用兽用生物制品市场前三的企业,它的规模身位并不差,2025年营收首次突破11亿元、同比增长21.6%。
但规模对应的利润水平是另一回事,同年净利润同比下滑61.5%,只剩1084万元,几乎贴着盈亏线;三年平均净利率仅约2.3%,盈利空间十分有限;账面盈利高度依赖政府补助,财务成本连续三年超过净利润,意味着当年的利润还覆盖不了利息支出。一家从A股转到港股的企业,能否把规模真正转化为利润,是这份招股书绕不开的第一道考题。
减值与费用拖累盈利质量
信得科技成立于1999年,深耕动物保健领域27年,产品覆盖兽用生物制品、中兽药、化药制剂、饲料及饲料添加剂四大板块。按2025年收入计,公司在中国动物保健市场排名第十、禽用兽用生物制品市场前三,其中动物保健抗体市场市占率14.9%居首、转移因子产品市占率44.5%居第一。
兽用生物制品是核心收入来源,2023年至2025年占收入比重分别为63.6%、64.2%、67.5%,2025年疫苗产品收入6.30亿元、同比增长32.3%。
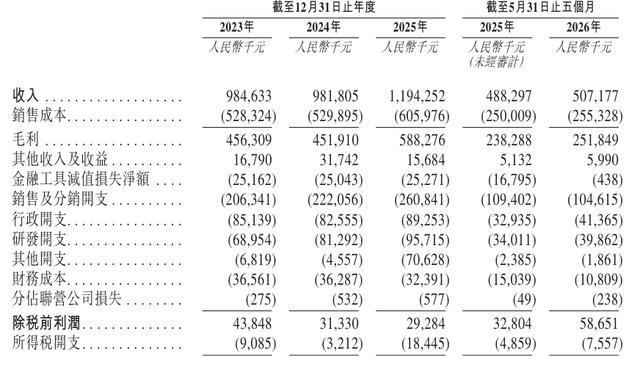
把细分龙头的排名和利润表放在一起看,反差立刻显出来。2023年至2025年,公司收入分别为9.85亿元、9.82亿元、11.94亿元,但净利润仅为3476.3万元、2811.8万元、1083.9万元,三年平均净利率仅约2.3%。2025年净利润同比下滑61.5%,症结在于非经常性项目,公司2023年收购山东海利后遭遇生猪养殖行业低迷,当年计提商誉减值2849万元及长期资产减值约3050万元,合计约5900万元拖累当期账面利润。
若按剔除减值等项目后的经调整净利润口径,2025年约为6536万元,反倒是2023年(3476万元)的1.9倍;账面利润的大幅回落,更多是一次性减值动作的结果,而非主营赚钱能力的同步失速。
政府补助与利息支出,是利润表上另两项需要单独看待的科目。2023年至2025年,公司计入其他收益的政府补助分别为924.6万元、2869.3万元、1189.9万元,其中2024年补助规模略超当年账面利润,含补助成分相当高;同期财务成本分别为3656.1万元、3628.7万元、3239.1万元,连续三年利息支出超过当期净利润。一增一压之间,这家公司真实的盈利底色已经清晰。
前五月利润大增,海外市场成第二增长曲线
进入2026年,前五个月公司实现营收5.07亿元、同比增长3.9%,净利润5109.4万元、同比大增82.8%,五个月净利润已超过2025年全年水平;净利率由5.7%升至10.1%,毛利率进一步提升至49.7%。
招股书解释,利润大增得益于产品结构优化、高毛利兽用生物制品占比提升以及减值因素不再重复发生。不过,同期收入增速只有个位数,利润弹性主要来自结构与基数,需求端尚未出现明显的量的拐点。
2025年,公司海外收入达6679万元,同比大增136.2%,主要集中在巴基斯坦、埃及及越南等新兴市场;2026年前五个月,海外收入进一步增至4238万元、同比增长91.2%,占总收入比重由2023年的1.2%升至8.4%。公司已在非洲、中东及东南亚的32个国家启动当地业务合作,海外市场正成为其打破国内份额瓶颈的第二增长曲线。
不过,放到整个行业来看,公司在中国动物保健市场的份额仅约1.5%,行业参与者超过1500家,竞争充分;2025年销售及分销开支2.61亿元,营销费率居高不下;客户留存率2025年为68.2%,客户关系的维护与持续开发仍是经营重点。
前五大客户收入占比在16.2%至18.6%之间,集中度不高,分散的客户结构既降低了单一依赖,也意味着每一份订单都要靠高费用去换,规模与费用的矛盾始终没有解开。
资本之路坎坷,A股三度折戟
2007年11月及2009年,公司曾两度向中国证监会提交深交所上市申请,两次均在发审委阶段终止,受阻原因分别涉及新产品缺少新兽药证书、与原关联方潍坊信得的商标许可协议关联交易定价公允性问题;2022年,公司第三次冲刺A股又因串通投标处罚折戟,主动终止辅导进程。
招股书表示,历史A股申报的相关障碍现已消除,原关联方潍坊信得已成为公司间接子公司,此后引入住友商事等外部股东,转向港股寻求融资通道。
保荐阵容在两次递表之间也出现了变化。首次申报时由工银国际、中泰国际联席保荐,2026年6月9日工银国际退任整体协调人,仅余中泰国际独家承担,公司未就变更原因作出说明。
同时,招股书完整披露了多项历史及现存合规风险:其一,2022年因涉嫌串通投标,公司被处以三年禁止参与军队采购的处罚,该禁令已于2025年4月到期失效;其二,报告期存在社保、住房公积金欠缴,2023至2025财年及2026年前五月欠缴总额分别约1860万元、2030万元、2220万元及640万元,存在补缴及滞纳金风险,控股股东已承诺对相关损失作出全额赔偿,但合规记录本身仍会进入监管与投资者的视野。
一级市场的价格已经先给出了评价,公司C轮融资后估值约18亿元,较B轮融资及2022年8月股份转让后的约28.78亿元缩水近四成,2026年7月的股份转让估值维持在18亿元附近。本次募资拟用于产能扩建、研发投入、海外市场拓展及补充流动资金等方向。
信得科技的禽用生物制品前三地位、细分市场第一的抗体与转移因子份额,以及快速增长的海外业务,构成了其二次递表的叙事基础;而偏低的净利率、依赖补贴的盈利底色、三度折戟A股的资本史、保荐人中途退出及社保欠缴等合规隐忧,则让这份招股书的成色打了折扣。
从禽苗三强到动保第十,这家老牌动保企业能否借港股打破份额与盈利的双重瓶颈,答案仍悬而未决,留给市场的,是又一次关于增长、质量与合规平衡的检验。(作者 | 张洪锦,编辑|秦聪慧)