博迁新材的前世今生:MLCC镍粉全球第二,2026Q3毛利率29.42%高于行业平均3.67个百分点

博迁新材是国内领先的高端电子专用金属粉体平台企业,MLCC镍粉全球市占率位居第二,依托自主PVD工艺构筑深厚技术壁垒。公司成立于2010年11月5日,2020年12月8日登陆上海证券交易所,注册地为江苏省,办公地覆盖江苏省、香港特别行政区。
博迁新材主营业务为电子专用高端金属粉体材料的研发、生产和销售,所属申万行业为有色金属-能源金属-镍,覆盖被动元件概念、高温合金、大盘成长三大概念板块。
经营业绩:营收行业第二,净利润行业第二
2026年三季度,公司实现营业收入14.48亿元,在所属2家同行业企业中排名第二;行业第一名力勤资源营收达374.93亿元,当期行业平均数、行业中位数均为194.71亿元。同期公司实现净利润2.27亿元,同样在2家同行业企业中排名第二;行业第一名力勤资源净利润为53.3亿元,当期行业平均数、行业中位数均为27.78亿元。
资产负债率低于同业平均,毛利率高于同业平均
偿债能力方面,2026年三季度公司资产负债率为37.56%,较去年同期的16.82%有所上升,低于当期行业平均44.44%。
从盈利能力看,2026年三季度公司毛利率为29.42%,较去年同期的31.62%小幅回落,高于当期行业平均25.75%。
董事长王利平薪酬140.35万元,同比增加5.03万元
公司控股股东为宁波广弘元创业投资合伙企业(有限合伙),实际控制人为王利平。王利平,男,中国国籍,1960年6月出生,无境外永久居留权,硕士学位,高级经济师。现任本公司董事长,公司薪酬与考核委员会委员,兼任多家关联企业相关职务,系第十二届、十三届全国人大代表,中国文教体育用品协会副会长,曾获全国文教体育用品行业优秀企业家、中华慈善突出贡献人物奖等多项荣誉。其2025年薪酬为140.35万元,较2024年的135.32万元同比增加5.03万元。
公司董事兼总经理裘欧特,1969年出生,中国国籍,无境外永久居留权,西南科技大学会计学专业本科学历,中国注册会计师协会非执业会员,高级会计师,同时兼任下属子公司相关职务。其2025年薪酬为108.35万元,较2024年的98.32万元同比增加10.03万元。
A股股东户数较上期增加41.11%
截至2026年9月30日,公司A股股东户数为6万,较上期增加41.11%;当期户均持有流通A股数量为4360.65,较上期减少29.13%。截至2026年6月30日,公司十大流通股东中,香港中央结算有限公司位居第五大流通股东,持股756.52万股,相比上期增加62.13万股;华商均衡成长混合A、财通成长优选混合A为新进十大流通股东,分别持股329.99万股、329.25万股,永赢科技智选混合发起A、易方达环保主题混合A、前海开源新经济混合A退出十大流通股东之列。
财通证券指出,博迁新材是高端超细金属粉体平台公司,MLCC镍粉全球第二,依托自主物理气相冷凝法(PVD)平台形成可跨金属体系拓展的高端电子金属粉体布局,2026年6月递交港股上市申请,拟新增320吨镍粉及1280吨铜粉产能。业务亮点包括:
AI浪潮带动高毛利小粒径镍粉占比提升,预计2027年镍粉出货3000-3300吨,同比增长约50%,高端产品占比升至10%以上,毛利率可达45-50%;
铜粉业务受益于光伏“贱金属代银”趋势与MLCC国产替代,2026年上半年营收1.92亿元,同比增长260%。
机构首次覆盖给予“买入”评级,预计2026-2028年公司归母净利润分别为3.3亿元、8.4亿元、12.1亿元。
天风证券指出,博迁新材作为全球MLCC镍粉主要供应商,2025年全球市场份额位居全球第二,近期连续推进多轮超细金属粉体扩产项目,产能供给与精细分级能力持续提升。业务亮点包括:
2026年上半年镍粉收入5.57亿元,同比增长40.75%,核心产品镍粉毛利率维持33.82%高位;
铜粉已完成从研发到量产的关键转化,出货规模同比大幅增长,多款铁基合金粉体新品通过下游客户验证,纳米级硅粉等新品同步推进评测。
机构维持“买入”评级,上修盈利预测,预计2026-2028年公司归母净利润分别为4.0亿元、7.0亿元、11.6亿元。
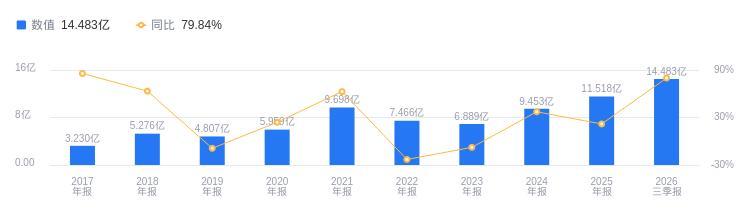
图:博迁新材营收及增速
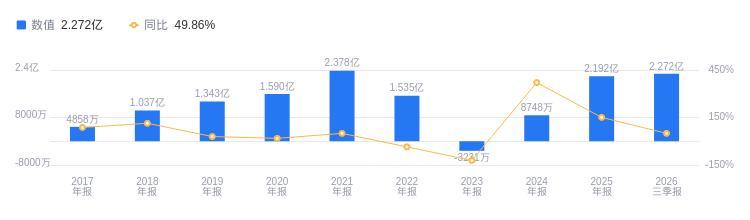
图:博迁新材净利润及增速