长江存储 IPO 停滞 55 天,放缓源于市场承接压力

一季度赚333亿,毛利率快80%,长江存储IPO递交上去54天没动静。外面都在传是A股扛不住这么大的盘子,但我翻了招股书和审核数据,发现事情根本没那么简单。
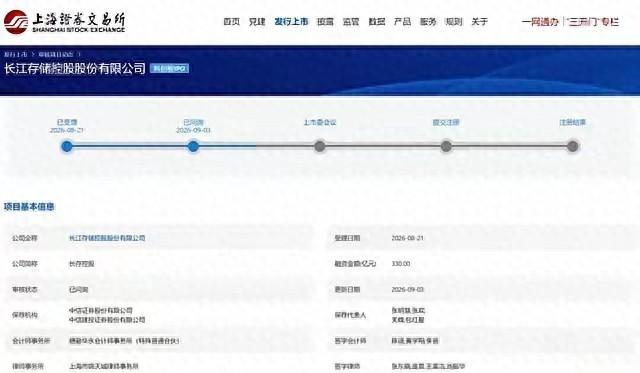
先把时间线摆清楚。8月21号,长江存储的科创板IPO获上交所受理,计划募资330亿。9月3号,审核状态变更为“已问询”。
然后呢?然后就没动静了。截至10月27号,它还停在“已问询”这一步,既没进上市委审议,也没提交注册。从9月3号到10月27号,整整54天,问询回复栏里干干净净。
你说这是个啥信号?我的看法是,别急着下结论。“已问询”是个中性状态,跟“中止审核”完全是两码事。中止是出了问题,已问询只是说明流程还在走,只是走得慢。
那为啥走得慢?我拆了三层,一层比一层扎心。
第一层,时间正变成成本。招股书里经审计的财报截止日是2026年3月31日,按规则6个月内有效,9月30号就该更新了。特殊情况可以延到12月31号,但越往后拖,要补的财报就越靠近周期的后段。
说白了,NAND价格一个季度一个价,拖得越久,数据的不确定性就越大。这不是谁在卡你,是时间本身在抬高审核成本。
第二层更微妙。招股书里写着“无控股股东、无实际控制人”,但穿透之后一看,湖北国资约44.22%,大基金系约23.35%,两块加起来超过92%。92%的国资背景,却说没有实控人,这事搁谁看了都得问一句为什么。
这不是说有问题,而是说这是一个必须被论证清楚的合规命题。上交所对这类结构的追问从来不含糊,论证需要时间,也需要补充材料。
顺便说一句,同集团的新芯股份,2024年9月受理,中间多次因为财务资料过期补交,还中止过两次,最后2026年5月撤回了。长存的复杂程度比新芯高得多,新芯走过的坑有参照意义。但直接类比说长存也会撤回,那是逻辑跳跃,得警惕。
第三层最要命,利润到底能不能当常态看。2026年一季度,长江存储营收470.42亿,净利润333.79亿,是2025年全年的2.35倍。毛利率从35.30%直接飙到78.73%。
漂亮吧?但你再琢磨一下,这利润是怎么来的。招股书里写了,NAND平均单价较2025年全年均价涨了172.72%,存储芯片均价涨了218%。
注意,这是跟2025年全年均价比的,不是同比。而且涨幅在收窄,一季度涨55%到60%,二季度涨约60%,三季度已经掉到18%到23%了。
更关键的是,存储是个强周期行业。2023年还亏着191.81亿,2024年赚67.71亿,2025年赚142.11亿,2026年一季度就干到333.79亿。这条曲线陡得吓人,但它能一直这么陡吗?
审核问询的核心从来不是“你赚得多不多”,而是“这个利润能不能被当作常态来估值”。周期顶部的读数,拿来做长期定价的锚,是很危险的。
再说市场这边。很多人把长存停滞归结为“A股没钱了”,但这事得掰开看。当前A股确实在缩量磨底,存量博弈的资金面,突然来一个超大市值新股,分流效应是真实存在的。
可“分流”和“扛不住”是两码事,把下跌全归给一只新股,那是情绪归因。更关键的是,这事不是只有A股在发生。10月23号,SK海力士暂停了旗下Solidigm的IPO,东山精密港股公开发售认购只有0.39倍。全球半导体资本市场的温度都在降,单独归因于A股虚弱,不全面。
所以你看,市面上流行的三个说法,都得打个问号。“企业不行”?不成立,业绩和行业地位摆在那。“A股扛不住”?部分成立,但被夸大了。“暂缓是护市设计”?我觉得这是结果,不是设计。审核按规则推进,护市只是事后解读。
那真正卡住的是什么?我琢磨了很久,最准确的描述是——估值锚漂移了。
你想想,周期顶部让盈利没法直接外推成常态,财报过期让定价基准不断后移,控制权结构又需要时间论证。三个因素叠在一起,结果就是任何一个参与方,都很难给出一个稳定的价格。
这时候最理性的选择是什么?等。等一个数据更清晰、论证更完整的窗口,而不是硬着头皮上会。这既不是打压,也不是护盘,就是市场对万亿级周期资产本能的定价谨慎。
说到这,得提一嘴影子股的事。养元饮品2025年4月花16亿参股了约0.98%,长存受理后,8月24号、25号连着两个跌停。这很说明问题,影子股交易的是情绪和套利,跟长存基本面根本不同步。
对普通人来说,启示挺简单。别把上市时间表当交易依据,所有时点都是流程推演,延期是常态。也别用周期顶部的利润去给周期股算估值,这是最常见的陷阱。
说到底,长江存储的54天,照见的不只是一家公司的节奏。它照见的是中国资本市场怎么给一个周期顶部的核心资产定价,这道题没有标准答案。
市场需要的不是快,是厚度,是定价能力。至于什么时候上会,盯着上交所披露就行。