
力勤资源的前世今生:镍全产业链布局全球领先,2026前三季营收374.93亿超行业均值92.55%

力勤资源是全球镍全产业链领域的核心参与者,镍产品贸易量、湿法冶炼产能均居全球前列,具备全产业链一体化竞争优势。公司成立于2009年1月5日,于2026年9月30日在深圳证券交易所上市,注册地与办公地均位于浙江省宁波市。
力勤资源隶属于申万有色金属-能源金属-镍赛道,属于近端次新、新股与次新股、次新股概念板块,核心围绕镍全产业链布局,下设三大业务分部:镍产品贸易主营红土镍矿、镍铁及镍钴化合物贸易;镍产品生产主营镍铁、镍钴化合物生产;其他业务覆盖镍铁炉、矿热炉等设备制造,以及码头港口运营、物流海运服务,相关产品广泛应用于钢铁、新能源汽车领域。
经营业绩:营收行业第一,净利润行业第一
2026年三季度,公司实现营业收入374.93亿元,行业排名1/总家数2,行业第一名力勤资源374.93亿元,第二名博迁新材14.48亿元,当期行业平均数与中位数均为194.71亿元。同期公司实现净利润53.3亿元,行业排名1/总家数2,行业第一名力勤资源53.3亿元,第二名博迁新材2.27亿元,当期行业平均数与中位数均为27.78亿元,两项核心盈利指标均大幅领跑行业。
资产负债率高于同业平均,毛利率低于同业平均
偿债能力方面,2026年三季度公司资产负债率为51.31%,高于行业平均44.44%。
从盈利能力看,2026年三季度公司毛利率达22.08%,较去年同期的18.74%实现明显提升,但低于行业平均25.75%。
董事长蔡建勇2025年薪酬2161.08万元
公司控股股东为浙江力勤投资有限公司,实际控制人为蔡建勇。蔡建勇1971年1月出生,中国国籍,无境外永久居留权,大专学历。2000年4月至2007年12月,任职于浙江远大进出口有限公司,专注于商品进出口及国内贸易;2008年1月至2008年12月,任宁波前程进出口有限公司副总经理,依托矿石交易相关经验深耕国际商品贸易。2009年1月至2021年12月,任公司董事、总经理;2009年1月至今,任公司董事长;2021年12月至今,任公司执行董事;2024年3月至2025年2月,任公司总经理,2025年领取薪酬2161.08万元。
公司总经理胡芝春1983年1月出生,中国国籍,无境外永久居留权,博士,正高级工程师、注册咨询工程师。2007年7月至2025年2月,历任中冶赛迪工程技术股份有限公司咨询事业部技术经济专业设计师、赛迪技术咨询研究室常务副主任、咨询与运营服务部副部长、咨询事业本部副总经理、咨询事业本部总经理、钢铁事业本部总经理、副总经理、总工程师、党委委员兼副总经理、党委副书记兼常务副总经理、党委书记兼总经理。2025年2月至今,任公司总经理,2025年领取薪酬789.88万元。
A股股东户数28.2万户
截至2026年9月30日,公司A股股东户数为28.2万,当期户均持有流通A股数量为557.94。
华金证券指出,力勤资源近年业绩保持高速增长,2023-2025年营收分别为212.86亿元、298.46亿元、402.55亿元,同比增速依次为16.19%、40.21%、34.88%;同期归母净利润分别为10.50亿元、17.68亿元、28.62亿元,同比增速依次为-39.06%、68.41%、61.87%。公司预测2026年1-9月营业收入同比增长27.93%至41.40%,归母净利润同比增长54.00%至58.89%。核心投资亮点包括:
镍需求增长确定性强,供给收紧支撑镍价上行:受益于新能源汽车扩张、不锈钢消费修复,叠加高镍三元正极成为固态电池主流路线,具身智能等新兴场景新增需求,预计2029年国内镍金属需求量将增至319.4万金属吨;印尼收紧镍矿开采配额、限制出口进一步收缩全球供给,2026年5月LME镍均价较2025年全年均价提升24.04%,具备稳定镍资源供应能力的企业优势凸显。
公司镍全产业链布局全球领先:2024年镍产品贸易量位居全球第一,占当年全球镍产品市场需求的10.4%;截至2024年末,控股HPAL湿法冶炼产能规模居全球第二,市场份额约19.7%,印尼暂停新建镍冶炼项目许可证发放将进一步利好存量落地产能企业。
向下游延伸绑定头部产业链资源:公司联合宁德时代旗下宁波邦普合资设立普勤时代,在印尼共建覆盖红土镍矿开发、镍冶炼、电池材料、动力电池制造及回收的全产业链项目,深化与宁德时代的合作关系,打开高附加值成长空间。
对比同行业可比公司,公司销售毛利率处于同业中高位区间。
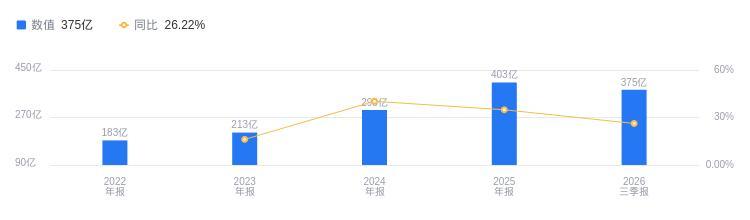
图:力勤资源营收及增速
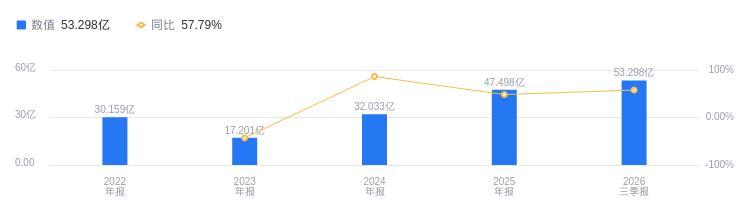
图:力勤资源净利润及增速