6个月IPO过会,实控人被疑“临门套现”,微容科技回应财闻:系为推进早期投资人退出

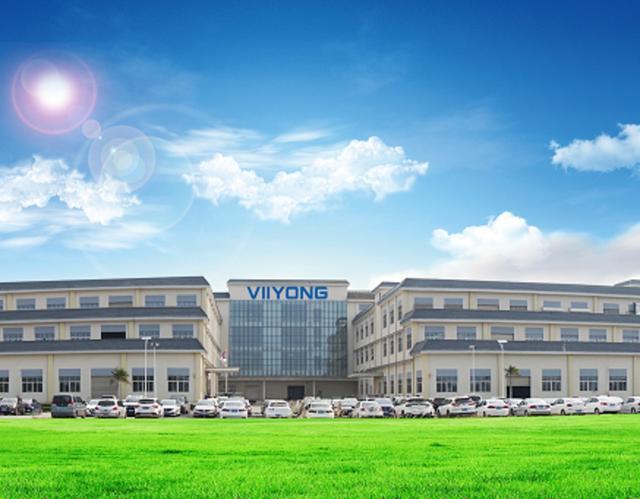
经历了184天等待,10月29日,深交所官网显示,广东微容电子科技股份有限公司(简称“微容科技”)创业板IPO审核状态已变更为“上市委会议通过”。
招股书显示,微容科技主营微型化、高容量、高可靠等高端MLCC的研发与销售。
据弗若斯特沙利文数据,按2024年产品销售量计,其超微型MLCC在中国市场排名第1,全球市场排名第2,仅次于村田制作所。在以AI服务器为主体的工业装备领域,微容科技MLCC产品具有高容量优势,公司凭借国内领先的高精密堆叠与压合技术,已实现堆叠超1200层的工艺,依托这一核心技术突破,公司工业类MLCC在0805与1206尺寸下可分别实现100μF与220μF的高容量,上述型号已批量供应头部服务器厂商。
业绩方面,2023年至2026年上半年,微容科技实现营收10.41亿元、15.12亿元、18.45亿元和10.09亿元,最近三年年均复合增长率为33.17%。2023—2025年归母净利润分别为5741.43万元、2.35亿元、2.69亿元,年均复合增长率为116.65%。
今年前8月,该公司累计净利润超2.44亿元,同比增长超45%。经申报会计师出具的《盈利预测报告》显示,2026年全年,其预计实现营收26.04亿元,同比增长41.11%;预计实现净利润4.21亿元,同比增长56.13%。
此外,近日微容科技董秘办在此前两轮审核问询函以及一次审核中心意见落实函的基础上,就公司未来成长性、业绩稳定性、日韩厂商产能配置影响、产能消化安排以及期后利润下滑风险等问题,向财闻进一步作出了书面补充回应。
据微容科技透露,其主营业务毛利率自今年二季度就回升到了28%左右,截至三季度末,在手订单规模已达17.75亿元,其中消费类10.73亿元、工业类5.14亿元、车载类1.88亿元。消费类来看,除手机业务外,其智能穿戴、网通设备、PC周边等合计贡献已超过半数;此外,工业类订单里,服务器、光模块的占比也保持着较高水平;车载类订单则主要涉及汽车主机厂。
此前审核阶段,监管与市场媒体曾多次关注微容科技“账面理财超22亿却募资2亿补流”的问题。而在本次回函,该公司补充说明了具体的资金情况,“截至2025年末的22.64亿元金融资产多为有期限约束的定期存款与大额存单,与日常自由支配的营运资金存在本质差异。”
回函同时透露,2027至2028年预计将投入超30亿元用于产能建设,叠加营收规模扩大带来的营运资金刚性占用,2亿元补流旨在为日常营运提供结构性缓冲,并承诺资金将专户存储,不会变相购买理财。
针对与“深圳宇阳”的专利纠纷,该公司董秘办透露,当初18项涉诉专利经多轮无效宣告与法院判决后,目前仍在有效期内的仅剩5件,公司目前还委托了第三方出具FTO(自由实施)报告,证明其现有技术未落入宇阳现存有效专利的保护范围。
针对公司实控人陈伟荣、陈绮慧父女去年11月的股权转让动作,微容科技澄清表示,此举系为平稳推进早期投资人退出,实控人个人出让少量股权以补足交易价格与C+轮协议约定回赎价格之间的差额,不存在套现情形。针对未来日韩厂商可能“回防”的竞争风险,微容科技董秘办则称,公司绝不会以牺牲盈利质量为代价发起低价竞争。