储能业务爆发!鹏辉能源三季度净利暴增超9倍,587Ah正式量产下线

「储能与电力市场」获悉,10月26日晚间,鹏辉能源(300438.SZ)披露2026年第三季度报告,同时召开三季度业绩交流电话会议。
报告期内,全球储能市场需求旺盛,公司储能主业迎来爆发式增长,带动营收、净利润、经营现金流同步大幅改善;大容量储能电芯实现量产,AIDC算力电池、人形机器人电池等前沿产品推进验证,H股IPO进程稳步向前。
主要财报数据如下:
前三季度,公司实现营业收入178.66亿元,较上年同期75.81亿元同比增长135.67%;归属于上市公司股东净利润11.78亿元,上年同期仅1.15亿元,同比增幅高达928.81%;扣除非经常性损益后的净利润12.02亿元,同比暴涨7545.71%。
2026年第三季度,公司实现营业收入68.88亿元,同比增长109.98%;归属于上市公司股东净利润3.62亿元,同比增长78.55%;扣非归母净利润3.82亿元,同比增长118.52%。
现金流方面,前三季度公司经营活动产生的现金流量净额达9.13亿元,同比大增8032.76%,经营现金流由上年同期净流出转为净流入。公司解释,储能业务规模快速做大,销售回款明显增加,是经营现金流大幅改善的核心原因,企业自身造血能力得到显著增强。
资产负债方面,截至2026年9月30日,公司总资产275.58亿元,较2025年末的213.86亿元增长28.86%;归属于上市公司股东所有者权益67.02亿元,同比增长25.01%。
业务扩张带动多项资产科目大幅变动:应收账款60.66亿元,较期初增长65.81%;应收票据14.29亿元,增长27.20%;在建工程12.92亿元,增幅143.18%,主要为储能产线持续建设投入。
负债方面,为匹配产能建设,长期借款增至24.78亿元,较上年末提升79.59%;应付票据39.12亿元,同比增长49.94%。
主要会计数据和财务指标:
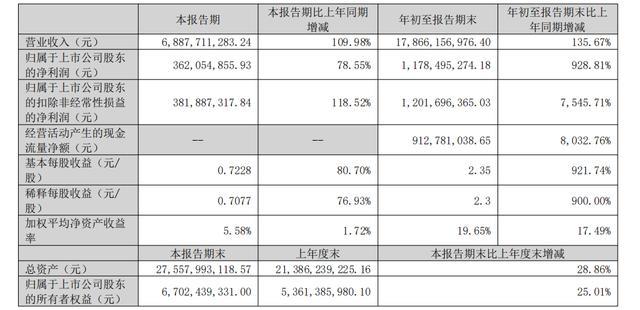
图源:鹏辉能源2026三季度报告
针对市场较为关注的存货与资产减值问题,公司在业绩电话会上作出详细解读。
三季度末存货规模45亿元,较半年度期末48亿元环比下降约6%。公司介绍,内部已经强化各工厂、事业部存货考核机制,在营收近乎翻倍增长的背景下,有效控制存货整体规模。但受碳酸锂市场价格持续下行,叠加消费税相关减值测试影响,第三季度存货跌价准备环比出现明显增加。与此同时,随着营收扩张,应收账款体量持续走高,公司按照会计准则计提信用减值损失,除常规坏账计提外,还包含个别应收账款单项计提,资产减值对当期利润形成一定挤压。
行业政策层面,消费税落地、出口退税取消对储能行业形成新的外部压力。鹏辉能源坦言,新税收政策对企业经营带来不小挑战。公司一方面尝试向下游客户传导部分成本,但传导效果存在一定局限性;另一方面将大力加码海外市场开拓,前三季度海外出货量已经实现同比大幅增长。尽管出口退税政策调整带来不利影响,公司海外销售团队持续拓展客户资源,目标力争2027年海外销售收入继续实现较大幅度提升,通过海外市场对冲国内政策带来的压力。
产品矩阵方面,储能核心产品取得重要进展,衢州基地587Ah大容量储能电芯已于10月10日正式量产下线。目前产线尚处于产能爬坡阶段,设备调试、良率提升仍需要时间,预计2026年第四季度开始向市场供货并贡献营业收入,大电芯产品有望进一步提升公司储能产品竞争力与单瓦时盈利空间。
新兴业务多点布局,但多数尚处在导入、送样验证阶段,暂未形成大规模业绩贡献。AIDC算力储能方向,UPS备电电芯正在接受客户验厂,BBU电池产品完成送样测试;人形机器人电池已经和国内头部客户开展合作,实现小批量送样。消费电池板块,包含消费数码、轻型动力的大消费板块,第三季度销售收入实现环比增长,传统业务底盘保持稳定,作为第二增长曲线的新兴业务仍需等待商业化落地。
资本运作方面,公司H股IPO工作正在有序推进,现阶段等待证监会备案批复,以及港交所审核聆讯。