力勤资源:前三季度收入超374亿元,KPS全面达产打开成长空间

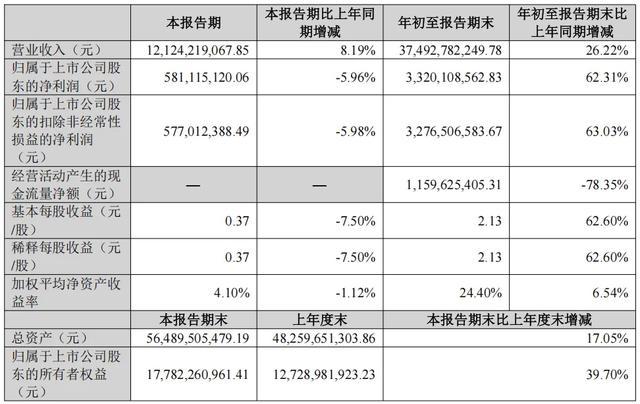
10月30日,力勤资源(001246.SZ/02245.HK)发布2026年第三季度报告。报告显示,公司前三季度实现营业收入374.93亿元,同比增长26.22%;归属于上市公司股东的净利润33.20亿元,同比增长62.31%;扣除非经常性损益后归母净利润32.77亿元,同比增长63.03%;基本每股收益2.13元,加权平均净资产收益率达24.40%,较上年同期提升6.54个百分点。
公开资料显示,力勤资源是全球领先的镍全产业链服务商,核心业务覆盖镍资源采购、镍产品贸易、镍产品生产与销售全链条,是中国规模最大的镍矿供应商与贸易商,下游客户遍及全球头部新能源材料企业、不锈钢生产商及大宗商品贸易商。
KPS项目全面达产,产能落地驱动业绩高增
本期公司业绩增长的核心驱动力来自印尼奥比岛RKEF火法冶炼二期KPS项目的产能释放。作为公司海外布局的核心产能项目,KPS共建设12条生产线,年设计产能达18.5万金属吨镍铁。项目所有产线于2026年5月全部投入商业运营,并于8月1日正式达到设计产能,实现全面达产。
随着KPS进入满产运行阶段,奥比岛产业集群已实现全线满产运营,已形成年产40万金属吨镍的稳定规模化生产能力。
从经营指标来看,截至三季度末公司合同负债达4.84亿元,较年初增长255.28%,主要系销售规模扩大、预收货款增加所致,直观反映出下游订单需求持续旺盛;存货规模随产能爬坡同步提升,系公司在镍价相对低位主动加大战略性采购,为后续生产旺季提前锁定成本优势。



H+A 双资本平台成型,募资赋能产业链纵深拓展
2026年9月30日,力勤资源正式登陆深交所主板,本次发行价为21.23元/股,募集资金净额约34.04亿元。此次A股上市是公司继2022年12月港股上市后的又一重要里程碑,标志着力勤资源正式构建起H+A双资本运作平台:港股平台助力公司深度链接全球资源与国际投资者,A股平台则为公司对接国内产业资本、拓展新能源产业链客户搭建了更直接的桥梁。
本次IPO募集资金主要投向湿法渣资源化示范项目与MHP精炼生产项目。其中,湿法渣资源化示范项目以印尼奥比岛湿法冶炼项目产生的废渣为原料,经深加工后产出螺纹钢产品,通过提取冶炼废渣中的有价金属,既减少了传统湿法工艺的资源浪费,也将为公司创造额外经济效益。
MHP精炼生产项目则将对控股子公司ONC产出的氢氧化镍钴进行园区内深加工,进一步满足市场对镍产品的差异化需求,提升公司综合市场竞争力。两大项目落地后,将进一步强化公司在镍湿法冶炼领域的技术领先优势与成本竞争力。
镍全产业链龙头地位稳固,产业红利释放成长价值
镍是国家重要的战略性矿产资源,是支撑国内新能源、不锈钢等产业稳定发展的关键基础原材料。我国作为全球最大的镍消费国,本土镍资源储量相对有限,为强化镍资源安全保障能力,工信部等七部门联合印发《有色金属行业稳增长工作方案》等政策,明确提出培育镍等重要有色金属产业链“链主”企业,推动行业龙头在资源配置、品牌价值、创新能力、国际化程度等方面对标世界一流企业。
根据灼识咨询报告,力勤资源在镍产业链多个核心环节均处于全球头部位置。2024年公司镍产品贸易量位居全球第一,占当年全球镍产品市场需求的10.4%;作为中国最大的镍矿供应商,国内市场份额约35.8%;在全球稳定运行的HPAL湿法冶炼项目中,按控股项目年设计产能计算排名全球第二,市场份额达19.7%,在印尼本地湿法冶炼领域的市场份额更是高达25.1%。这份行业地位的背后,是公司从镍矿贸易起步、逐步向冶炼生产环节延伸的全产业链布局能力。
从产业趋势来看,全球镍资源高度集中于印尼,该国镍储量约占全球总量的42.3%,且自2020年起全面禁止镍矿原矿出口,推动全球镍冶炼产业向印尼本土集聚。力勤资源率先在印尼建成覆盖红土镍矿开采、火法冶炼到湿法精炼的完整产业链,具备显著的先发优势。
在镍行业供给端持续整合、头部企业集中度不断提升的行业背景下,力勤资源作为兼具规模优势与技术领先性的镍全产业链服务商,随着 “一带一路” 倡议下印尼产业布局的持续深化,以及募投项目的逐步落地,公司有望在镍产业发展浪潮中持续释放业绩弹性与成长价值。