
北大学霸四个职务一肩挑,博瑞医药实控人涉嫌操纵证券市场被取保

文/刘工昌
一家北大学霸创办的医药公司,一人身兼四职,千盼万盼终于在2026上半年盼来了盈利,但最后也难逃监管处罚和刑事处罚。
这就是博瑞医疗。
图源:每日经济新闻
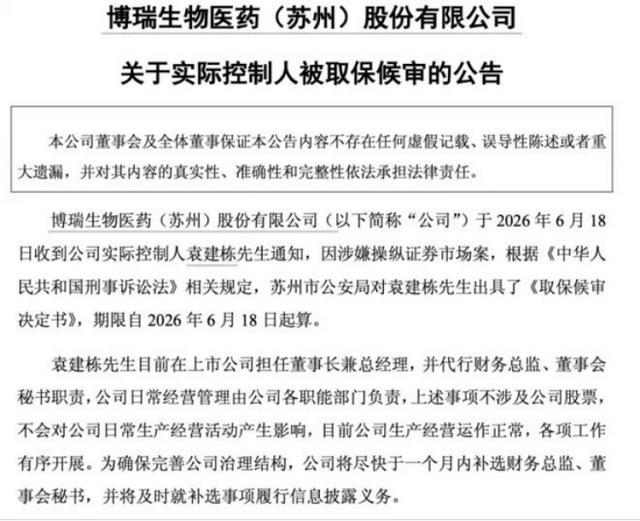
2026年6月18日,该公司实际控制人袁建栋因涉嫌操纵证券市场被苏州市公安局取保候审。这一事件的性质极为严重:操纵证券市场属于资本市场的严重违法行为,直接涉及信息披露的真实性和市场交易的公平性。
盈利大幅改善但仍然被侵蚀
2026年上半年,博瑞医药整体营收规模达6.78亿元,同比2025年同期增长26.17%,利润总额由上年同期的-502.12万元转正至6100.09万元。其中净利润达到5312.25万元,上年同期为-153.63万元,同比实现扭亏。同时子公司资产负债结构持续优化,流动资产从期初4.37亿元增长至5.17亿元,负债合计从期初7.05亿元下降至6.47亿元,抗风险能力进一步增强。
但博瑞医药的归母净利润才5893.28万元,同比增长243.17%。营收那么多,归母净利润才这么点。而且是有近一步是非经常性损益,在大幅增长243.17%的情形下,为什么会这样?公司给出的理由是研发。
但研发投入只是一方面,利润被侵蚀的根源是以下几点叠加:
(1)核心产品收入萎缩:2025年抗病毒类原料药收入同比下滑60.04%,抗真菌类下滑21.39%,直接拉低毛利额。这不是研发问题,是市场问题(集采压价、需求波动)。
(2)研发投入激增:2025年研发总投入5.93亿元,同比增长90.32%,占营收比例飙到48.49%——几乎一半收入砸进了研发。
(3)在建工程转固折旧激增:产能投产后折旧费用大幅增加,直接吃掉利润。2025年固定资产达15.48亿元,占总资产26.58%。
(4)财务费用飙升:借款规模扩大,2025年财务费用5222.53万元,同比增长27.66%;2026年上半年财务费用又同比增长126.22%。利息支出是持续失血点。
至此可以看到,博瑞医药净利润率低不能只归咎于研发投入高,更核心的原因是核心产品收入下滑、折旧增加和利息支出上升, 是“收入端萎缩+折旧增加+利息负担”共同作用的结果,研发投入只是背景板。
从经营上看,博瑞医药2026年上半年利润总额由负转正,核心驱动力是高毛利原料药回暖。
特色原料药作为造血基本盘扛起增长大旗:原料药收入5.99亿元,同比大涨47.22%,其中抗真菌类原料药(+38.73%)和其他类原料药(+93.01%)是最大拉动项,主要受客户海外创新药商业化备货和阶段性需求驱动;毛利率从2025年度的52.29%回升至58.71%。
具体到业务板块,抗真菌类原料药成为了本期业绩爆发的核心引擎,口服给药途径的探索也迎来了关键进展。在中、美两项I期临床中,口服BGM0504片剂显示出优异的安全性与清晰的剂量暴露关系,充分支持每日一次给药。除此之外,博瑞医药还在复杂制剂领域的“药械一体”平台能力也迎来了收获期。
报告期内,公司在该领域收获了里程碑式的突破。作为技术壁垒极高的药械组合复杂制剂,噻托溴铵奥达特罗吸入喷雾剂与噻托溴铵吸入喷雾剂接连在国内获得上市批准。两款高端软雾制剂的接连获批,一举打破了复杂吸入制剂的技术壁垒,全面验证了博瑞医药在复杂处方设计、精密给药装置匹配以及全链条质量控制方面的综合硬实力,标志着公司的吸入制剂平台正式由技术攻坚阶段跨入成果兑现阶段。①
另外创新药取得决定性进展,GLP-1/GIP双靶点激动剂BGM0504注射液减重适应症上市申请已获国家药监局受理,正式迈入商业化申报阶段;口服片剂在中国和美国I期研究中均展现良好减重效果和安全性。博瑞医药因此形成了覆盖“起始物料—高难度中间体—特色原料药—制剂”的全产业链持续盈利模式。
总起来看,报告期内,博瑞医药深耕多年,打通了从“起始物料→高难度中间体→特色原料药→制剂”的纵向一体化产业链,这种深厚的产业护城河使公司能够有效规避外部供应链波动,确保产品的高性价比与交付稳定性。
从原料药的基本盘到创新药的想象空间,博瑞医药的叙事底色是二十四年技术积累形成的产业链能力。②
原料药成核心竞争力
支撑博瑞医药的主要是两块资产:成熟的原料药制剂一体化业务,和以减重药为核心的创新药管线。前者是公司的现金流底座,后者是公司的估值想象空间。
关于原料药这块,核心竞争力在于“难仿”。公司已掌握四十多种高端药物的生产核心技术,生产体系通过中、美、欧、日、韩GMP认证,产品销往全球四十多个国家。这种“难仿”部分来自工艺门槛,部分来自与下游客户深度绑定,构成一道相对结实的护城河。
但真正让市场兴奋、也撑起公司估值的,是另一条线——公司在代谢领域押下的重注,核心产品是BGM0504注射液,该注射液是公司自主研发的GLP-1和GIP双受体激动剂,对标司美格鲁肽这类全球爆款减重药。2025年6月,其Ⅱ期数据显示出优于司美格鲁肽的降糖疗效。
更关键的进展在2026年,6月12日,公司公告BGM0504新药上市申请已正式获国家药监局受理,四个规格同步获批受理号,此前III期研究已达成主要终点及所有关键次要终点。这意味着公司距这款减重新药正式上市,只剩审评审批最后一关。
除了BGM0504,公司还在布局口服BGM0504片剂、新一代长效减重多肽BGM1812注射液,以及若干复方制剂、肌肉保护类药物和基因沉默技术项目,试图构建多代际、多靶点的产品矩阵,而不是把所有筹码压在单一分子上。
除了这些,在技术权益及服务收入方面,报告期内实现2037万元,毛利率高达86.28%。公司向国际大型药企提供包含原料药在内的整体技术解决方案,支持客户制剂产品上市后按比例享受利润分成。
这一模式在国内企业中较为少见,它意味着博瑞在产业链中的角色不仅是供应商,更是技术方案提供方,体现了公司在高端原料药领域的技术议价能力。
原料药与制剂一体化的全产业链贯通,从“起始物料→高难度中间体→特色原料药→制剂”,是博瑞区别于纯原料药企或纯制剂企的关键。原料药是现金牛,不是增长极:原料药目前占公司收入约80%,是支撑创新药研发的“造血基本盘”,但创新药才是估值核心:真正的成长故事是GLP-1管线——BGM0504注射液减, 若商业化成功,才是持续性盈利的拐点。
总结来看,博瑞医药选择了一条技术壁垒和行业壁垒都相对较高的特色原料药赛道,这也就是博瑞医药作为一家原料药行业中的企业却在市场上享受着创新药估值的企业的原因吧。③
四个职务一肩挑的实控人栽了
6月18日晚间,博瑞医药发布公告称,实际控制人袁建栋因涉嫌操纵证券市场,收到苏州市公安局出具的《取保候审决定书》,期限自2026年6月18日起算。
早在三年前的2023年10月。在一次公开电话会议上,袁建栋提前“剧透”了博瑞医药在研多肽减重药BGM0504注射液的临床进展,甚至宣称自己“亲自试药且体重下降了30斤”。
随后博瑞医药的股价应声上涨,最高幅度接近40%。然而当时BGM0504注射液尚处于临床试验阶段,属于明显违规。
事后,江苏证监局出具警示函指出,博瑞医药存在通过非法定信息披露渠道发布未公开重大信息等问题,袁建栋关于药效的相关言论具有误导性,违反了《上市公司信息披露管理办法》相关规定。袁建栋“亲身试药”撬动了股价,付出的代价是一纸监管警示函。
三年后的今天,袁建栋再次面对监管,违规性质从行政违法升级为涉嫌刑事犯罪。
这个人之所以能一而再触犯行规乃至法律,根本原因在于其权力过分集中,对其毫无约束。
2026年以来,其公司核心高管接连离职:财务总监、董事会秘书相继离任,都由袁建栋代任,加上原有的董事长、总经理职位,一人横跨决策、经营、财务监督与信息披露四大核心职能。
对此华南理工大学工商管理学院教授肖万明确指出,董事长、总经理、财务总监、董秘四职集于一身,本身就是极高的治理风险。
天津财经大学中国公司治理研究院副院长徐建也认为,公司声称该安排 “不影响经营” 缺乏说服力,尤其是在实控人已卷入刑事案件的背景下,缺失制衡的治理结构很难保障公司规范运作。④
股权结构同样集中。截至2026年一季报,袁建栋直接持股26.83%,其母持股5.33%,二人控制的持股平台又持股6.33%,三者合计近四成;其女2026年4月被补选为董事,家族色彩进一步加深。
这种“单点支撑”特征意味着,一旦支点波动,公司缺乏足够的缓冲层去吸收冲击。
现金流大幅下滑盈利质量需关注
经营现金流大幅下滑:2026上半年经营活动现金流净额仅1522.94万元,同比减少86.60%,主要因创新药研发现金支出和原材料采购增加;不过Q2较Q1环比改善。
债务融资扩张:期末货币资金13.42亿元(+39.67%),长期借款15.14亿元(+107.21%),应付债券2.98亿元(-54.73%),正以债务融资支撑产能与研发扩张,资产负债率47.27%。
盈利质量需关注:业绩高增依赖抗真菌类原料药的“阶段性需求”,管理层提示客户产品研发进度影响大,业绩在季度间甚至年度间存在较大波动。
几个细节也值得留意:公司2025年加权平均净资产收益率从7.77%降至2.17%,资产负债率51.14%,利息保障倍数从2.20倍骤降至1.00倍,息税前利润已经只能勉强覆盖利息支出。
在资金如此紧张情况下,公司正同时推进三件耗资巨大的事:创新药临床的持续高投入;产能扩张,苏州制剂基地、研发中心、泰兴原料药基地等多个项目同步推进,其中泰兴基地已竣工验收;以及港股二次上市的推进——5月18日公司已重新向香港联交所递交H股上市申请。
这几条战线都需要真金白银。2026年一季度末,总资产增长至65.35亿元,但长期借款从7.3亿元跳升至15.74亿元,应付债券增至7.6亿元,财务杠杆明显加码。公司2025年还获准注册3亿元中期票据,并完成两期共3亿元科技创新债券发行。
换句话说,博瑞医药正在用“举债扩产能、发债养研发、上市补资本”的方式同时推进多线扩张。这意味着公司对外部资本市场的依赖度在持续上升。
往更长远看,博瑞医药的未来系于两件事:一是核心减重药能否顺利获批并商业化放量,验证公司从“原料药代工”向“创新药资产”转型的成色;二是公司能否在权力集中、负债攀升的现实下,建立起更经得起检验的治理与财务韧性。⑤
根据2026年半年报及相关公开信息,博瑞医药上半年在业务经营上暴露出的核心问题是收入结构严重失衡,对原料药业务依赖过重,而制剂和权益分成等下游高附加值业务大幅萎缩。
具体来看,2026年上半年公司整体营收增长26.17%,但增长几乎全部来自原料药(收入增长47.22%),而制剂产品收入同比减少49.92%,海外权益分成收入同比减少53.20%。这意味着公司“原料药+制剂一体化”战略中,制剂端不仅没有跟上,反而在集采降价和流感需求退潮下出现明显塌陷,盈利链条比以往更脆弱。
收入增长依赖单一板块:原料药收入占比超过九成,其中抗真菌类和其他类产品的高增长,主要靠客户商业化备货等阶段性需求拉动,并非稳定的市场扩容。一旦客户采购节奏变化,业绩容易大起大落,可持续性存疑。
高毛利权益分成收入大幅下滑:海外权益分成收入同比减少超五成,反映早期License-out项目带来的持续性收益正在减弱,而新的对外授权或合作尚未形成规模补充。
博瑞医药过度依赖原料药造血,暴露出的致命缺陷是业务结构单一、抗风险能力脆弱,叠加创新药转型“烧钱”却尚未兑现,导致利润被严重侵蚀。这导致的结果是,一旦原料药受集采、竞争和需求波动冲击时,公司缺乏足够的新增长点来对冲,业绩随之大幅波动。
核心业务大幅波动:2025年抗病毒类原料药收入同比下滑60.04%,抗真菌类原料药下滑21.39%,主要受流感趋势变化、国家集采政策及竞争格局影响,业绩依赖单一产品线的风险显著。
博瑞医药当前呈现的是一幅业绩短期回暖与治理深层危机并存的图景。表面上的扭亏为盈,掩盖了公司治理结构的严重失衡;财务数据的边际改善,无法抵消实控人涉案带来的根本性不确定性。
审慎看待业绩回暖“含金量”
2026年上半年,博瑞医药归母净利润5893.28万元,同比增长243.17%,利润总额由负转正。这一改善的核心驱动力是高毛利原料药业务的回暖。报告期内营业收入6.78亿元,同比增长26.17%,公司称“营业收入增长带来毛利额同比增长”。研发投入占营业收入的比例从上年同期的64.83%降至36.78%,费用端压力的阶段性缓解也为利润转正提供了空间。
然而,这种改善的“含金量”需要审慎看待:扣非净利润仅3269.29万元,与归母净利润之间存在超过2600万元的差距,说明非经常性损益对利润贡献显著。经营活动现金流净额仅1522.94万元,同比骤降86.60%,主要因创新药研发现金支出和原材料采购增加。利润转正并未同步转化为现金流的改善。
比财务数据更值得警惕的,是公司治理层面暴露出的系统性缺陷。
2026年6月18日,实际控制人袁建栋因涉嫌操纵证券市场被苏州市公安局取保候审。这一事件的性质极为严重:操纵证券市场属于资本市场的严重违法行为,直接涉及信息披露的真实性和市场交易的公平性。
更令人担忧的是袁建栋在公司内部的权力集中程度。他同时担任董事长、总经理,并代行财务总监、董事会秘书职责,一人横跨决策、经营、财务监督与信息披露四大核心职能。原财务总监邹元来于3月底辞职,原董秘丁楠于5月下旬离任,两个关键岗位的正式人选长期空缺,均由袁建栋一人代任。这意味着在案发前,公司的财务管控和信息披露实际上处于内部制衡近乎失效的状态。
“董事长兼任总经理在民营企业并不罕见,但同时代行财务总监和董秘职责,这在科创板上市公司中极为少见。” 中新网的报道进一步指出,袁建栋之女袁芬妮于2026年4月进入董事会,家族色彩进一步加深。在实控人涉案的背景下,这种家族化的治理结构反而可能加剧决策的风险性。
博瑞医药当前的核心矛盾在于:产业层面具备一定竞争力,但治理层面存在结构性缺陷。
公司在原料药领域的纵向一体化布局和产业链护城河是真实存在的,高毛利原料药回暖带来的业绩改善也有其经营基础。但一家上市公司的实际控制人涉嫌操纵证券市场被取保候审,且此前长期以一人之身把持决策、经营、财务、信披四大职能,这已经不是普通的“公司治理瑕疵”,而是关乎公司信息披露可信度和中小股东权益保护的底线问题。
业绩的短期回暖可以修复估值,但无法修复信任。在治理结构得到实质性重塑、实控人涉案事项有明确结论之前,公司的财务数据和经营进展都需要放在更审慎的框架下解读。
[引用]
①(经营质量改善叠加研发提速 博瑞医药打开成长空间 读创 2026-08-30 18深圳商报)
②(解码博瑞医药半年报:原料药稳底盘,创新药攻山头 21世纪经济报道2026-08-31 文/韩璐)
③(博瑞医药:一家原料药行业中享受创新药估值的公司 知乎用户sJsQrW发布于 2020-10-23)
④(博瑞医药实控人袁建栋出事,已有前科 2026-06-23 来源: 正经社 文丨詹詹编辑丨杜海)
⑤(高研发、高负债、高集中:博瑞医药的减重豪赌与隐忧2026-06-20 成都商报红星新闻 刘谧 周怡)