潮宏基(002345)2026年三季报简析:净利润同比增长69.09%,盈利能力上升

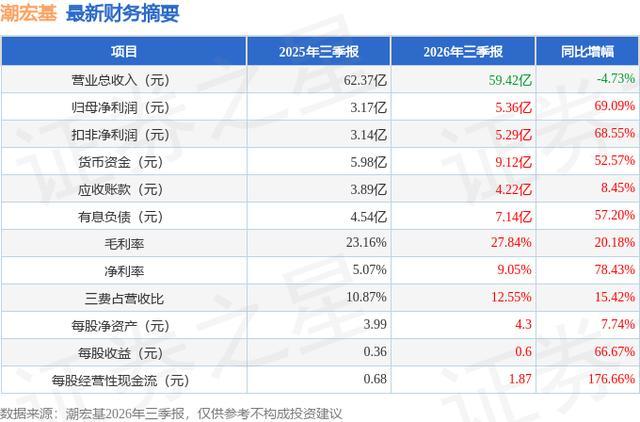
据证券之星公开数据整理,近期潮宏基(002345)发布2026年三季报。截至本报告期末,公司营业总收入59.42亿元,同比下降4.73%,归母净利润5.36亿元,同比上升69.09%。按单季度数据看,第三季度营业总收入15.68亿元,同比下降26.57%,第三季度归母净利润1.14亿元,同比上升897.65%。本报告期潮宏基盈利能力上升,毛利率同比增幅20.18%,净利率同比增幅78.43%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.84%,同比增20.18%,净利率9.05%,同比增78.43%,销售费用、管理费用、财务费用总计7.45亿元,三费占营收比12.55%,同比增15.42%,每股净资产4.3元,同比增7.74%,每股经营性现金流1.87元,同比增176.66%,每股收益0.6元,同比增66.67%
证券之星价投圈财报分析工具显示:
业务评价:公司去年的ROIC为8.7%,资本回报率一般。去年的净利率为5.06%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为5.43%,中位投资回报较弱,其中最惨年份2018年的ROIC为2.68%,投资回报一般。公司历史上的财报相对一般。
融资分红:公司上市16年以来,累计融资总额22.62亿元,累计分红总额23.91亿元,分红融资比为1.06。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。公司预估股息率5.41%。
商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为8%/4.1%/12.1%,净经营利润分别为3.3亿/1.69亿/4.72亿元,净经营资产分别为41.12亿/41.44亿/39.03亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.47/0.46/0.33,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为27.83亿/29.86亿/30.94亿元,营收分别为59亿/65.18亿/93.18亿元。
财报体检工具显示:
建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为55.99%、近3年经营性现金流均值/流动负债仅为12.8%)
建议关注公司应收账款状况(当期应收账款/年报归母净利润已达84.85%)
分析师工具显示:证券研究员普遍预期2026年业绩在7.65亿元,每股收益均值在0.86元。
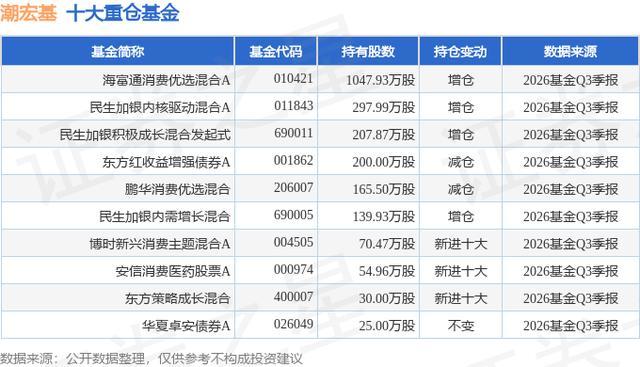
持有潮宏基最多的基金为海富通消费优选混合A,目前规模为6.15亿元,最新净值1.4702(10月30日),较上一交易日下跌1.04%,近一年上涨1.37%。该基金现任基金经理为刘海啸。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:股上市公司中做的相当不错,体现了公司文化及价值,在廖总带领下,抓住了这波行业红利,公司最近三年业绩相当不错,我们长期持有公司股票的小股东股息收益靓眼,在这里要对廖总及潮宏基管理层道声谢谢,未来潮宏基海外扩张,还是要注意商誉的问题及地缘政治风险。 尊敬的投资者,您好!非常感谢您对潮宏基的长期关注、认可与信任。也非常感谢您的提醒,未来公司将继续秉持“以投资者为本”的理念,不断夯实核心竞争力,努力以优异的业绩和持续的股东报馈大家的信任。再次感谢您的宝贵建议与祝福!
2、董事长您好,半年报显示公司归母净利润大增 27.42,但传统黄金收入下滑 5.7,时尚珠宝占比超 53。请问在金价高位波动背景下,公司如何持续强化“非遗花丝”与 IP 联名等差异化壁垒,进一步放大时尚珠宝的高毛利优势?同时,海外门店已增至 14 家,下半年在推进国际化与本地化产品创新方面有何具体规划,以打造第二增长曲线?
尊敬的投资者,您好!公司上半年进一步明确“以时尚设计诠释东方美学,创造更适合佩戴的当代东方珠宝”的品牌定位,紧扣消费者的文化审美与情绪表达需求,精雕细琢每一款产品,持续深耕非遗花丝、IP 联名与高工艺黄金产品线,通过文化赋能与创新设计,打造兼具辨识度与日常佩戴属性的产品矩阵,不断提升高毛利产品占比,强化品牌差异化竞争力。同时,公司稳步推进海外市场拓展,在本地化产品创新方面,通过不断深入洞察本地消费者偏好,推动产品本地化创新,例如今年推出的臻金四面神、象神、大鹏金翅等主题系列,融合当地文化元素,获得当地市场积极反响。谢谢您的关注!
3、财务总监您好,上半年公司经营活动现金流净额同比暴增 223.36 至 13.09 亿元,远超净利润规模。请问这一亮眼表现是否主要得益于存货周转效率的提升?同时,公司综合毛利率提升至 27.39,但销售费用率微增 0.38 个百分点。在加大品牌营销投入的同时,公司如何平衡费用管控与盈利扩张?本次中期拟每 10 股派现 2 元,未来分红比例是否有进一步提升的空间?
尊敬的投资者,您好!上半年经营现金流同比高增,主要系公司本期销售增长、存货结构优化及公司经营盈利能力提升所致;存货周转效率提升是重要因素,但不建议单一归因,具体请您参阅公司半年度报告。公司上半年综合毛利率提升主要系产品结构改善,销售费用率小幅增加主要投向品牌与渠道建设;公司将坚持 ROI 导向和费用预算刚性约束,品牌营销等费用投入会跟公司业务发展相匹配,不断提升公司盈利水平。本次中期分红提升至每 10 股派 2 元,体现公司积极报股东的意愿,未来分红将根据公司《股东报规划》、结合公司业务发展和现金流等具体情况,本着积极报投资者的理念,积极维持持续稳定的现金分红政策,未来随着公司盈利能力的不断提高,在没有重大资本性支出等其它干扰的前提下,将可能进一步提高分红比例。谢谢关注!
4、董秘您好,半年报显示公司线下门店净增 14 家,且坚持“提质增效”策略。请问下半年国内门店拓展的具体节奏如何?同时,公司正推进 H 股发行上市,目前申请进展如何?赴港上市将如何助力公司的海外渠道扩张与国际化战略?此外,近期多家机构给予“买入”评级,公司在市值管理与提升中小股东透明度方面有何具体举措?
尊敬的投资者,您好!下半年公司仍延续年初确定的有质量、稳步扩张的策略,坚持“开好店、开大店,不滥开”的原则,聚焦优质渠道拓展与核心客群培育,根据渠道和客群变化,持续优化门店模式,拓宽布局覆盖,不断扩大市场份额,门店拓展稳步推进,具体请留意公司的定期报告。 公司 H 股发行有利于进一步推进公司全球化战略布局、提升国际品牌形象及综合竞争力,加强与境外资本市场对接,相关工作正常推进中,后续进展情况公司将根据相关法律法规的要求及时履行信息披露义务。
公司非常感谢相关机构的认可,公司一直高度重视市值管理工作,以持续提升经营质量为核心,聚焦主业,不断提升盈利能力,为股东创造更多价值,并积极馈股东,坚持年度 2次分红且不断提高现金报,让全体股东共享公司成长红利。在努力发展业务提升内在价值的同时,公司不断完善规范治理,通过更高质量的信息披露让投资者了解公司,已 8 次获得深圳证券交易所信披工作 级最高评价;同时,主动与市场互动,积极组织业绩说明会,通过多种渠道和平台耐心接待投资者,特别是多途径与中小股东保持良性沟通,切实维护投资者的合法权益。特别感谢您的关注!
5、是否存在未公布的事件像同板块莱绅通灵一样的违规减持行为?
尊敬的投资者,您好!公司高度重视规范运作与合规管理,公司股东及管理层的持股变动均严格遵守相关法律法规及减持规定,不存在违规减持情形。感谢您对公司的关注!
6、董秘你好!我想请问一下贵司目前的箱包业务,是否会重新做调整?目前关于贵司未来的业绩增长点,会如何规划?最后,贵司 H 股上市的进展情况是怎样?
尊敬的投资者,您好!公司箱包业务目前占比较小,旗下女包品牌 FION 成立于 1979 年,是一个有文化底蕴且有忠实粉丝的品牌,近年表现不佳主要受消费大环境影响,我们也积极努力进行优化,去年底及今年上半年也对业务和管理团队进行了调整,接下来将通过品牌力拉伸、产品企划优化、渠道调整及组织架构改革等,推动品牌持续转型,期望随着调整的完成,未来品牌会有较好的增长机会。
H 股发行工作也在推进中,后续进展情况公司将根据相关法律法规的要求及时履行信息披露义务。谢谢您的关注!
交流过程中严格按照有关制度规定,没有出现未公开重大信息泄露等情况。
本文数据来源于潮宏基2026年三季报,仅供参考不构成投资建议。