特色工艺代工12英寸产线,粤芯半导体:首份季报里的三条改善曲线

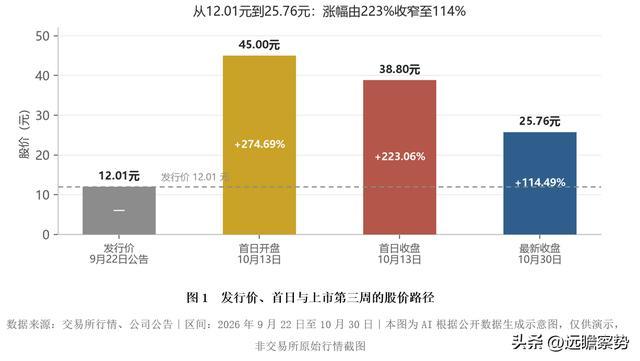
10月13日,粤芯半导体以12.01元发行价登陆创业板,开盘45.00元、市值一度1295亿元,收盘38.80元、涨223.06%。
14个交易日后的10月30日收于25.76元,总市值741.43亿元,较首日收盘回撤33.61%,当日换手率20.28%。
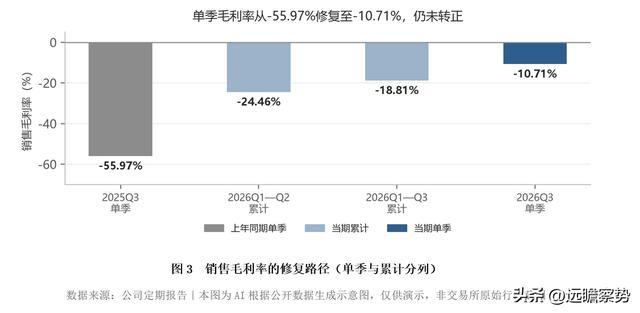
同期首份季报显示,前三季度营收30.15亿元、增69.45%,单季毛利率由上年同期的-55.97%修复至-10.71%。价格在退,基本面在进。
报告摘要
公司以12英寸产线做特色工艺代工,覆盖180nm—55nm,2025年末产能6.33万片/月、规划12万片/月。2026年前三季度营收30.15亿元、增69.45%,归母净利润-14.01亿元、减亏16.91%,经营现金流净额14.53亿元。
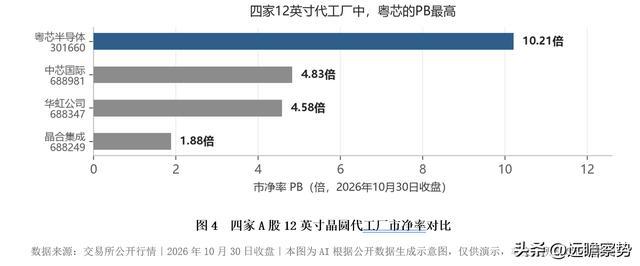
改善真实,转正未至:单季毛利率-10.71%,未分配利润-114.82亿元,资产负债率75.08%。10月30日市值741.43亿元,市净率10.21倍,为四家A股12英寸代工厂最高。
公司无控股股东与实际控制人。
一、公司概况:一条12英寸产线的九年
1.1 基础画像
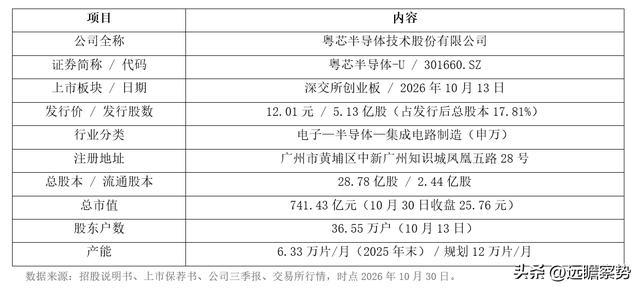
公司成立于2017年12月,注册地广州市黄埔区,是粤港澳大湾区首家进入量产的12英寸晶圆制造企业,主营特色工艺代工,产品覆盖消费电子、工业控制、汽车电子与人工智能。
1.2 股权结构:没有实际控制人的分散持股
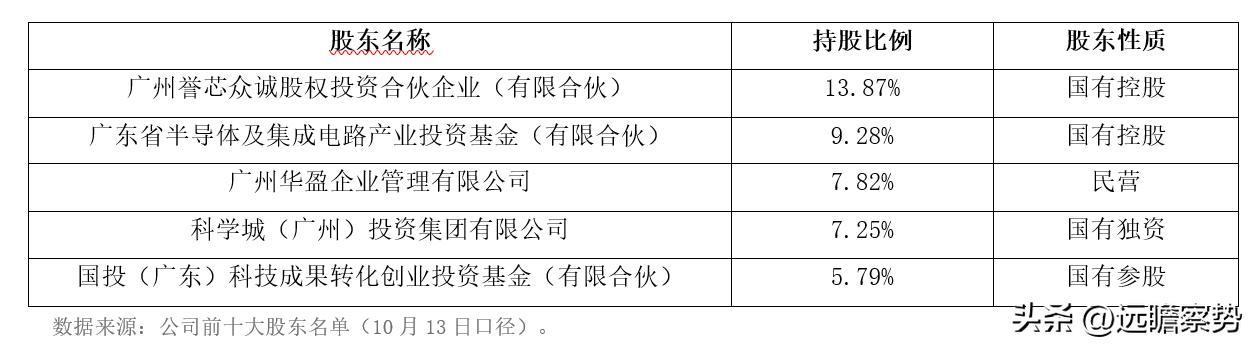
发行后无控股股东、无实际控制人。第一大股东广州誉芯众诚持股13.87%,广东省半导体及集成电路产业投资基金持股9.28%,科学城(广州)投资集团持股7.25%,国有股东合计15.10%。战略配售占初始发行规模50%,参与方包括全国社保基金相关组合与杭州阿里云飞天。
1.3 组织架构与管理层
董事长陈谨直接持有3500万股,董事会秘书吴漾。生产端设第一工厂(一、二期)与第二工厂(三期),第三工厂(四期)在建,规划月产4万片、总投资约252亿元。
1.4 发展历程:产能先行,收入后至
2019年一期量产,改写广东无本土12英寸量产晶圆厂的历史;2024年底推出90nm硅光平台;2026年10月13日上市。累计出货超180万片、客户超200家。这条时间线的特征是:折旧先于利润发生,产能先于收入到位。
二、行业分析:成熟制程的第三次回温
晶圆代工2026年进入全节点景气。TrendForce测算全年产值约2188亿美元、增24.8%;群智咨询口径约1890亿美元、增20%。
与粤芯直接相关的是成熟制程。台积电、三星自2025年起削减8英寸产能,TrendForce预计2026年全球8英寸产能同比降2.4%;同期8英寸厂稼动率从75%—80%升至85%—90%,部分厂已通知涨价5%—20%。中芯国际二季度产能利用率93.7%。
增量来自AI外溢:服务器供电的BCD、汽车与工业的HV与CIS、存储主控的65nm/55nm逻辑,都算成熟制程新增订单,与粤芯的平台清单高度重叠。但景气解释的是收入为何增长,不能解释估值是否合理。
三、业务解构:两条产品线,四个应用场景
2026年上半年营收17.77亿元:集成电路代工13.12亿元、占73.80%,功率器件代工4.37亿元、占24.59%;境内占91.63%,境外占6.77%。
两个含义:不做先进制程,收入全部来自特色工艺;客户以境内设计公司为主,境外占比不足7%,少受出口管制直接冲击,也难分享海外大客户订单转移。
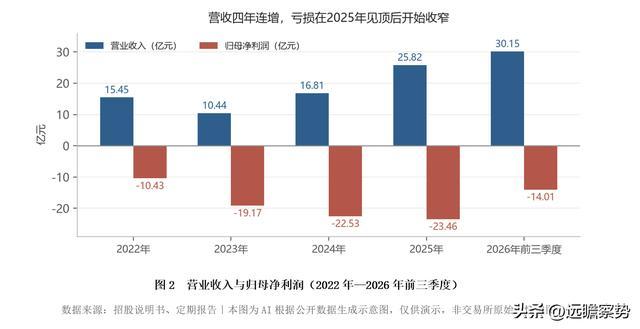
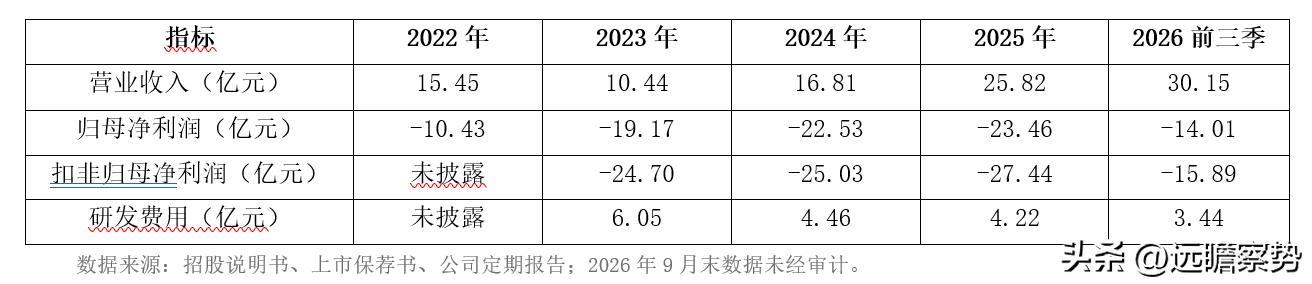
2023—2025年营收从10.44亿元增至25.82亿元,年均复合增速57.30%,为可比公司最快;代价是归母净利润连续为负,2025年亏损23.46亿元。增长与亏损同时发生,是重资产爬坡期的常态。
四、核心产品:硅光是不是第二曲线
硅光被视作第二增长曲线。2024年底推出12英寸90nm SiPho平台,已规模量产并向65nm推进。招股书援引弗若斯特沙利文:截至2026年4月末,公司是中国内地唯一具备12英寸硅光晶圆大规模量产能力的企业。
“唯一”需限定读法:它描述的是12英寸产线上的硅光工艺能力,不等于收入已具规模。公司未单独披露硅光收入金额与占比,公开素材无法拆分,本报告不作估算。募投中65nm硅光及光电共封拟投7.7亿元,属研发投入而非订单。
其余平台中,BCD与HV受益于服务器与汽车,CIS与显示驱动受益于消费电子回暖。硅光的意义是让公司从成熟制程价格战里往外走一步,能走多远取决于65nm量产时点,而该时点尚未公开。
五、财务透视:改善是真的,转正还没到
改善集中在三处:毛利率-18.81%、同比提升36.41个百分点,单季-10.71%、提升45.26个百分点;期间费用率33.01%、降14.84个百分点;经营现金流净额14.53亿元、增378.92%,含税费返还7.75亿元(上年同期45.69万元)。
但三条线指向同一件事:还没赚钱。前三季度归母-14.01亿元、扣非-15.89亿元,差额1.88亿元主要来自2.12亿元政府补助。未分配利润-114.82亿元,未来盈利也要先补这个缺口。
资产端仍在扩张:总资产298.58亿元、增22.02%,在建工程47.63亿元、增约两倍,购建长期资产支付现金84.76亿元。资金来自子公司吸收少数股东投资45.00亿元与长期借款142.26亿元,代价是负债率75.08%、带息债务169.80亿元、利息费用3.37亿元。
归母权益因此从26.52亿元降至12.99亿元、降幅51.00%,同期少数股东权益从12.33亿元增至61.41亿元。亏损由母公司股东承担,新增投入有相当部分记在少数股东名下。
六、管理层与治理:没有实控人意味着什么
公司无控股股东、无实际控制人,决策由董事会与经理层作出,战略连续性依赖股东共识。可观察的三项:国有股东15.10%持股是否稳定、四期252亿元投资的出资安排、首份季报的信息披露——三季报已按时披露且未经审计。
七、盈利预测与估值:把溢价换算成收入
公司未给出2026年全年指引。上市保荐书的表述是:合并口径预计最早2029年扭亏。这是公司的预计,不是本报告的预测,本报告不提供营收与利润预测。
能算的是估值。发行价12.01元对应2025年摊薄后静态市销率13.39倍(未行使超额配售),招股书称低于可比平均。10月30日市值741.43亿元,对2025年营收的静态市销率约28.72倍,是发行定价的2.15倍;市净率10.21倍。
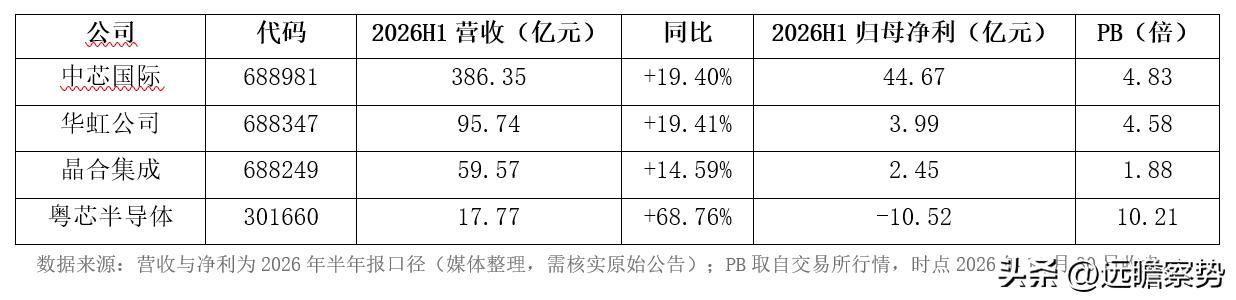
【情景假设,仅为推演,并非实际发生数据】市值维持741.43亿元,要让静态市销率回到13.39倍,全年营收需达约55.4亿元;若营收取40亿元、45亿元、50亿元,对应市销率约18.5倍、16.5倍、14.8倍。三个值不是预测,只是换算关系。
方法局限需说清:亏损企业不适用市盈率,市销率不反映折旧,市净率不反映资产盈利能力。不据此给出目标价与操作建议。
八、券商评级与目标价
公司10月13日上市,截至10月30日仅14个交易日。公开渠道未见持牌机构的首次覆盖报告、评级与目标价;发行阶段估值材料属保荐承销文件,不转述其结论,也不虚构机构与数字。
九、风险提示
1. 估值与基本面的错配。市净率10.21倍为四家最高,而公司是其中唯一亏损的一家。
2. 持续亏损与未弥补亏损。前三季度归母-14.01亿元,未分配利润-114.82亿元;公司预计2029年扭亏存在不确定性。
3. 折旧、利息与债务。固定资产132.11亿元,利息费用3.37亿元;资产负债率75.08%,带息债务169.80亿元。
4. 次新股流通盘与波动。流通股占总股本8.47%,10月30日换手率20.28%,首日收盘至10月末回撤33.61%。
5. 产能爬坡与资本开支。四期投资约252亿元、规划4万片/月,投产节奏与良率存在不确定性。
6. 外围与板块联动。10月半导体指数跌24.71%,纳指同期-5.30%,两融余额较6月峰值降约19%。
7. 硅光商业化不及预期。未披露硅光收入占比,65nm量产时点与客户导入为关键观察项。
关于数据口径的几点说明
财务数据取自2022—2025年年报及2026年半年报、三季报;行情时点为2026年10月30日收盘。
发行、募投、产能与股东信息取自招股说明书、上市保荐书与公司公告;行业数据引自TrendForce、群智咨询,口径存在差异。
可比公司营收与净利为媒体整理的半年报口径,需核实原始公告;比值类数据由公开市值与营收计算所得。
本报告不对利润性质、扭亏时点与股价方向作定性判断,不提供目标价与操作建议。
免责声明
本内容由AI基于公开资料整理生成,不属于持牌证券投资咨询机构、执业分析师出具的证券研究报告。内容仅做信息演示,不构成任何投资建议、投资评级、交易操作指引。文中部分信息引自第三方媒体报道,部分数据未经过上市公司原始公告二次逐一核验,不保证全部信息绝对准确完整。所有证券投资均存在风险,投资者应独立决策,自行承担全部投资风险。