芜湖十月:低空立法、车规芯片、人形机器人,三线并进

芜湖 · 2026年10月
栏目说明:这是投融湾智库“长三角十一城·城市产业资本观察”月度专栏。每月聚焦一座城市,只讲三件事——招商政策、产业基金、投融资动态。数据全部来自政府官网、官方通讯社与省市党报,关键数字至少两个独立来源交叉验证,金额均标注口径。给政府看依据,给资本看线索,给企业看入口,给产业看格局。
在长三角的 11 座城市里,芜湖是最特殊的一个。
它不是省会,也不是副省级城市,却是全国唯一一座“一座企业定义一座城市”的制造业样本——奇瑞。这座城市不靠园区光环、不靠互联网名气,靠的是一条从发动机到整车的完整汽车产业链。但 2026 年十月的芜湖,最值得看的,不是它又卖了多少辆车,而是奇瑞——这条“链主”——正在把自己“拆开重装”,往车外走。
这个月,几件事排在一起,信号非常清楚:10 月 20 日,奇瑞全球创新大会在芜湖开幕,主题只有一个词“Change·改变”,发布的不是新车,而是一个汽车行业垂域大模型、一颗车规级 3nm 芯片、一款叫“墨宝”的消费级人形机器人、一款叫“凌霄”的 eVTOL 飞行器;10 月 27 日前后,奇瑞产业链里的车规功率半导体企业瑞迪微电子完成 1 亿元融资交割,国资再度增资;10 月 15 日,给奇瑞做天窗和玻璃升降器的莫森泰克,在北交所挂牌上市,募资 2.95 亿元。
如果只看单个,这些都是“企业新闻”;串起来看,是一条主线——芜湖,正在把“汽车”这张最硬的底牌,当成人形机器人、低空飞行器、车规芯片、智算的“母体”,下出一盘“不止造车”的棋。而一座城市能跟上一个龙头企业的战略转身,本身就是最值得写、也最值得学的事。
这篇观察,照例四部分:政策在“布什么局”、基金在“投什么链”、这个月的钱“流向了哪”、以及给四方“能带走的东西”。
招商政策:一座城,把筹码全押在“链主转身”上
芜湖的政策,有一个和前面九座城市都不一样的底色——它几乎不“撒胡椒面”,而是把所有政策资源,都往“奇瑞这条链”上堆。这是一种清醒到近乎执拗的取舍。
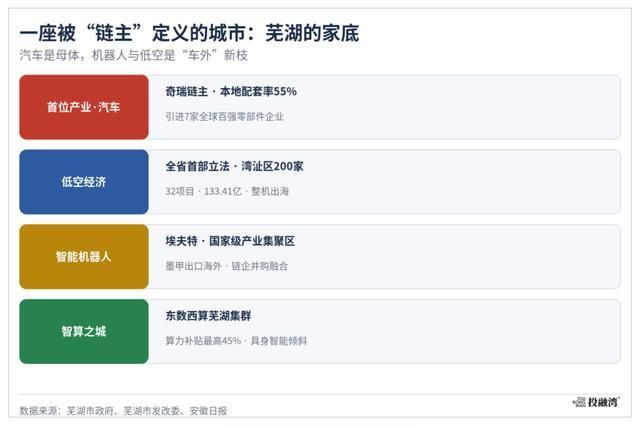
先看“首位产业”的含金量。芜湖把汽车当作“首位产业”,不是口号,是排到了制度里的。据芜湖市委主要负责人对外表述,芜湖以“链式招商”完善产业拼图,依托龙头企业梳理二三级供应商清单,常态化开展“智汇芜湖”对接活动,2025 年以来引进舍弗勒、博格华纳、宁德时代等 7 家全球百强汽车零部件企业,本地配套率提升至 55%。这个“55%”的分量在于:它意味着芜湖的汽车,已经不再依赖“远方供应链”,而是长出了一套本地就能闭环的产业生态。配套率越高,链主的议价能力和供应链韧性越强——这是芜湖敢说“打造国内领先汽车产业集群”的底气。
在智能网联这个“汽车的下半场”上,芜湖也把场景提前铺开了:全域开放 1000 公里智能网联汽车测试道路、发放测试牌照 56 张,落地“车路云一体化”示范应用。一座三线城市,敢把 1000 公里的真实道路拿出来给智能驾驶当试验场,这不是“优惠政策”,是“战略下注”。
再看一张很特别的“底牌”——低空经济,芜湖是全省唯一用立法把它钉死的城市。
2026 年 1 月 27 日,芜湖印发《芜湖市低空经济健康发展促进办法》,3 月 1 日起施行。这是安徽全省首部低空经济领域的地方立法,7 章 35 条,从产业、基础设施、飞行服务、应用推广到安全保障,把低空经济“放得活、管得好”写进了条文。为什么是芜湖?因为它本来就是全国重要的低空装备基地——湾沚区一个区,就集聚了全产业链企业超 200 家,实现了通航关键装备“中国造”。9 月 3 日,2026 低空经济发展大会在芜湖开幕,副省长出席,会上 6 个重点项目集中签约,覆盖 eVTOL 航电系统、AI 无人机智能模组、无人机培训等赛道;今年以来,芜湖低空经济已达成合作意向项目 32 个、总投资额 133.41 亿元。
第三张牌,是算力——芜湖在做一件很多城市想做、但很难做成的事:把自己变成“智算之城”。
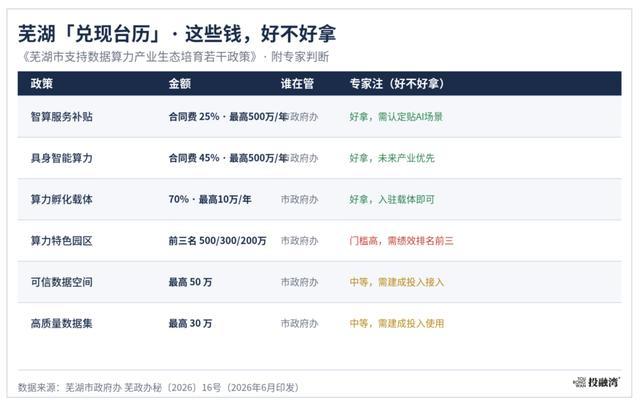
芜湖是“东数西算”工程的重要枢纽节点城市。2026 年 6 月,芜湖市政府办印发《芜湖市支持数据算力产业生态培育若干政策》(芜政办秘〔2026〕16 号),把“算力”当成普惠资源来发:企业、学校、科研院所、医疗机构依托芜湖集群智算资源开展创新,经认定可获智算服务合同费用 25% 的资金支持,对具身智能等未来产业企业,兑付比例直接提到 45%,每个对象每年最高 500 万元。这个政策的精巧之处在于:它不补贴“买设备”,而是补贴“用算力”——把最贵的基础设施,用近乎成本价塞给企业,换它们把 AI 的场景做出来。
把这三张牌并排看,芜湖招商的逻辑就清楚了:它没有广撒网,而是用“汽车”做主轴,把“低空(往天上走)、机器人(往人形走)、算力(往智能走)”三条新赛道,全部接到奇瑞这条链上。一座城市的政策成色,就看它敢不敢把资源往一个方向押重注——芜湖押得,而且押得很早。
更值得记下的一笔,是芜湖在“载体”上的破局。它把曾经“工业围湖”的三湖片区,改造成了“科创湾区”:盘活存量用地 2600 亩、各类房屋 135 万平方米,撬动约 30 亿元社会资本参与生态治理与科创平台建设,带动产业投资 235 亿元,打造出“奇瑞全球研发总部 + 奇瑞国际园区 + 蜻蜓湖科技园 + 凤鸣汽车电子科技园”的“一总部三园区”格局。伯特利的蜻蜓湖研发中心已在此启用,近千名研发人员入驻;凤鸣汽车电子科技园作为安徽首批“工业上楼”试点,预计亩均税收从不到 2 万元提高到 80 万元以上。用一句最直白的话说:芜湖把“更新城市”和“升级产业”焊在了一起,城市更新的每一分钱,都花在了给链主和它的配套企业腾地方上。
产业基金:一只“基金丛林”,专养链上的“耐心资本”
芜湖的基金盘子,在 11 城里不算最大,但它有一个鲜明的特点——高度贴着“链”走。
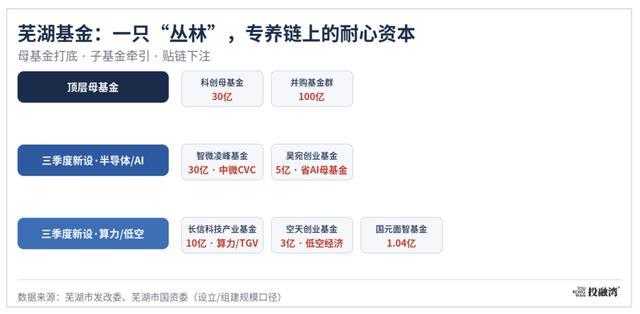
先看家底。据芜湖市发改委公开答复,芜湖已设立 30 亿元科创母基金和 100 亿元并购基金群,正在推动“一园区一基金”全覆盖;同时面向全球招募“全球合伙人”,在“鸠兹科创湾”内设立研发中心。这套“母基金 + 子基金”双轮驱动的框架,被芜湖自己称为“基金丛林”——政府母基金打底、产业引导基金牵引、市场化基金跟投,三层叠加,覆盖企业全生命周期。
这只“丛林”在 2026 年三季度,密集地长出了新苗。据芜湖市国资委三季度重点工作完成情况披露,芜湖市属企业当季推进了多只产业基金组建落地,方向清一色贴着芜湖的产业主线:
联合国元股权,共同发起设立总规模1.04 亿元的安徽国元面智基金;
参与半导体设备龙头中微半导体的 CVC,发起目标规模30 亿元的上海智微凌峰基金;
联合省人工智能母基金,推动设立总规模5 亿元的安徽昊宛创业基金;
依托本地上市公司长信科技,在算力服务、TGV、光模块领域设立10 亿元产业基金;
链接亚商资本、深圳星程联创等社会资本,发起总规模3 亿元的芜湖空天创业基金,专投低空经济项目。
看这五只基金的方向,就能读懂芜湖的钱在想什么:机器人、半导体设备、人工智能、算力、低空——没有一只离得开奇瑞这条链,也没有一只去追“别人的风口”。这是一个很稀缺的品质:钱不多,但每一笔都投在“自己最该投的地方”。
而芜湖在基金打法上,还有两个值得记下的制度创新。
一个是“股贷互换”。芜湖针对科创企业的风险特性,推出“股贷互换”模式——企业缺钱时先给贷款,发展好了贷款可以转股权,用“真金白银”的政策底气,去吸引社会资本一起下注。这解决了早期科创企业“既拿不到贷款、又不想过早稀释股权”的两难。
另一个是“链企并购融合”试点。芜湖在全省率先开展这项试点,支持汽车产业链企业通过并购、合作等方式,切入机器人关键零部件赛道,推动减速机、伺服电机等核心部件本土化。这是把“并购”当成产业政策来用——与其从头孵化一个机器人零件厂,不如让链上已经有钱、有渠道的企业,直接把技术买回来。
资金流向:这个月的钱,全在“链主转身”的延长线上
把十月的几笔钱并排看,芜湖的资本流向有个非常清晰的特征:它们几乎都是“奇瑞这棵树”上长出来的新枝。
第一笔,也是这个月最重的一笔叙事,是奇瑞自己的“车外转身”。
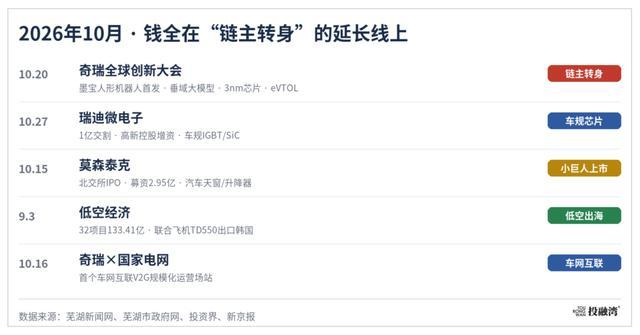
10 月 20 日,奇瑞全球创新大会在芜湖开幕,主题“Change·改变”。这场大会发布的东西,几乎全是“车之外”的:面向 2035 的“瑶光 2035”计划,把奇瑞从“汽车企业”往“以 AI 驱动的全球智能科技公司”转;发布首个汽车行业垂域大模型;展示专为物理 AI 世界模型设计的车规级 3nm 芯片;行业首款为全球而生的原生前装 Robotaxi 亮相;凌霄 eVTOL 让立体空域出行成为现实;具身智能领域,“墨甲机器人”已在教育、医疗等 100 多个场景常态化上岗,首款消费级家庭陪伴人形机器人“墨宝”全球首发并开启预订。10 月 16 日,奇瑞还和国家电网战略签约,落地首个车网互联 V2G 规模化运营场站。
判断这一笔的分量,不能只看“奇瑞造机器人”,要看“奇瑞为什么能造”。人形机器人和汽车,本质是“同源技术”——同样的伺服电机、减速器、传感器、电控、算力芯片。奇瑞手里有整车平台、有精密制造、有百万级的供应链议价能力,它去造机器人,不是跨界,是“顺着自己的技术底盘往旁边迈一步”。而这一步,恰恰是芜湖最想看到的:链主每多一个“车外”产品,芜湖就多一条“车外”产业链。
第二笔,是车规功率半导体的国产替代,国资在持续加注。
10 月 27 日前后,安徽瑞迪微电子完成 1 亿元融资交割,老股东高新控股(高新国控)再度增资 1 亿元。这家公司是奇瑞产业链里的功率半导体厂商,具备 IGBT、FRD、SiC 芯片与功率模块设计、制造、封装一体化能力,产品已经批量上车。它的第七代微沟槽半导体技术,沟槽间距做到 1.6 微米,结温达 175 摄氏度。这笔钱的分量在于一个更大的背景:当前国内车规级功率半导体市场自主化率不足 20%,高端份额长期被英飞凌等海外巨头占据。芜湖的另一家 SiC 龙头长飞先进,也已经在芜湖建起了从外延生长、器件设计、晶圆制造到模块封测的全链条。车规功率模块,是新能源汽车“三电系统”的“电力心脏”,芜湖正在把“心脏”的国产化,攥进自己手里。
第三笔,是一个“专精特新”小巨人的资本化。10 月 15 日,芜湖莫森泰克在北交所挂牌上市,募资 2.95 亿元,发行价 17.37 元,上市首日市值约 23 亿元。这家公司给奇瑞、长安、上汽通用五菱、吉利、一汽做汽车天窗和玻璃升降器,是典型的“隐形冠军”。它的上市,不只是一家企业敲钟,而是一个信号:芜湖的“链上小巨人”,正在一条条地打通资本市场的出口。这比任何招商口号都更有说服力——来这里做配套,做得够专,就能上市。
第四笔,是低空经济从“大会”落到“订单”。芜湖联合飞机向韩国 D.A1R 集团交付 TD550 等全系列机型,双方约定联合研发、生产、批量定制交付;芜湖的教练机整机也交付泰国航校培训使用。加上 9 月低空经济大会上 32 个项目、133.41 亿元的合作意向,芜湖的低空经济,已经从“造飞机”走到了“卖到海外”的阶段。
把这四笔并排看,芜湖十月的资本流向就清楚了:它没有去追最热闹的风口,而是沿着“奇瑞”这条链主,往最上游(车规芯片)、最外围(机器人、eVTOL)、最纵深(链上小巨人上市)三个方向,一笔一笔地“为转身铺路”。
【兑现台历】芜湖这些钱,到底好不好拿?
芜湖的政策兑现清单,我做成了下面这张配图——把几项核心政策支持、申报口径、以及“好不好拿”的专家判断,一次性列清楚。
一句话先说结论:芜湖的钱,是“贴着链给的”——你在奇瑞这条链上,钱就好拿、还拿得痛快;你不在这条链上,很多政策就够不着。这是芜湖和前面几座城市最不一样的地方:它不是“普惠撒钱”,而是“链式给钱”。
给四方能带走的东西
给政府方——一个“单链主城市如何转身”的芜湖样本。
芜湖最值得学的地方,是它把“链主”当成了城市产业政策的总开关:链式招商补配套、链企并购补技术、股贷互换补资金、低空立法补制度、算力补贴补场景。它没有试图“再造一个奇瑞”,而是想尽办法“让奇瑞多长出几条腿”。对同样拥有一家龙头企业、却苦于“一企独大”的城市,芜湖给出的答案是:别怕链主太大,怕的是链主不转身、城市不接招。城市的功夫,下在“接住链主的转身”上。
给资本方——三条贴着“链”的确定性线索。
一是车规功率半导体:瑞迪微、长飞先进这条 SiC/IGBT 国产替代线,自主化率不足 20%,是长坡厚雪的确定性赛道;二是机器人核心零部件本土化:芜湖“链企并购融合”试点要补的减速机、伺服电机,正是国产替代链条里最硬、最难、也最值钱的一环;三是低空经济:全省首部立法 + 133 亿合作意向 + 整机出海,芜湖的低空已经从“概念”走到“订单”。同时注意一个入口:30 亿科创母基金 + 100 亿并购基金的“一园区一基金”,是市场化机构进场的公开窗口。
给企业方——三个“够得着”的入口。
一是算力:智算服务费用 25% 补贴、具身智能 45%、孵化载体里中小微企业最高 70%,这是真金白银、门槛不高;二是低空红利:全省首部立法把全产业链的用地、金融、人才、试飞适航服务都写进了条文,做低空产业,芜湖的制度确定性是最高的;三是链主生态:奇瑞、埃夫特开放检测平台和研发数据,孵化上下游企业超 300 家,进了这条链,等于借到了链主的研发和订单。
给产业方——三个“卡位”信号。
一是车规功率模块的国产替代,正在从“能用”走向“车规级认证 + 批量上车”;二是人形机器人的“汽车同源”机会——减速机、伺服电机、电控,谁能把汽车供应链的成本和质量标准搬进机器人,谁就卡住了下一个时代的位置;三是eVTOL 的航电与动力系统——芜湖要引育的,正是这些“天上车的核心部件”。
写在最后
我要给一个可能被反驳的判断:芜湖最大的优势是奇瑞,最大的风险,也是奇瑞。
它是一座被一家企业“定义”的城市——奇瑞强,芜湖强;奇瑞转身,芜湖才有新赛道。但反过来,如果奇瑞的机器人、eVTOL、车规芯片这些“车外”布局跑不出来,芜湖就还只是一个“给奇瑞做配套的汽车城”,它的经济韧性,会被牢牢绑在一家企业的兴衰上。未来三到五年,芜湖的命运,很大程度上取决于一个问题的答案:奇瑞“不止造车”的转身,到底能落地多少、能带动多少本土企业一起转身。跑出来了,芜湖就从“一车独大”变成“多点开花”,从“汽车之城”变成“智能终端之城”;跑不出来,它就可能错失这一轮“具身智能 + 低空经济”的窗口。
这个判断,我等着被反驳,也等着被时间验证。
而它和前面几座城市,其实是同一件事。国产替代这条链,从苏州的关节、无锡的谐波、常州的 SiC 塑封、上海的晶圆光学、杭州的机器嗅觉、南通的海工、南京的基板软件、宁波的材料,一路走到芜湖这里,落到了“最系统”的一环:用一条链主,把机器人、芯片、低空、算力,串成一个“整机 + 核心部件”的闭环。芜湖补上的,不是某一个零件,而是一种“让整条链自己转起来”的组织方式。尤其值得记一笔的是:芜湖的瑞迪微、长飞先进做车规功率半导体,和常州的 SiC 塑封、无锡的功率半导体、合肥昕感科技的车规功率模块,其实是同一场“车规功率半导体国产替代”的战役,在长三角的不同城市各自下注。这条链的合流之处,或许才是这 11 座城市真正的下一个战场。