芯德半导体,68.84亿-76.85亿,ai半导体封测服务供应商

芯德半导体(07672.HK)
保荐人:华泰金融控股(香港)有限公司
招股价格:8.60-9.60港元
集资额:9.16亿-10.23亿港元
总市值:91.64亿-102.30亿港元
H股市值:68.84亿-76.85亿港元
每手股数 500股
入场费 4848.41港元
招股日期 2026年10月30日—2026年11月05日
暗盘时间:2026年10月09日
上市日期:2026年10月10日(星期二)
招股总数 10656.25万股H股
国际配售 9590.60万股H股,约占 90.00%
公开发售 1065.65万股H股,约占10.00%
分配机制 机制B
计息天数:1天
稳价人
发行比例 10.00%
市盈率 亏损
公司简介
芯德半导体是一家半导体封测服务供应商,主要开展封装方案开发、定制化封装产品生产以及封装测试服务,采用OSAT(外包半导体封装测试)经营模式。在后摩尔时代,先进封装是提升芯片性能、实现异构集成的核心环节,公司同时布局传统封装与先进封装赛道,赋能AI时代半导体产业创新。
公司2020年9月成立,现已具备传统封装、先进封装的量产能力。根据弗若斯特沙利文数据,按2025年先进封测业务收入统计,公司在中国通用型OSAT企业中排名第七,市场份额0.6%。通用OSAT面向多行业、多品类芯片提供灵活的封测服务,区别于聚焦单一赛道的专用型封测厂商。
公司先进封装产品矩阵包含BGA、LGA、WLP、2.5D/3D、FC-QFN、FC-SOT;传统封装主打WB-QFN。自研搭建CAPiC晶粒及先进封装技术平台,持续迭代封装工艺。知识产权储备方面,截至最新可行日期,公司在中国持有232项专利,含41项发明专利、191项实用新型专利,另有3项PCT专利申请;同时拥有24项注册商标、9项软件著作权以及3个注册域名,专利覆盖封装结构、工艺方法、生产设备与测试系统。
依托OSAT模式,公司聚焦封装设计、产线制造与芯片测试环节,方便芯片设计企业、晶圆厂客户不用投入高额资本,即可获取多样化先进封装方案,灵活响应不同场景的芯片封装需求。
截至2025年12月31日3个年度,2025及2026前4个月:
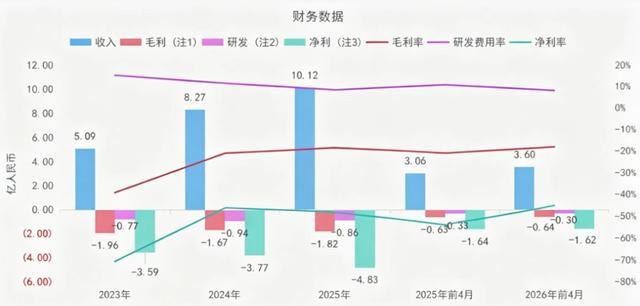
公司收入分别约为人民币5.09亿、8.27亿、10.12亿、3.06亿、3.60亿,2026年前4月同比+17.40%;
毛利分别约为人民币-1.96亿、-1.67亿、-1.82亿、-0.63亿、-0.64亿,2026年前4月同比-2.50%;
净利分别约为人民币-3.59亿、-3.77亿、-4.83亿、-1.64亿、-1.62亿,2026年前4月同比-1.06%;
毛利率分别约为
-38.4%、-20.1%、-18.0%、-20.5%、-17.9%;
来源:LiveReport大数据
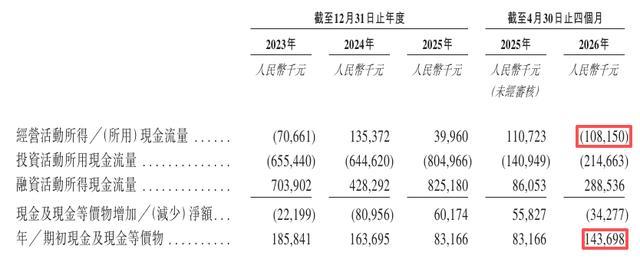
截至2026年4月30日,公司经营活动所得现金净额为-1.08亿元人民币,期末现金约为1.44亿元人民币,较25年同期大幅增加。
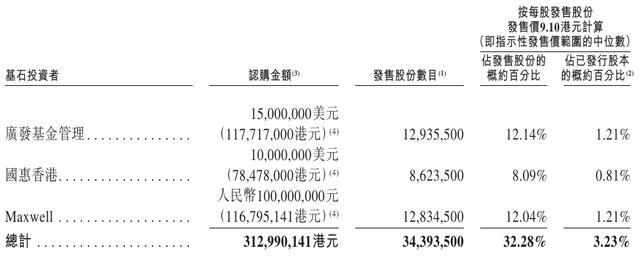
基石投资者
本次芯德半导体(07672.HK)H股IPO前的基石投资者有3家,按发行价区间中位数9.10港元测算的基石认购总占比32.28% 。
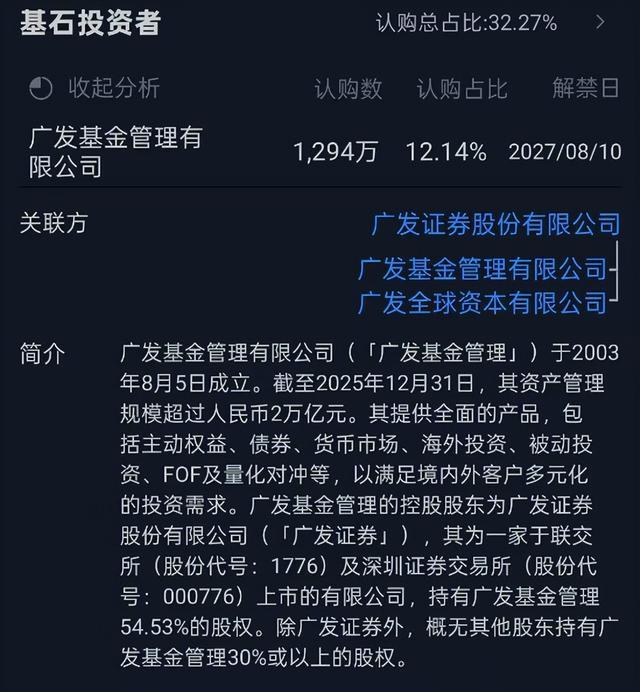
1. 广发基金管理:国内头部公募基金,2003年成立,具备社保、养老基金管理资质,是长线财务投资机构。本次认购1500万美元(约1.177亿港元),认购占比12.14%;
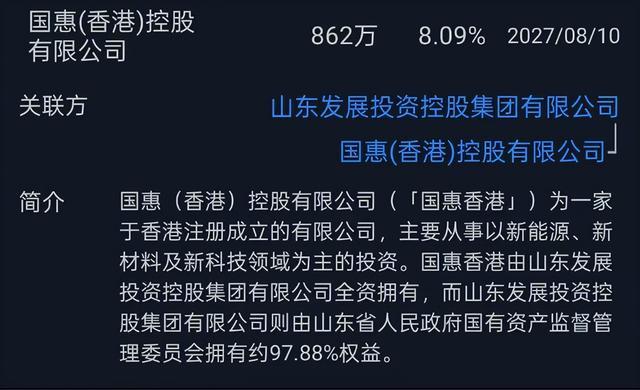
2. 国惠香港(国惠(香港)控股):地方国资旗下境外投资平台,偏向产业战略投资,本次认购1000万美元(约7847.8万港元),认购占比8.09%;
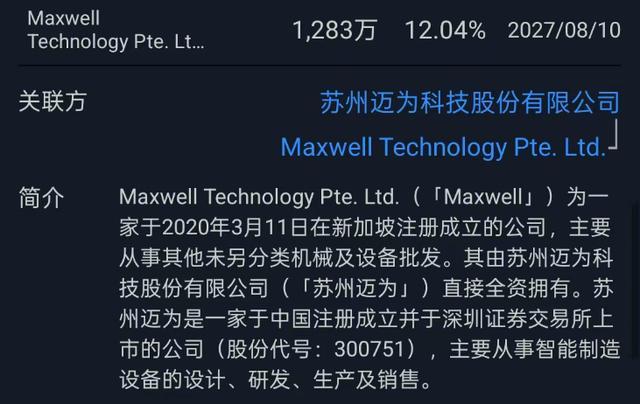
3. Maxwell(Maxwell Technology Pte. Ltd.):迈为股份(300751)全资新加坡子公司,属于半导体产业链产业资本,产业协同属性强;本次认购等值1亿元人民币(约1.168亿港元),认购占比12.04%。
三家基石合计认购金额约3.13亿港元,锁定期为10个月。
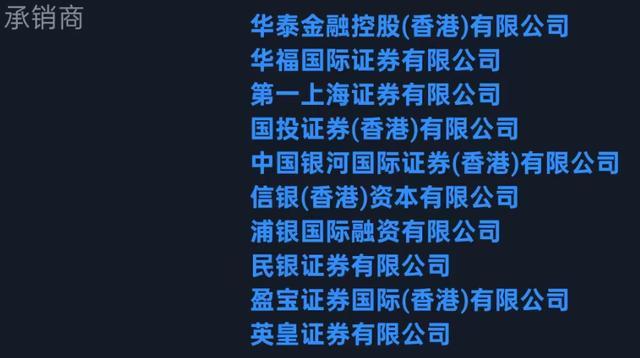
共有10个承销商
中签率和新股分析
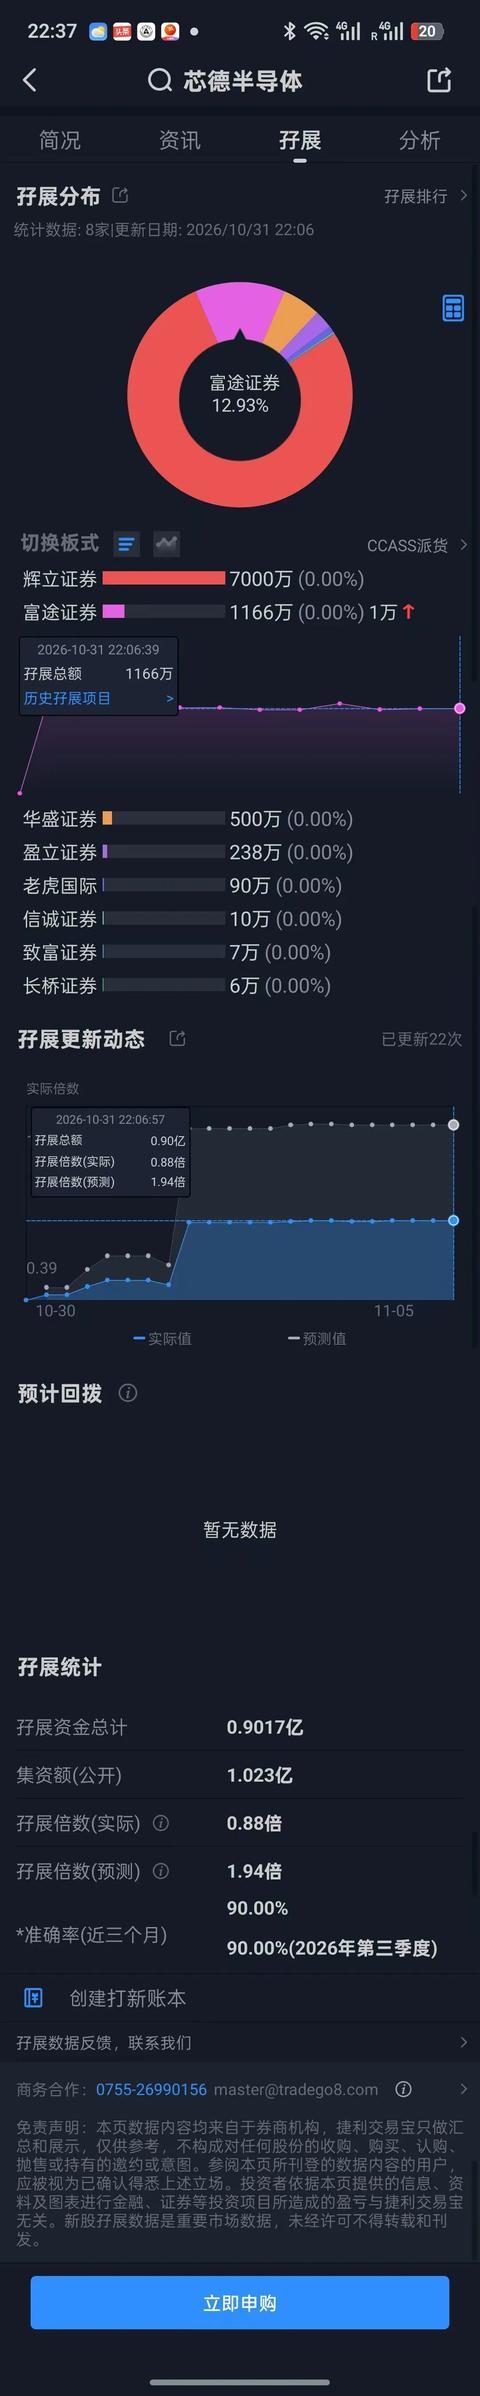
(来自AIPO)
目前展现的孖展已超购 0.88 倍,很冷!
甲组的各档融资所需要的本金还有融资金额对应如下表:
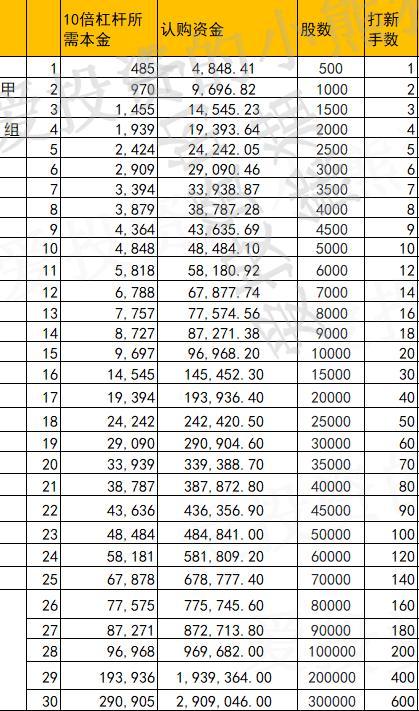
这个票乙头需要认购资金970万,乙组的各档融资所需要的本金还有融资金额对应如下表:
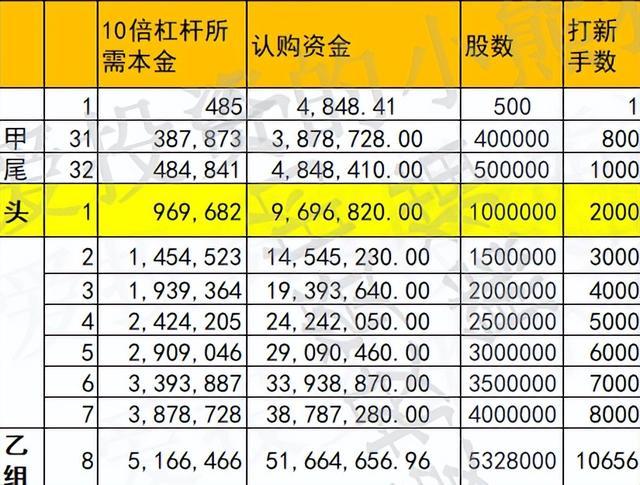
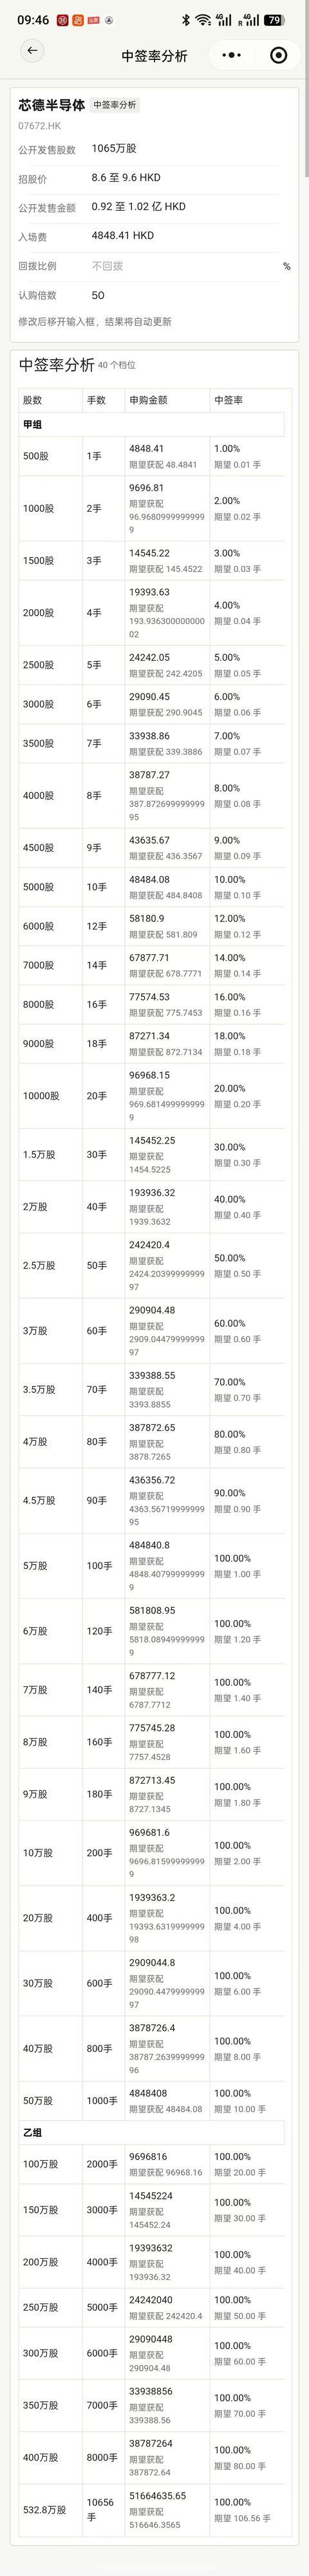
按照我们中签率预估,假设最后公配孖展50倍,甲尾能中4.8万多货,乙头能中9.7万的货,顶头槌能中签51万,这票中签的货还是可以的
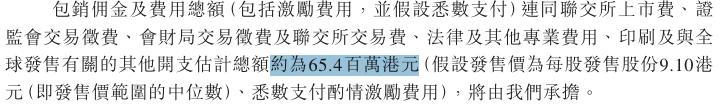
然后这个票招股书上按发售价范围的中位数9.10港元计算,公开的上市所有开支总额约为6540万港元,募资额约9.70亿港元,占比约6.74%,开支相比募资额算是比较少了。
这票打不打?且看我下面的分析:
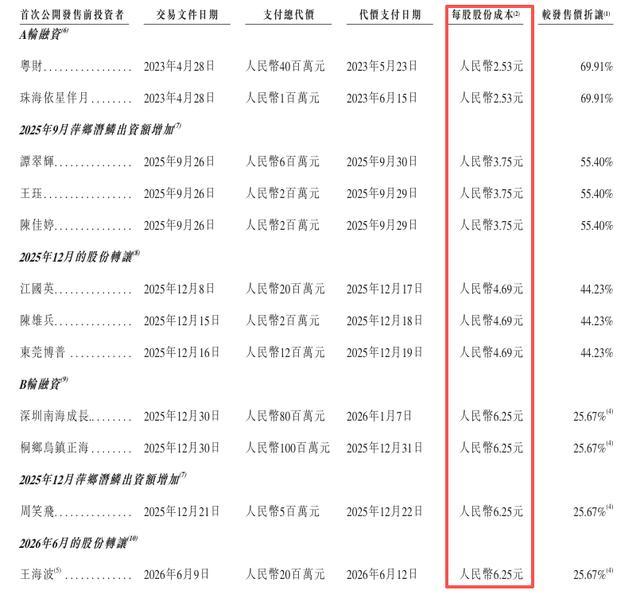
芯德半导体上市前经过多轮增资,每股成本由2023年5月的2.53元人民币升至2026年6月的6.25元。
对标公司列表(国内 OSAT 封测,兼顾港股 + A 股,优先先进封装标的,统一用 PS 市销率对比,因为芯德无盈利)
选取标准:独立封测 OSAT、先进封装占比高;剔除纯设备、纯晶圆制造;A 股标的换算港元市值方便对比
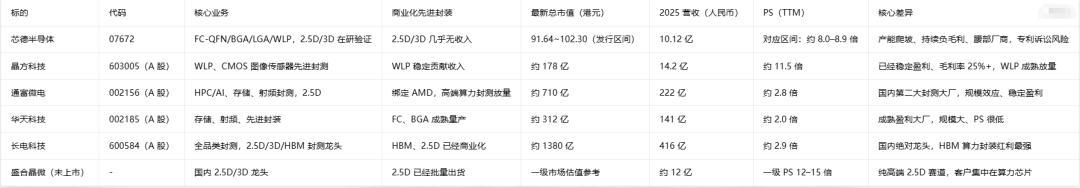
补充说明:港股直接上市的本土封测标的很少,多数优质 OSAT 在 A 股;已经盈利、成熟量产的大型封测厂 PS 普遍 2–4 倍;以 WLP 为主、高毛利、小体量盈利先进封装厂晶方科技 PS 给到 10–12 倍;纯 2.5D 高端赛道还没放量的一级公司给到 12 倍以上 PS。芯德现在是【收入 10 亿级别、先进封装占比高,但持续负毛利、产能爬坡】,介于成熟大厂和纯早期 2.5D 创业公司之间。
芯德是高收入增速、先进封装占比高,但仍处在产能爬坡、负毛利阶段的腰部 OSAT 封测新股,故事看点是 2.5D/3D 算力封装,但该业务目前几乎没有收入,叠加专利诉讼风险。
芯德发行区间 91.64亿–102.30 亿港元,募资总额9.16亿-10.23亿港元,H股市值68.84亿-76.85亿港元,按目前港股通进通门槛93.23亿计算:
按最低招股价 8.60港元:93.23-68.84=24.39/68.84=35.43%
按最高招股价 9.60港元:93.23-76.85=16.38/76.85=21.31%
如果要进通至少要有21.31%-35.43%涨幅,这个涨幅不算大,如果公司或者游资有这个想法是完全可以实现的。
芯德这个票,和美药业那种纯管线故事票、远信那种跟着板块走的盈利集成商都不一样,它属于算力先进封装题材的高弹性博弈庄胚子,筹码底子是最好的,如果有人做,那确实是属于高风险高波动的事件短庄票,当然如果公司要市化发的话,那真的怕这百分之三四十都不一定能完成的了。
先说底子,表面看着是封测厂,有营收,但其实一直在亏钱,现在还负毛利。它真正拿来讲故事的王牌就是2.5D/3D 算力封装,也就是 HBM 配套那套东西。但重点来了,这个王牌现在基本没产生收入,2.5D 目前只是样品验证,卖货赚钱的还是普通 FC-QFN、BGA 这些大路货封测。说白了,它的估值溢价,全部是市场在赌后面算力订单落地。而且还有个定时炸弹:跟长电先进的专利官司,这个是悬在头顶的一把刀,所以如果是从基本面角度解读去看这个票啊,真的没什么看的。
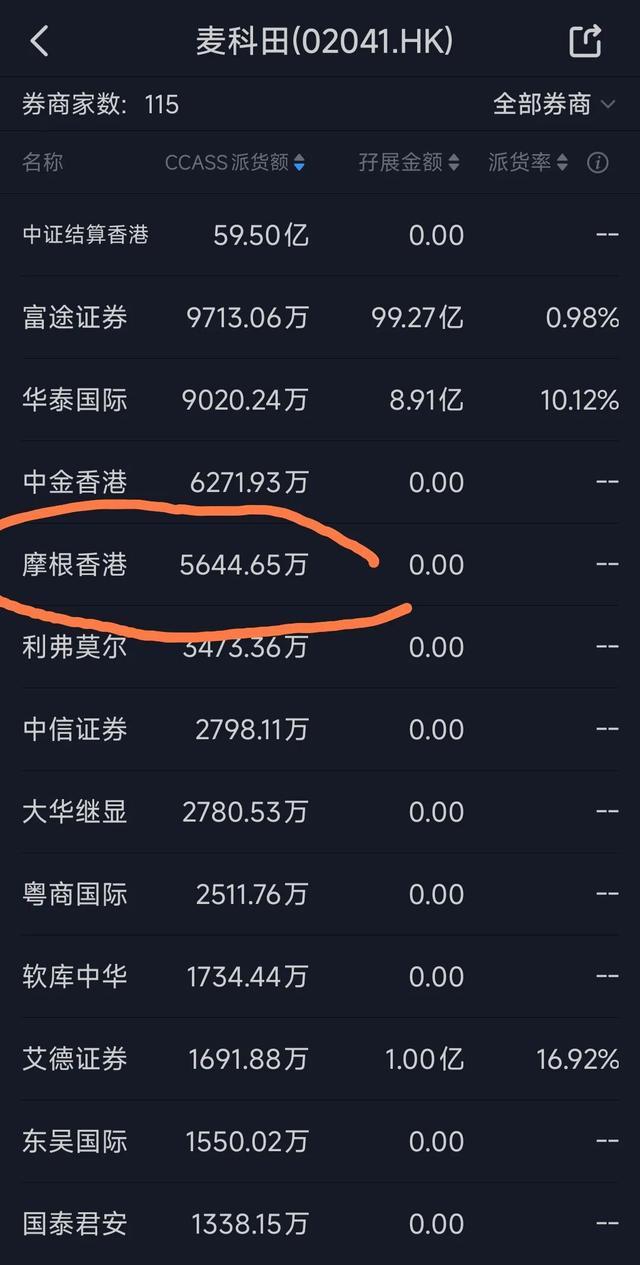
再讲筹码,这块是游资最喜欢的点。 总发售 1.07 亿股,9亿左右的规模,9 成去国际配售,散户只有 1 成。基石拿了差不多 3 成,发售盘,广发、国惠、迈为这些,锁10个月,相当于直接帮它锁掉一大块流通货,大概率这些也是来做基石配锚定的,大股东老股还有禁售,如果这些国配控的好,上市当天能随便砸的浮筹不多,流通盘很轻。 和美虽然基石也有这些公募基金,但和美是自免冷门靶点;芯德沾 AI 算力、先进封装,是港股资金最认的主线赛道。只要国际配售的货集中在能自主锁定的机构手里,拉起来阻力很小,不用巨量资金就能打出大阳线。但是没有绿鞋,没人托底,一旦这些国配的锁定筹码变成了比散户还跑得快的呢?或者把货分给外资,让人家外资能上市直接做空甚至先裸空一波,就类似麦科田这样狂砸的,哪怕离港股通就临门一脚也是废了。