30块3小时:场地承包12块、净利只剩2块——但行业毛利率46.4%

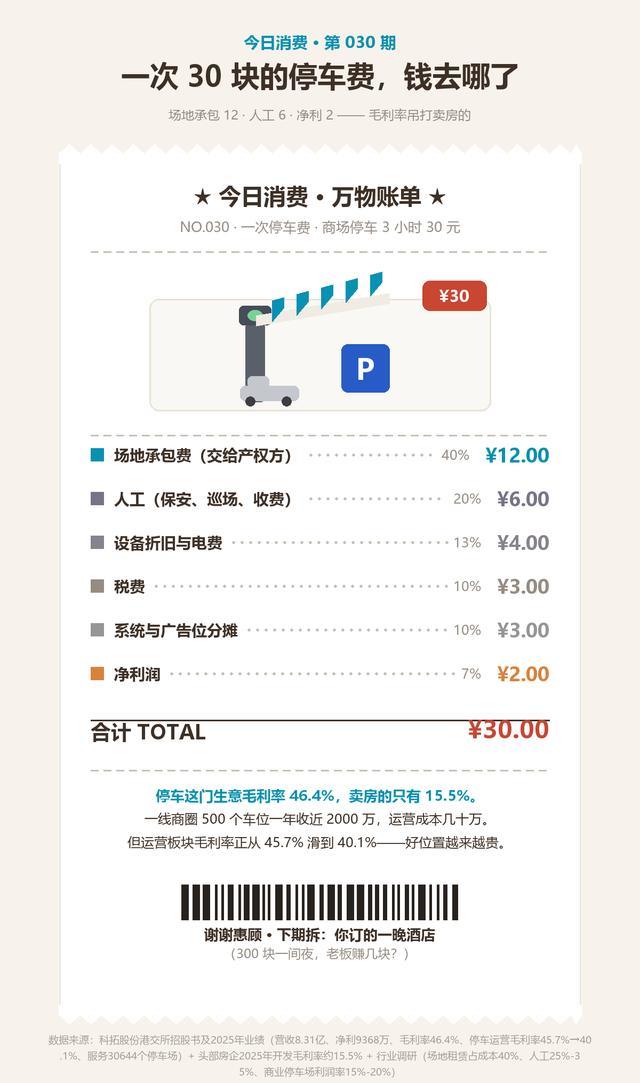
商场地库停3小时,30块。场地承包12块,人工6块,设备电费4块,税3块,最后净利润只剩2块——单看这一票,好像不赚。但把成千上万个车位摞在一起看,毛利率46.4%,比盖楼卖房的(15.5%)高了两倍。一家收停车费的公司,去年营收8.3亿、净赚9368万。
抬杆、扫码、付钱,三秒钟的事,没人多看一眼。可就是这几块钱的小生意,正在悄悄碾压地产巨头。今天我们把这30块停车费一分一分拆开——你会看到一门「躺着收钱」的生意,和它正在过来的转折点。
️ 01 | 一、30块的账:地皮拿走四成
先说清楚,你扫的这30块,大部分不归收费的那家公司。行业通用口径下:
场地承包费 12 块:停车场运营方基本不买产权,只是跟物业、商场签几年托管协议。这笔钱是大头,占四成——停车行业最大的门槛不是钱,是「拿到那个位置」。
人工 6 块:保安、巡场、处理纠纷。智慧化改造之后这块能压下来,但目前传统车场人工占比仍能超40%;
设备折旧与电费 4 块:道闸、摄像头、车牌识别,一套下来几万块,一次性铺完,日日进账;
税 3 块、系统与广告分摊 3 块;
净利润 2 块:单笔看着寒酸,架不住量大。一线城市核心商圈一个500车位的场子,一个月营收能到150万,一年接近2000万,而运营成本撑死几十万。
「卖房要拿地、盖楼、等三五年交付;停车场只需画好线、装好杆——车自己会来,钱自己会进。」
02 | 二、一年8.3亿:停车费如何吊打卖房
去年有家叫科拓股份的公司在港交所上市,做的全是这类「不起眼」的生意:截至2025年底服务了30644个停车场,2025年营收8.31亿、净利润9368万、毛利率46.4%。同期华润、中海这些头部房企,卖房的毛利率只有15%上下。上市当天,股价从39.55港元干到120.2港元,市值站上121.5亿。
更妙的是收入的构成。停车费只是入口——道闸杆上的广告、立柱喷绘、离场屏片头、充电桩分成、自助洗车抽成,连你抬杆那几秒钟的视线,都被拆成了好几层收入。白天租给上班族、晚上还给业主,一个车位赚两份钱。科拓自己承包车场的板块,一年增长40.9%,是三块业务里跑得最快的。
「地产卖的是空间所有权,一次成交;停车运营卖的是时间段、使用权,还有你的注意力——可以反复卖。」
✅ 03 | 三、这门「暴利」生意,也有它的坑
先泼三盆冷水。第一,毛利率正在下滑:科拓停车运营板块的毛利率从2023年的45.7%降到2025年的40.1%——优质地段的承包费一年比一年高,竞标越打越凶。第二,不是每个场子都赚钱:拿到偏僻园区的停车场,车流稀少,入不敷出;公共停车场还依赖补贴,利润率只有5%上下。第三,钱没那么好收:科拓的客户里房地产开发商占大头,截至2025年末,它的应收款项逾期比例50.95%,周转126天——账面有利润,现金回不来。这也是它此前两度冲击A股折戟的原因之一。
还有一件事很多人没注意:定价权不在运营方手里。公共区域的停车费受物价部门监管,小区车价要顾业主情绪,收高了投诉电话就来了。所以这门生意的真相是:位置决定生死,规模决定利润,规矩决定天花板。
「你以为你在交停车费,其实你在给一整条广告位、充电桩、洗车流水线付租金。」
— — — — — — ✦ — — — — — —
回到开头那30块。值不值?从成本看,一块画线的水泥地确实不值;但从「你愿意为省事付钱」看,它值。城市越挤,停车越难,这门生意的护城河就越宽——只是别再以为它是个小生意了。
你每个月停车花多少钱?被哪个「天价停车场」刺过?评论区晒晒你的停车账单。
每一期,我都把一样你天天买的东西,一分一分拆给你看。关注我,下期拆:你订的一晚酒店——300块一间夜,老板赚几块?
数据来源:①科拓股份港交所招股书及2025年业绩(营收8.31亿元、净利润9368万元、毛利率46.4%、服务30644个停车场;停车运营板块毛利率45.7%→40.1%、收入1.75亿元同比增40.9%;应收款项逾期比例50.95%、周转天数126天;2026年6月26日上市、发行价39.55港元、收盘120.2港元);②头部房企2025年开发业务毛利率约15.5%(华润置地、中海地产公开数据);③行业调研(场地租赁占成本约40%、人工25%-35%、能耗5%-10%;商业停车场利润率15%-20%、公共停车场约5%;一线核心商圈500车位月营收约150万)。单笔30元的拆分为行业通用口径测算,仅供参考。
#停车费# #停车场# #有车一族# #民生# #万物账单#