冲刺“太空AI第一股”,国星宇航经营成色如何?

文 | Hension
10月29日,成都国星宇航科技股份有限公司(下称“国星宇航”)通过港交所主板上市聆讯,披露聆讯后资料集,独家保荐人为国泰君安国际。
这是国星宇航继2025年1月、2025年8月两度递表失效后的第三次冲刺,若后续路演定价顺利,按港股常规节奏,这家以"太空AI"为标签的商业航天企业有望于年内挂牌。
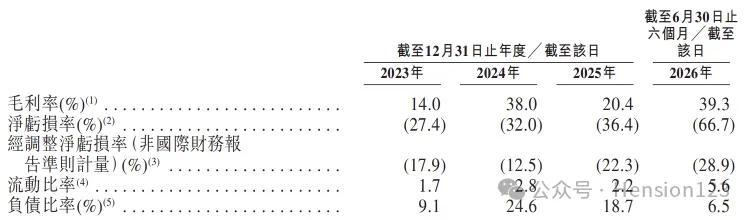
伴随聆讯通过,市场的审视也随之而来。翻开发行文件,几组数字容易被单独拎出来:2023年至2025年,公司净亏损从1.39亿元扩大到2.56亿元;毛利率在14.0%、38.0%、20.4%之间大幅起落;2026年上半年收入同比下滑6.3%;应收账款周转天数拉长至610.8天;前五大客户收入占比升至91.1%。
亏损、波动、下滑、集中、回款慢,市场质疑声据此勾勒出的,是国星宇航基本面并不扎实的片面结论。
但若我们把国星宇航聆讯后资料集完整读下来会发现,这些指标指向的并非一门正在变差的生意,而是一家处在规模化前夜的硬科技公司在特定发展阶段的主动选择。
一、亏损扩大与毛利率波动:扩张期的账面特征,而非经营恶化
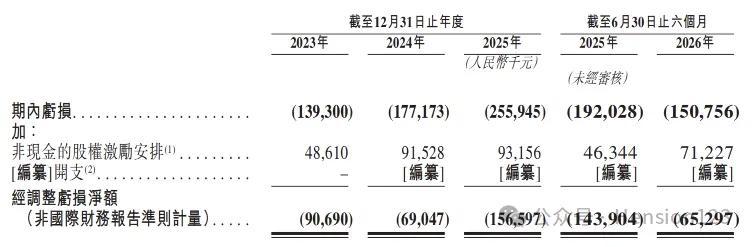
2023年至2025年,国星宇航期内亏损分别为1.39亿元、1.77亿元和2.56亿元,2026年上半年再亏1.51亿元。单看这条曲线,确实容易得出"越亏越多"的判断。
但亏损的构成比亏损的总额更说明问题。招股书显示,公司各期非现金的股权激励开支分别为0.49亿元、0.92亿元、0.93亿元,2026年上半年为0.71亿元。剔除这一口径后,国星宇航经调整亏损分别为0.91亿元、0.69亿元、1.57亿元;更值得注意的是,2026年上半年公司经调整亏损0.65亿元,较上年同期的1.44亿元亏损额度大幅收窄约54.6%。
也就是说,国星宇航账面亏损创新高的同时,公司经营层面的失血速度实际在明显放缓。
亏损的另一大来源是研发投入。2024年、2025年公司研发开支分别为1.42亿元、1.52亿元,2026年上半年进一步增至1.09亿元。对应的产出是实打实的,公司累计自主研制6个AI有效载荷、4颗AI应用卫星和26颗AI智算卫星,完成15次太空任务,手握105项获授专利(其中发明专利97项)。
上述这些高精尖研发投入,在商业航天领域从来不是费用,而是存货,最终会变成频轨资源、卫星平台和订单定价权,重要性不言而喻。
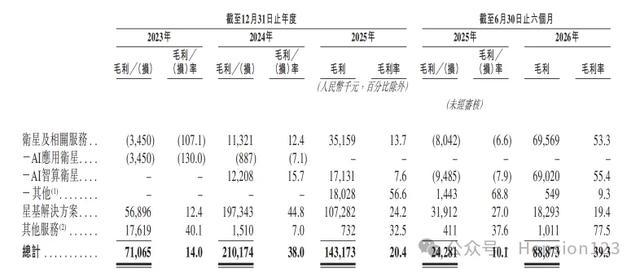
毛利率的波动,同样需要放回业务结构里仔细分析。国星宇航2023年14.0%、2024年38.0%、2025年20.4%的毛利率起落,主要源于公司星基解决方案交付组合的变化。2024年毛利率冲高,是因为当年约五成星基解决方案毛利来自毛利率较高的卫星影像直销项目,而这类业务此后被公司主动收缩。
真正代表公司未来的产品线,毛利率曲线则是另一番模样。AI智算卫星毛利率从2024年的15.7%、2025年的7.6%,跃升至2026年上半年的55.4%。
2025年公司的毛利率低点,招股书解释得很清楚,是首颗平板式AI智算卫星试验项目的定价所致,该项目的意义在于验证星间激光通信、高密度算力等首创设计,为后续批量发射铺路。技术验证完成后,平均售价上行叠加批量采购带来的材料降价,其毛利率随即修复。
放在行业坐标系里,"收入爬坡、利润亏损"更是常态而非例外。美股Rocket Lab上市多年,2025年营收6.02亿美元、净亏1.98亿美元;Planet Labs最新完整财年(截至2026年1月)净亏2.47亿美元;国内商业遥感龙头长光卫星,2019年至2022年上半年累计亏损超12亿元,2024年底撤回科创板申请后,2026年1月才重启IPO辅导与上市筹备进程。
航天是典型的"先建能力、后收回报"的行业,国星宇航的亏损曲线是这条行业规律在报表上的投影,且其经调整亏损的收窄速度已领先多数同阶段公司。
二、上半年收入下滑6.3%:一次主动的业务做减法
2026年上半年,国星宇航收入2.26亿元,同比减少6.3%。在一个讲成长故事的赛道里,收入负增长总归刺眼,容易被贴上“增长动能趋弱”的标签。
然而拆开看,其收入下滑几乎全部来自星基解决方案板块,收缩原因也写在招股书两处披露里。
一是因应外商投资负面清单要求,公司于2026年2月起全面停止涉及真三维地图编制的方案交付,主动注销测绘资质、停止卫星影像直销,而影像直销恰是2024年贡献高毛利的业务。
二是自2024年起公司逐步剥离智慧停车等无关业务,该板块收入占比已从2023年的8.7%压至0.6%。换言之,这不是订单流失的下滑,而是公司主动从低协同业务抽身,集中投向AI智算卫星。
做减法的另一面,是国星宇航主业加法做得足够快。卫星及相关服务收入占比从2023年的0.6%升至2025年的36.5%,2026年上半年达57.7%;其中AI智算卫星收入从2024年的0.78亿元增至2025年的2.25亿元,2026年上半年1.25亿元、占比55.1%。
可见,国星宇航收入结构的天平已完成切换,从"卖数据、卖方案"的公司,变成了"造卫星、卖算力"的公司,后者才是资本市场愿意给估值的业务。
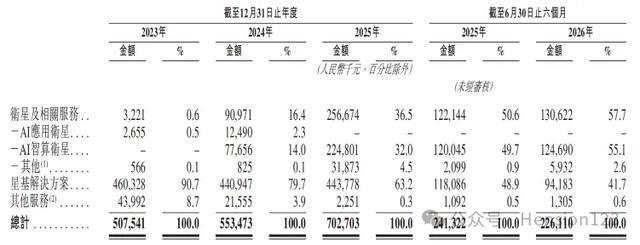
另外,今年上半年收入的季节性失真,招股书中也有明确解释:公司2026年卫星发射及交付计划集中在第四季度,上半年确认收入自然偏低。
订单储备为上述这一解释提供了能见度。截至最后实际可行日期,国星宇航已获114颗待交付AI卫星订单,合约总值约34.75亿元,相当于2025年全年收入的近5倍。10月14日公司完成第二个AI智算星座共8颗卫星的发射,并已签约两家发射服务商,计划四季度再发射不少于14颗卫星;6月、7月先后与腾讯云、商汤达成战略合作,7月即获得商汤两颗AI智算卫星订单。
因行业特殊性,国星宇航全年收入确认重心本就在下半年,与行业共性同频,因此市场用其半年度收入下行数据而线性外推得出“全年经营承压”这一结论,本身并不公允,也并不客观。
三、应收账款与客户集中:项目制生意的行业共性,修复已在途中
最受市场关注和议论的焦点在于:今年上半年国星宇航应收账款周转610.8天,前五大客户占比91.1%,钱收得慢、鸡蛋又放在少数篮子里。
先给610.8天这个数字"脱水"。应收账款周转天数按期均余额与收入计算,公司上半年收入因交付排期被压至低位,分母畸小直接推高了指标,而2023年至2025年完整年度分别为233.8天、395.7天和379.1天,更能反映真实水平。
再看钱是谁欠的?截至2026年6月末,公司贸易应收款项及应收票据中约5.46亿元、占比73.1%来自国企客户或国企主导项目,其付款周期取决于内部财政安排与审批流程,账期长是制度性的,而非信用恶化。
横向对比更能校准预期。同样深度绑定政企客户的遥感应用公司航天宏图,2025年应收账款周转率仅0.32次,折合周转天数超1100天,当年营收下滑71.6%、亏损18.6亿元并被实施退市风险警示,这才是回款失控的样子。
相比之下,国星宇航的应收管理呈现明显的主动收紧轨迹。2025年起新客户信用期从最长12个月压缩至6至9个月,2026年起对星座订单全面收取预付款,合同负债从2025年末的0.75亿元增至2026年6月末的2.23亿元;新签合约客户中83.9%按约付款;催收措施已覆盖账龄超一年应收余额的66.4%;6月末应收款项已有约20.9%完成期后结清。
与此同时,国星宇航的计提也算审慎,期末拨备余额1.49亿元、覆盖率约20%,2026年上半年更因部分长账龄款项收回而实现减值拨回875万元。
现金流是上述动作的最终检验。2023年、2024年公司经营现金流分别净流出3.13亿元和2.13亿元,2025年转正为净流入820.6万元,2026年上半年净流入扩大至0.61亿元。此外,2026年4月公司还完成了35.5亿元IPO前轮融资,投后估值115.54亿元。
至2026年6月末,国星宇航账上现金趴着6.86亿元,流动比率5.6,负债比率仅6.5%。对一家重投入的航天企业,这个资产负债表已留足安全垫。
至于客户集中,需要理解卫星采购的行业属性。卫星是长周期、高价值、为特定任务定制的基础设施,采购由星座建设计划驱动,一单多颗是常态;当客户从买一颗星转向按项目采购一个星座时,集中度自然抬升。国星宇航91.1%客户集中度的背后,是单客户订单价值的放大,而非客户名单的萎缩。
结语
把国星宇航的承压指标放回行业坐标和发展阶段里看,呈现出的图景是连贯的:亏损扩大是股权激励、研发投入与试验性定价叠加的账面结果,经调整亏损已在收窄;收入下滑是主动剥离低协同业务、聚焦AI智算卫星的切换成本,34.75亿元在手订单锁定了后续放量;应收账款高企是国企客户项目制生意的行业共性,而信用政策收紧、预付款机制和现金流转正,说明修复已经在路上。
当下,国星宇航所处的是一条正在被政策和需求同时推宽的赛道。弗若斯特沙利文数据显示,中国民营卫星相关企业收入2025年约340亿元,预计2030年达2641亿元,复合增速50.7%;国星宇航在中国管理完整卫星价值链的民营企业中按收入排名第二,市场份额达22.6%,并拿下了2800颗AI智算卫星的频轨资源。
对把"天基算力网"写进长期规划的国星宇航而言,通过聆讯只是拿到了入场券,规模化交付才是真正的验收单,而至少从目前披露的订单、产能和现金流轨迹看,国星宇航交卷的方向是对的。