
港股打新:远信储能 申购分析

远信储能2019年7月成立于深圳南山,由王先生和张女士共同控制,2025年12月完成股份制改制,是一家集成储能系统解决方案供应商。它自己不做电芯,主要从外部采购电芯,再配上自研的BMS、热管理和消防部件,做成GridUltra大型储能集装箱和VenturePro工商业一体柜;同时用自研软件打通“设计—交付—运营”,包括EnergyEMS、EnergyHub、EnergyCloud做能量管理,EnergyOMS做云端运维,EnergyMarket+做电力交易。
收入来自四条线:大型储能系统解决方案、工商业储能系统解决方案、储能系统产品单独销售(硬件、2025年起也单独卖软件),以及2025年4月、5月才上线的全生命周期运维和电力委托交易服务。按弗若斯特沙利文的资料,2025年出货5.4GWh、市场份额2.1%,在中国储能系统解决方案行业排第十;收入从2023年的4.35亿元增至2024年的11.44亿元、2025年的18.68亿元,其中大型储能方案贡献2025年收入的89.4%,制造全部在中国,海外收入从2025年才首次出现(美国、西班牙880万元),2026年前四个月已扩大到波兰、匈牙利共1.249亿元。
远信储能本次募集资金净额5.04亿港元,资金分配如下:45%用于硬件产品矩阵与软件研发运营;25%用于扩展海外业务;20%用于乌镇新工厂建设(设计年产能10GWH);10%用于一般公司及营运资金。
招股信息:
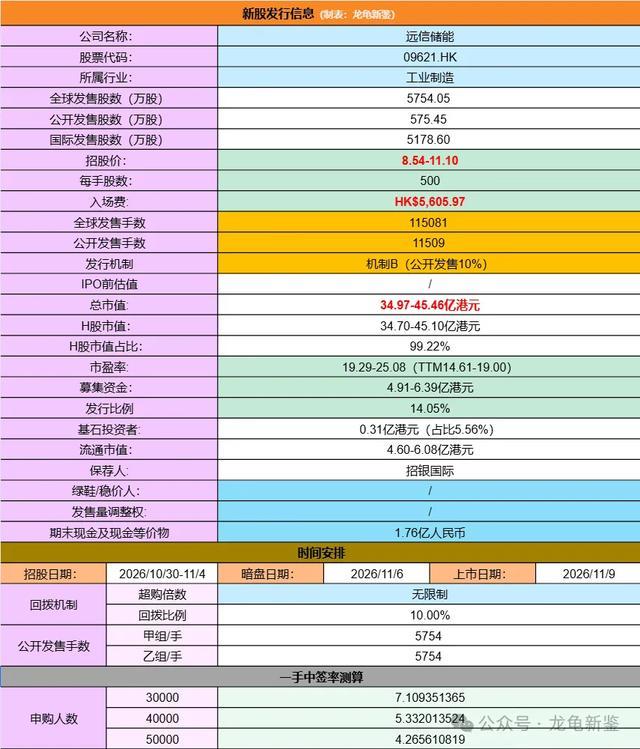
本次全球发售股数5754.05万股,每手股数500股,招股价8.54-11.10元,入场费5605.97元,采用机制B发行,预计3-5万人参与,一手中签率5%左右,申购120手稳一手。
财务情况:
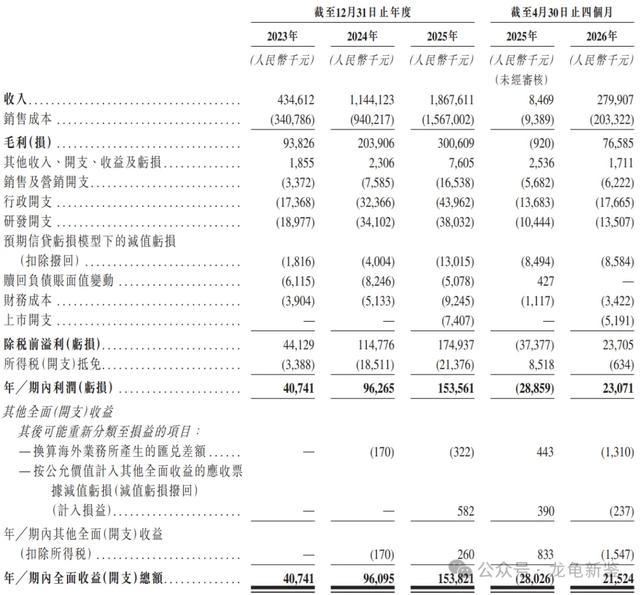
23年经营收入4.34亿,24年经营收入11.44亿,25年经营收入18.67亿,年复合增长率107.3%;26年前4个月营收2.79亿,较上年同期846.9万,同比增长3294.36%。
23年毛利9382.6万,24年毛利2.03亿,25年毛利3.01亿,毛利率16.1%;26年Q1毛利7658.5万,较上年同期毛损92万,毛利率同比大幅度改善。
23年净利润4074.1万,24年净利润9609.5万,25年净利润1.53亿;26年Q1净利润2152.4万,上年同期净亏损-2802.6万,扭亏为盈。
行业及竞争对手速览:
公司中国储能是过去五年增长最快的一条曲线,也是一个已经竞争非常激烈的行业:2025 年中国储能系统解决方案市场规模约1429亿元,锂离子储能新增装机从2021年的4.8GWh升至2025年的193.1GWh(年复合151.3%),预计2030 年达1139.9GWh。但同期价格被竞争和技术进步压到很低——中国4小时储能系统均价从 2021年的0.96 元/Wh降到2024年的0.46元、2025年的0.41元,直到2025 年10月碳酸锂涨价带动电芯价格反弹32.4%,才止跌回升,2026 年预计回到0.58元/Wh。
竞争格局是“头部集中、腰部较薄”:2025 年前十大供应商合计只占收入61.7%,第一名约14.0%、第二名约13.3%,到第三名就降到 7.3%,第十名正是远信储能——收入17亿元、份额1.2%;按出货量 5.4 GWh 算份额2.1%,行业第十。它处在这个位置:上游没有电芯,下游没有电站资产,赚的是集成与服务的钱;行业里唯一还在扩大的利润空间在海外——2026 年中国系统均价0.58元/Wh,欧洲1.33、日本1.18、美国1.07,价差达到两到三倍,所以所有二线集成商讲的都是同一个出海故事,远信也不例外。
资本方面,公开发售前从2023年-2026年总共完成多轮融资和股权转让,最后B轮融资完成后,每股成本6.25元,相较发售价折让25.67%,锁定期12个月。
本次引入1家基石机构认购3140万元,按中位数定价占比5.56%,禁售期6个月。
远信储能近两年营收增速表现很亮眼,但是对比同行思格新能和果下科技就是小巫见大巫了!思格和果下这么亮眼的业绩表现,股价较上半年最高点分别跌去了70%和86%;实在惨不忍睹。
另外远信的负债率也高得离谱,除了营收和净利润高增长,其它数据都拿不出手,但这个市值对比果下,只能说合理,剩下的都是博弈。
龙龟评级:
白色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!