从PCB到光模块再到港股,东山精密打开增长新空间

导语:10月28日是个值得记一笔的日子。这天,东山精密在港交所挂牌,股票代码02384.HK,A+H双平台正式落地。而就在两天前,公司刚交出2026年三季报,营收、利润双双大幅增长。
一份增长加速的财报
先看三季报。前三季度,东山精密实现营业收入453.79亿元,同比增长67.63%;归母净利润52.89亿元,同比大增332.34%;扣非净利润45.79亿元,增长327.48%。
单看第三季度,增速更快:营业收入175.82亿元,同比增长73.81%;归母净利润23.32亿元,同比增长401.18%;扣非净利润20.99亿元,同比增长406.69%。跟二季度比,单季利润从18.47亿元抬升到23.32亿元,环比大约增长26%。
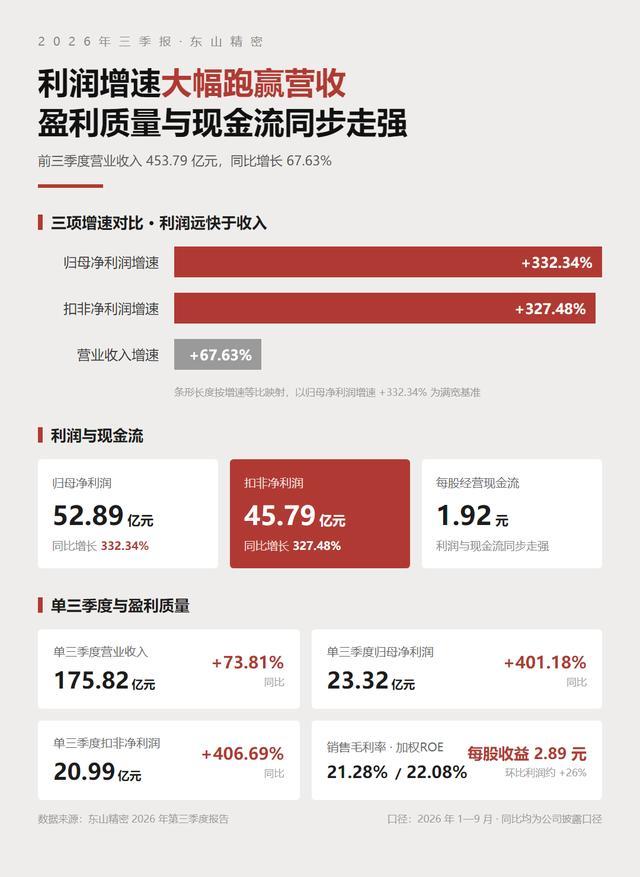
盈利质量也在改善。前三季度销售毛利率21.28%,每股收益2.89元,加权平均净资产收益率22.08%,每股经营现金流1.9191元。利润和现金流同步走强,说明增长不是纸面数字。
公司自己把原因说得很直白:并购索尔思光电并表后新增了光模块业务,收入增长明显,传统业务板块也跟着稳步提升。上半年,公司营收277.98亿元、归母净利润29.57亿元,分别同比增长63.95%、290.09%。到了三季度,利润又上一个台阶,增长的持续性正在被逐季数据验证。
那笔关键收购
业绩爆发的直接推手,是2025年落下的一枚棋子。2025年6月,东山精密公告拟以不超过59.35亿元收购索尔思光电100%股权;9月,完成对索尔思光电97.48%股权的收购,正式切入光通信赛道。
索尔思光电是一家能自己造光芯片、也能做光模块的垂直整合公司,产品覆盖10G到800G及以上速率,还握有自研高速光芯片的能力。收购完成后,东山精密手里同时有了电传输(PCB)和光传输(光模块)两条产品线,在AI算力产业链里能参与的环节更多,价值量也更高。
成效很快反映在数据上。按2025年收入计,东山精密通过索尔思光电在全球光模块市场排在第七位。今年6月,公司又公告索尔思光电在常州等地实施光芯片及光模块扩建项目,总投资12亿美元,约合人民币81亿元。从收购、并表到扩产,节奏相当紧凑,新业务的贡献当年就进了财报。
基本盘没有松
新引擎在跑,老主业也没闲着。东山精密是全球第二大FPC(柔性线路板)供应商、全球前三大PCB供应商。按2025年收入算,还是全球第一大边缘AI设备PCB供应商,市场份额约26.9%。
2025年,公司营业收入首次突破400亿元,其中电子电路板块256.20亿元,占比63.85%。这块业务跟着AI数据中心对高端PCB的需求走,是增长的压舱石。公司官网显示,目前已经形成电子电路、光模块(含光芯片)、精密组件、光电显示模组四大板块,产品用在消费电子、汽车、数据中心、通信设备等领域,板块之间协同度高。
技术家底也够厚。公开信息显示,公司累计拥有专利信息368条、商标74条、著作权5条,持有行政许可59个,对外投资37家企业。公司今年还在推进股份回购,据公开报道,截至7月末累计回购成交总额近5000万元。
往回看,天眼查App显示,苏州东山精密制造股份有限公司成立于1998年10月,2010年在深交所上市,最早可以追溯到1980年苏州东山镇的一家钣金冲压小厂。从乡镇小厂走到全球PCB头部位置,本身就是中国精密制造向上攀爬的一个样本。
港股落地,A+H双平台成型
10月28日,东山精密H股在香港联交所主板挂牌上市,股票代码02384.HK。本次发行基础股数约1.14亿股,发行价定为每股86.80港元,发售净筹约97.17亿港元,瑞银、海通国际、广发证券、中信证券担任联席保荐人。按发行规模看,这也是近两个月港股市场最大的一单IPO。
上市之前,公司已于10月8日通过香港联交所上市委员会的聆讯,9月底获得中国证监会境外发行上市备案,一路走得顺。至此,公司同时握有A股和H股两个资本平台。
募资的投向也很明确。据招股书披露,约64.5%用于建设新设施、升级现有生产设施及产线,约20%用于潜在战略投资或收购,其余用于偿债和营运资金。扩产能、补链条是重头戏,和公司眼下光模块、高端PCB的扩产方向正好对上。对一家产品卖向全球的制造企业来说,港股平台的意义不止于融资——离国际客户和全球资本更近,国际化布局也多了一个支点。
行业还在上升通道
东山精密的增长,背后是整个光通信行业的高景气。
TrendForce数据显示,全球AI专用光收发模块市场规模预计从2025年的165亿美元增至2026年的260亿美元,年增速超过57%。工信部《高速光模块产业发展白皮书》测算,2026年全球1.6T光模块市场规模将达45亿美元。LightCounting预计,今年以太网光收发模块市场将增长73%。
高盛也在最新报告中上调了预测,预计全球光模块市场规模2026年至2028年分别约677亿、1314亿、1485亿美元。产业端同样在放量:有机构统计,800G及以上高速光模块今年出货量预计同比增长超160%,到年底,800G及以上产品出货占比将从2024年的不到20%升到约60%,高速率产品正在成为主流。
再看国内,据新华网报道,AI算力正驱动国产光通信产品出海热销,国内厂商在全球光模块供应链里的分量越来越重。行业增长正在从短期需求刺激,转向长期算力基建的刚需驱动,成长属性越来越明显。对东山精密来说,光模块贡献弹性,PCB托住基本盘,如今又多了一个港股平台。双引擎加双平台,接下来能走多远,值得持续关注。
免责声明:本文所引数据均来自公司公告及公开报道,文中分析仅基于公开信息客观解读,不构成任何投资建议。