德阳的索桥部件厂,天元重工:4.48元发行价的新股,谁在定价?

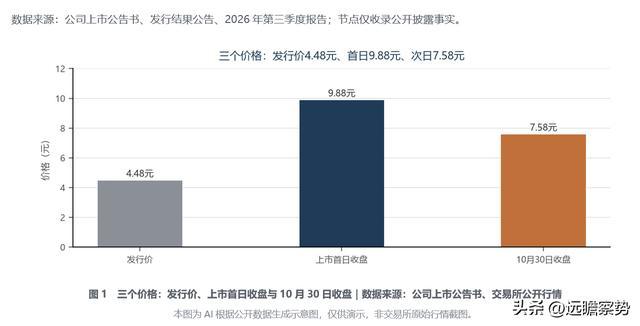
10月29日,天元重工在北交所上市。发行价4.48元,开盘12.26元,盘中最高12.80元,收盘9.88元,较发行价上涨120.54%,换手率49.94%。第二个交易日,股价开在8.51元,最低7.54元,收于7.58元,单日下跌23.28%,换手率29.64%,市值16.22亿元。
三个交易日,一只索桥部件制造商经历了从“翻倍”到“回撤近四分之一”的完整定价过程;按10月30日收盘计,股价仍较发行价高出69.20%。
报告摘要
天元重工主营索桥核心受力部件,2026年前三季度营收4.43亿元、同比增长28.53%,归母净利润0.48亿元、同比增长66.93%,毛利率26.11%,发行市盈率14.93倍、发行后市值约9.6亿元。
上市首日收盘价对应市盈率约25.7倍,次日回落到18.81倍。募资净额1.63亿元,发行4,280万股,占发行后总股本约20%。
这家公司的问题是“小”:收入体量小、流通盘小、下游集中在桥梁建设。小意味着弹性,也意味着定价容易脱离基本面。
一、公司概况:德阳的一家索桥部件厂
1.1 基础画像
公司全称德阳天元重工股份有限公司,证券代码920306,2002年1月31日设立为股份公司(公司自述1994年创立),2026年10月29日在北京证券交易所上市,发行价4.48元,发行4,280万股,募集资金总额1.92亿元、净额1.63亿元。注册地为四川省德阳市,员工689人,行业分类为机械设备—金属制品。截至2026年10月30日收盘,股价7.58元,总市值16.22亿元,滚动市盈率18.81倍。
1.2 股权结构
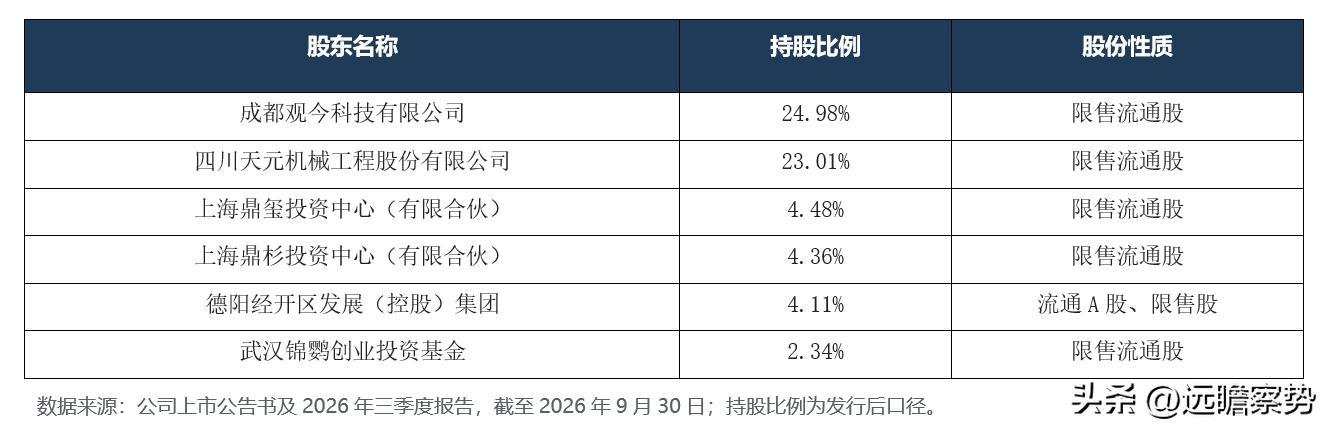
发行后,成都观今科技有限公司持股24.98%,四川天元机械工程股份有限公司持股23.01%,上海鼎玺投资中心4.48%,上海鼎杉投资中心4.36%,德阳经开区发展(控股)集团4.11%,武汉锦鹦创业投资基金2.34%。前两大股东持股接近,公开素材未披露二者的一致行动关系与实际控制人认定,本文不做推断。发行前股东户数仅40户,是典型的“家族+员工+地方国资”结构。
1.3 组织架构与产能
公司为单一上市主体,生产基地位于四川德阳,占地面积300余亩,围绕索桥核心受力部件形成研发、设计、制造、安装、检测与维修加固的一体化能力。公开素材未披露子公司名单、注册资本与持股比例,也未披露产能利用率,本文不做层级推测。
1.4 发展历程
1994年创立,2002年完成股份制改造;2026年10月20日完成网上发行,10月27日披露上市公告书,10月29日在北交所挂牌。公司自述“二十余载”专注索桥核心受力部件,取得钢结构工程专业承包壹级、桥梁工程专业承包叁级等资质。
二、行业分析:一座桥的生意
索桥核心受力部件是桥梁工程的上游配套,需求直接挂钩特大桥梁的开工节奏。这类项目的特点是:单体价值高、招标周期长、客户集中于大型交通建设集团与地方交投平台。行业规模不大,参与者不多,头部企业靠资质与业绩积累形成壁垒,但很难脱离基建投资周期独立增长。
项目制的另一面是回款。桥梁工程的结算通常按节点支付,业主强势、账期偏长,部件供应商往往需要垫资生产。这类商业模式对营运资金的占用,会在收入扩张时同步放大,而不是等比例增长。
2026年前三季度公司营收同比增长28.53%、净利增长66.93%,与2025年同期营收下降15.06%、净利下降38.43%形成对照。同一家公司,隔一年就是两种增速,说明业绩由项目交付节点决定,而不是由稳定的终端需求决定。对这类公司,单年高增长不宜线性外推。
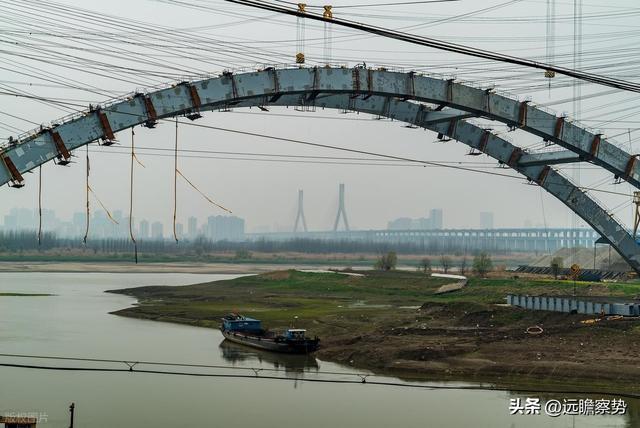
三、业务解构:63.82%来自桥梁受力部件
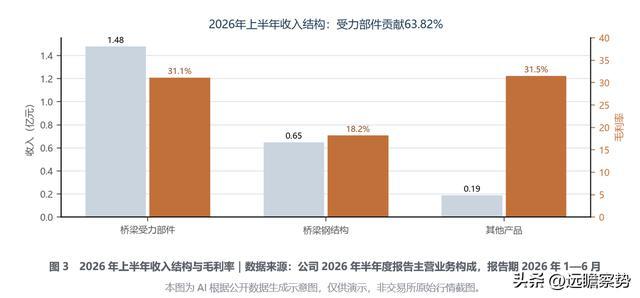
2026年上半年,桥梁受力部件收入1.48亿元、占63.82%,毛利率31.14%;桥梁钢结构收入0.65亿元、占28.17%,毛利率18.21%;其他产品0.17亿元、占7.13%,毛利率31.50%。两类主业的毛利率差了近13个百分点,产品结构变化会直接影响整体盈利。
前三季度综合毛利率26.11%,低于上半年受力部件的31.14%,说明低毛利的钢结构业务占比在提升。公司未披露在手订单与中标金额,无法判断下半年交付结构,本文不就订单做推测。
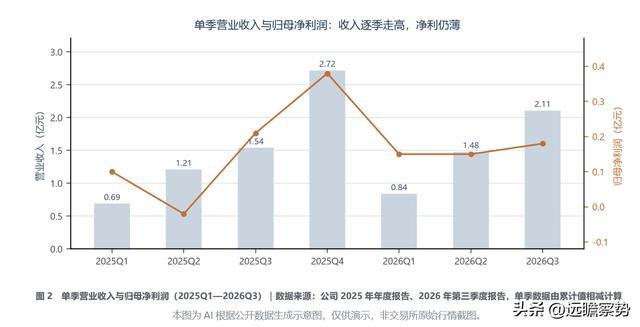
从季度节奏看,2026年一季度营收0.84亿元、二季度1.48亿元、三季度2.11亿元,逐季走高;净利分别为0.15亿元、0.15亿元、0.18亿元,几乎没有随收入放大。收入增长没有带来利润率提升,说明新增订单更多来自低毛利的钢结构或价格让利。
四、核心产品:受力部件与钢结构
核心产品是索桥核心受力部件,包括索夹、锚具、拉索等全系列(公司表述为“全系列产品的研发、设计、制造、安装、检测”),是悬索桥与斜拉桥的关键承力构件,对材料、锻造与防腐工艺要求高。第二类是桥梁钢结构,更接近一般钢构加工,技术门槛与毛利率都低一档。
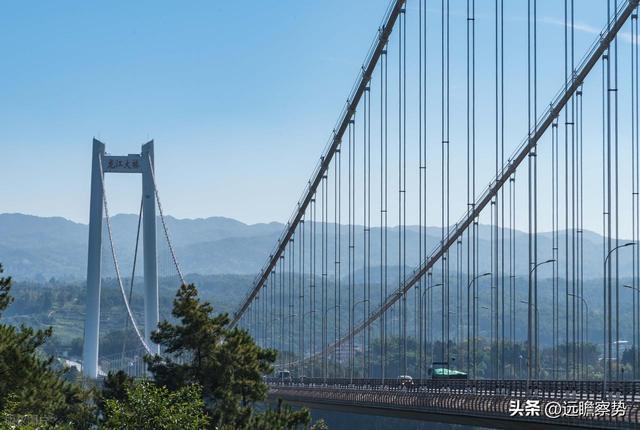
两类产品的商业含义不同:受力部件是“小批量、高单价、强认证”,钢结构是“大批量、低毛利、拼成本”。前者决定公司能否维持30%左右的毛利率,后者决定收入规模。投资者看到的营收增长,很可能来自后者。
五、财务透视:小体量下的高增长
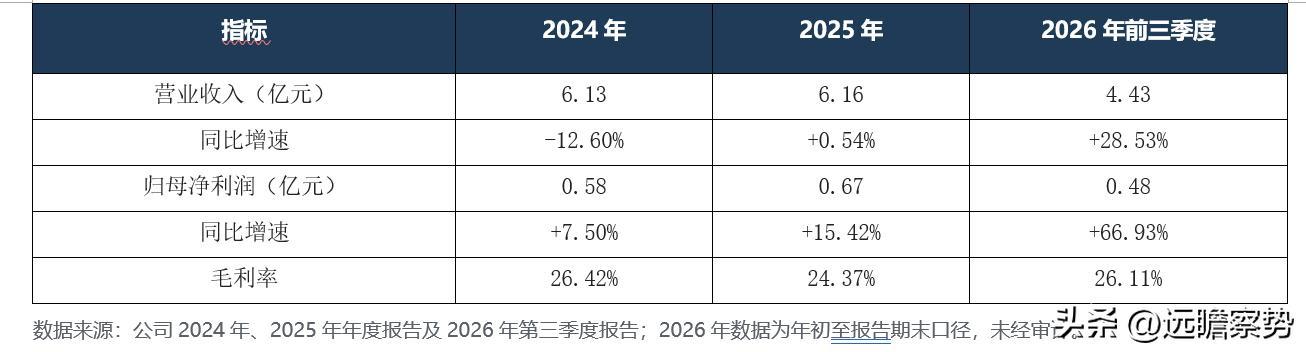
2026年前三季度营收4.43亿元、同比增长28.53%,归母净利润0.48亿元、同比增长66.93%,毛利率26.11%,基本每股收益0.28元,加权平均净资产收益率7.50%。2025年全年营收6.16亿元、净利0.67亿元;2024年营收6.13亿元、净利0.58亿元——连续三年净利润在0.5亿至0.7亿元之间,2026年的高增长更像项目节奏的回归。
本次发行募资净额1.63亿元,相对于16.22亿元市值约10%,补充产能与流动资金的作用有限。公司未在本次素材中披露发行后的资产负债结构,本文不对其杠杆水平做判断。
把三年数据连起来看:2024年净利0.58亿元、2025年0.67亿元、2026年前三季度0.48亿元,全年大概率落在0.6亿至0.7亿元区间。换句话说,2026年的“高增长”是把2025年被推迟的交付补回来,而不是打开了新的增长曲线。
六、管理层与治理:40户股东与20%流通盘
董事长唐明,董事会秘书马梅。发行前股东户数40户,发行后新增社会公众股东,但4,280万股发行量仅占发行后总股本约20%,限售股占比高达80%。这意味着两个结果:一是流通盘小,少量资金即可推动价格;二是未来解禁时点集中,供给冲击可以预期。
公司在上市公告书中披露了战略配售安排,发行方式为“战略配售+网上定价发行”,网上中签率0.0153%。对打新资金而言,首日120.54%的涨幅已经兑现了大部分收益;对在二级市场接筹的投资者而言,成本线在9.88元之上的筹码,第二个交易日就面临23.28%的回撤。
北交所的流动性与沪深不同:投资者门槛、撮合频率与做市安排都会影响定价效率。同一家公司在北交所获得的估值,往往低于同行业沪深可比公司,这不是基本面差异,而是市场结构差异。
七、盈利预测与估值:14.93倍发行,18.81倍现价
发行价4.48元对应发行市盈率14.93倍,按发行后总股本计算市值约9.6亿元;10月30日收盘7.58元,对应滚动市盈率18.81倍、市值16.22亿元。两个数字之间,是市场对“小盘+桥梁+北交所”给出的流动性溢价。
若2026年全年净利按前三季度的0.48亿元年化至0.64亿元,对应市盈率约25.3倍;若四季度交付放缓、全年净利维持0.55亿元,对应29.5倍。【情景假设,仅为推演,并非实际发生数据】作为参照,发行市盈率14.93倍是询价机构给出的定价,18.81倍是二级市场给出的定价,两者相差26%。
公司没有券商覆盖,也没有可比公司的实时估值数据被纳入本次素材,本文不做横向对比,只提示一件事:16.22亿元市值对应0.48亿元的前三季度净利,市销率约2.7倍,对一家项目制、客户集中的部件制造商,这个定价已经把“成长”提前计入。
八、券商评级与目标价:新股暂无覆盖
本次输入素材未提供券商研报、目标价相关资料。公司刚于2026年10月29日上市,公开研报平台尚无个股研报、无评级、无目标价,故本章不生成评级表、不绘制目标价轨迹图。新股定价主要参考发行询价结果与上市首日交易,二者均已在正文列示。
九、风险提示
新股炒作与流动性风险。上市首日上涨120.54%,次日下跌23.28%,换手率29.64%;流通盘仅约4,280万股,占发行后总股本约20%,少量资金即可放大波动。
业绩波动风险。2025年同期营收下降15.06%、净利下降38.43%,2026年前三季度转为增长28.53%与66.93%;业绩由项目交付节点决定,单年高增长不宜线性外推。
客户与下游集中风险。桥梁受力部件占收入63.82%,下游集中于特大桥梁项目与大型建设集团;公开素材未披露前五大客户占比,客户集中度无法量化。
解禁与减持风险。限售股占发行后总股本约80%,未来解禁时点集中,可能形成供给冲击。
估值回落风险。发行市盈率14.93倍、现价对应18.81倍,二级市场定价已包含流动性溢价;若项目交付不及预期,估值存在回落压力。
【股市行情存在不确定性,任何基于历史数据的推演都不代表未来结果,投资者务必重视相关风险。】
免责声明
本内容基于公开资料整理生成,不属于持牌证券投资咨询机构、执业分析师出具的证券研究报告。内容仅做信息演示,不构成任何投资建议、投资评级、交易操作指引。文中部分信息引自第三方媒体报道,部分数据未经过上市公司原始公告二次逐一核验,不保证全部信息绝对准确完整。所有证券投资均存在风险,投资者应独立决策,自行承担全部投资风险。