
长鑫业绩回落辨析:是周期下行,还是为长江存储上市让路?

长鑫科技(688825,长鑫存储)登陆科创板之初,恰逢DRAM涨价周期红利,营收、归母净利润迎来爆发式增长。随着行业景气边际转弱,公司营收、利润增速、毛利率较上市峰值明显回落,市场衍生两大核心疑问:长鑫是否已经开启走下坡路?业绩调整是否是刻意为长江存储IPO铺路?本文结合长鑫当前经营基本面、存储行业周期规律,同时完整梳理长江存储最新上市进展,对市场争议进行深度拆解。
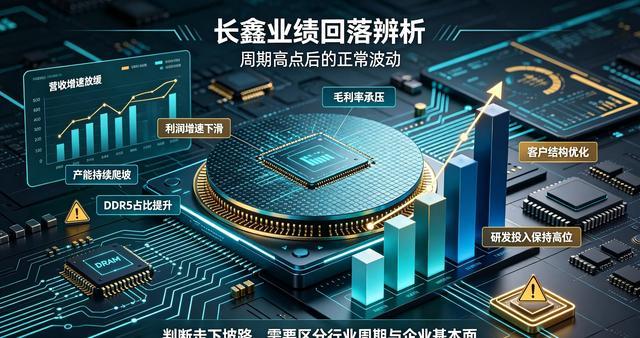
一、长鑫存储:上市前后业绩变化与当下经营现状
长鑫上市阶段,全球DRAM供给收缩叠加AI算力拉动服务器内存需求,DRAM合约报价持续走高,产品毛利大幅抬升,交出高营收、高净利的成绩单,属于典型的周期红利兑现。
进入当前阶段,涨价斜率显著放缓,叠加海外三星、SK海力士、美光持续释放DRAM产能,消费电子终端需求复苏偏弱,仅AI服务器需求形成局部支撑,DRAM供需格局转向宽松,芯片报价上行乏力,直接传导至利润端,出现“增收不增利”的特征,利润环比增速大幅下滑,毛利率同步压缩。
但业绩增速回落,不等于经营全面收缩,从基本面指标看,长鑫核心经营动作并未停滞:
第一,产能规划稳步落地,合肥基地DRAM产能持续爬坡,DDR5主流产品出货占比持续提升,面向AI服务器的HBM产品研发持续推进;
第二,客户结构持续优化,降低对消费级市场的依赖,服务器、工业、车载等高附加值领域订单占比不断抬升,国内算力、整机头部客户持续导入;
第三,研发投入保持高位,持续迭代工艺、打磨良率,国产DRAM技术底座持续夯实;
第四,前期上行周期积累充沛现金流,保障扩产、研发投入,没有出现大规模减产、份额下滑等衰退信号。
简单来说:利润承压的核心驱动力是DRAM价格周期上行红利消退,并非自身市场份额丢失、技术被甩开、核心客户流失这类基本面恶化。
二、核心一问:长鑫是否已经开始走下坡路?
我们需要明确区分两个概念:行业周期景气下行 和 企业自身发展走下坡路。
市场看空的担忧逻辑集中三点:
1. 盈利指标从高点持续回落,涨价红利消失,盈利弹性大幅减弱;
2. 海外三大存储巨头具备极强的成本、技术壁垒,持续发动价格竞争,挤压国产DRAM盈利空间;
3. HBM是AI时代核心赛道,长鑫HBM产品落地、头部客户验证节奏,和海外头部厂商仍存在代差,存在错失新赛道红利的风险。
但从基本面判断,目前尚不满足“走下坡路”的判定标准:
1. 存储是强周期行业,全球所有DRAM厂商,三星、SK海力士、美光,全都反复经历盈利暴涨、大额亏损、周期复苏的循环,周期波动是行业固有属性,不是长鑫独有的问题;
2. 国产DRAM替代的长期逻辑没有改变,国内算力、服务器产业链自主可控诉求稳定,国产化替代空间依旧广阔;
3. 长鑫产能、良率、高端产品矩阵都处在向上爬坡阶段,只是恰逢周期红利消退,盈利被价格压制;
4. 公司资本开支、研发节奏没有收缩,依旧在持续布局下一代存储产品,全球DRAM份额稳定维持在全球第四。
综合判断:长鑫当下是周期高点后的景气回落,属于行业正常波动,并非企业基本面走下坡路。如果后续DRAM供需重新收紧、价格回暖,业绩具备较强修复弹性;但如果价格长期低迷,公司盈利会持续承压,技术迭代节奏也会受到资金约束。
三、市场传言辨析:长鑫业绩下滑,是否在为长江存储上市让路?
这是资本市场流传较广的猜想,但从赛道、股权、战略、经营逻辑上,这个猜想很难成立,存在明显认知误区。
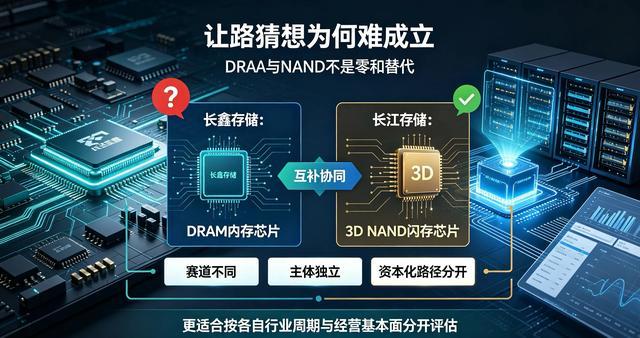
首先,二者赛道完全不同,不存在竞争替代关系。长鑫存储主攻DRAM内存芯片,相当于算力设备的“临时工作台”;长江存储主打3D NAND闪存芯片,相当于“长期数据仓库”。AI服务器、数据中心,是同时需要DRAM和NAND,二者是配套互补关系,不是此消彼长的竞品,不存在压低一家业绩,给另一家腾市场、腾估值空间的逻辑。
其次,两家主体相互独立,考核、经营体系分开。长鑫、长江存储分属不同的国资出资平台,管理层独立,经营目标、业绩考核互相独立,不存在行政层面要求长鑫主动让利、压制利润,配合长江存储IPO的安排。
再者,两家企业的资本化路径本身就是独立规划。长鑫已经完成科创板上市,拥有常态化再融资渠道;长江存储IPO,是自身NAND赛道扩产、持续研发的融资需求驱动的独立资本安排,和长鑫的业绩走势没有绑定关系。
传言诞生的根源,是国内两大存储龙头先后进入资本化窗口期,市场把两件独立发生的事情强行关联。同时DRAM、NAND周期节奏不完全同步,容易让投资者产生“一强一弱刻意调配”的错觉,本质只是两条独立的行业周期曲线。
四、长江存储(长存控股)上市完整进展汇总
长江存储控股股份有限公司(长存控股)是国内3D NAND闪存唯一核心龙头,承载NAND闪存国产替代的战略任务,上市进程梳理如下:
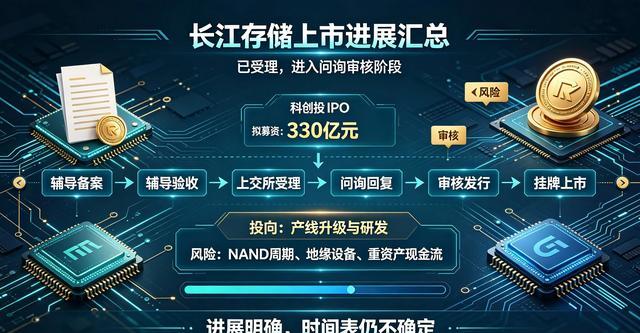
1. 辅导备案:2026年5月19日,长存控股在湖北证监局完成IPO辅导备案,保荐机构为中信证券、中信建投证券;
2. 辅导验收:8月19日,公司提交辅导工作完成报告,辅导状态变更为辅导验收,三个月完成辅导流程;
3. 申报受理:8月21日晚间,长存控股科创板IPO申请获上交所正式受理,拟募资330亿元,其中208亿元投向量产线技术升级,122亿元投向研发项目,是科创板申报规模最大的IPO项目之一;
4. 经营基本面:依靠自研Xtacking架构,294层3D NAND实现量产,2026年二季度NAND出货量市占率达到14%,跻身全球第三;财务上,2023年大额亏损,2024年扭亏,2025年盈利持续增长,2026年一季度单季归母净利润333.79亿元,充分享受NAND涨价周期红利;
5. 核心不确定性:NAND闪存同样具备强周期属性,盈利随闪存价格剧烈波动;地缘设备采购、海外销售管制风险突出;存储工厂属于重资产模式,持续资本开支对现金流消耗极大;
6. 后续流程:目前处于上交所问询审核阶段,需要经历多轮问询、回复、审核,没有官方确定的发行上市时间表,节奏存在延后可能性。
五、国产存储顶层逻辑:双龙头并行,而非取舍
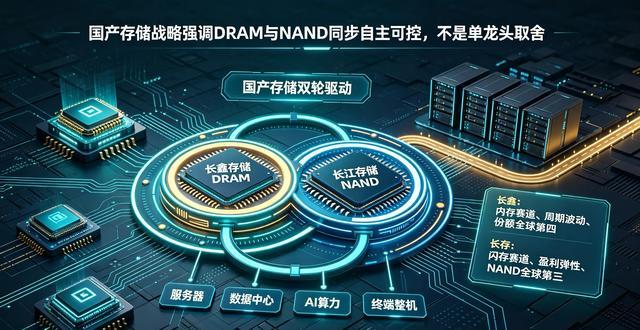
国内存储国产化战略,自始至终是DRAM、NAND双线布局,长鑫和长江存储是两条赛道上的核心载体,政策层面是同步扶持,不存在“牺牲一个成全另一个”的安排。
AI服务器、数据中心、终端整机的国产化,需要内存(DRAM)和闪存(NAND)同步实现自主可控。下游客户需要两条赛道都有稳定国产供给,二者是协同配套的关系。未来格局,更可能是两家企业各自跟随自身赛道周期波动,各自推进技术迭代、市场拓展,独立面对三星、美光、SK海力士的全球竞争。
六、风险提示
1. 长鑫风险:DRAM价格持续低迷,海外大厂价格战加剧,HBM研发和客户验证进度不及预期,会持续压制盈利水平;
2. 长江存储IPO风险:NAND周期下行、地缘政策变化,可能拉长审核周期,甚至推迟上市计划;
3. 认知风险:周期回暖不代表没有竞争压力,国产存储两大龙头,都要长期面对海外存储巨头的全球竞争。
结语
总结来看,长鑫存储营收利润从上市高点回落,核心是DRAM行业周期上行红利消退带来的盈利回调,属于行业常态,并不代表企业已经走下坡路;“为长江存储上市让路”属于市场的主观猜想,缺乏产业和股权层面的支撑。长江存储目前科创板IPO已获受理,仍处在交易所审核阶段,上市落地时间存在不确定性。
国产存储是双轮驱动格局,长鑫主攻DRAM、长江存储主攻NAND,两条赛道互补共生,共同承担存储芯片自主可控的使命,二者的发展应当分开看待,不宜强行绑定解读。
#长鑫存储 #长江存储 #存储芯片 #DRAM #NAND #国产半导体