一微科技招股进行中:押注具身智能,亏损扩大

财华社11月2日讯,一微科技(02065.HK)于10月31日起在香港招股,至11月9日截止,预期11月12日(星期四)在主板挂牌。公司因尚未盈利,按上市规则第十八C章特专科技公司身份寻求上市。
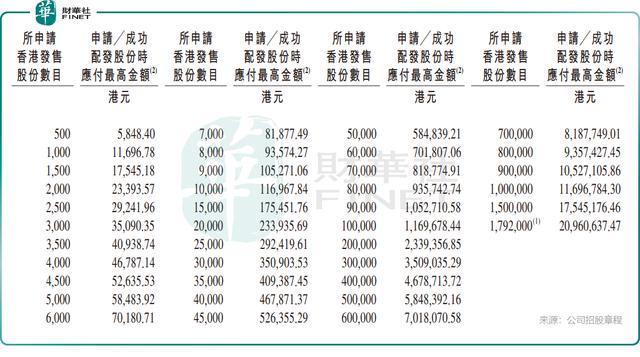
公司此次全球发售7168.70万股H股,其中香港公开发售占约5%、国际发售占约95%,可视认购情况重新分配;发售价每股9.27港元至11.58港元,每手500股,入场费5848.40港元,中信建投国际及国泰君安国际为联席保荐人。
按发售价中位数10.43港元计,经扣除包销费用及开支后,公司预计净筹约6.73亿港元(约人民币5.76亿元)。其中约70.0%将用于强化软硬件及机器人专用AI SoC优势,聚焦具身智能、先进感知与执行;约10.0%用于拓展国内市场及海外市场;约10.0%用于具协同效应的战略投资与收购;约10.0%用作营运资金。
值得注意的是,一微科技此次发售不设绿鞋:招股章程明确,公司将不会委任稳定价格经办人,且预期不会就全球发售进行任何稳定价格行动,上市初期股价缺少稳价护盘机制。
基石投资者方面,公司引入武岳峰科创旗下Digital Horizon及光莆股份(300632.SZ)全资附属光莆香港两名基石,基石投资者合计认购9900万港元发售股份,按发售价中位数计约占全球发售股份的13.11%,并设6个月禁售期。武岳峰为半导体产业资本,亦是公司重要股东,产业背景与本次七成募资投向AI SoC的方向互为印证。
一微科技成立于2014年,是芯片级机器人技术平台,提供惯导、单模态及多模态三类智能移动机器人解决方案。所谓SLAM(同步定位与地图构建),通俗说就是解决“机器人认路”的问题——公司在2017年推出全球首款智能移动机器人专用SLAM SoC,将定位建图中计算最密集的子任务以专用硬件加速实现。
据弗若斯特沙利文,按2025年收入计,一微科技在中国智能移动机器人解决方案市场排名第三,市场份额约4.2%,为中国最大的单模态机器人解决方案提供商(份额2.2%),在技术门槛更高的多模态市场排名第三(份额5.9%)。2025年公司解决方案销量超过350万套,客户覆盖小米、iRobot、科沃斯、优必选、海尔、美的等,全球前十大智能清洁机器人企业中有八家采用其方案。
一微科技的财务呈现出典型的“高增长、高投入、亏损收窄但尚未盈利”的科技企业特征。其收入由2023年的2.06亿元(人民币,下同)持续上升至2025年的4.07亿元;2026年前四个月收入1.30亿元,同比增长50.74%。毛利率由2023年的6.1%升至2024年的11.9%、2025年的27.7%,主要受多模态方案收入占比提升带动。
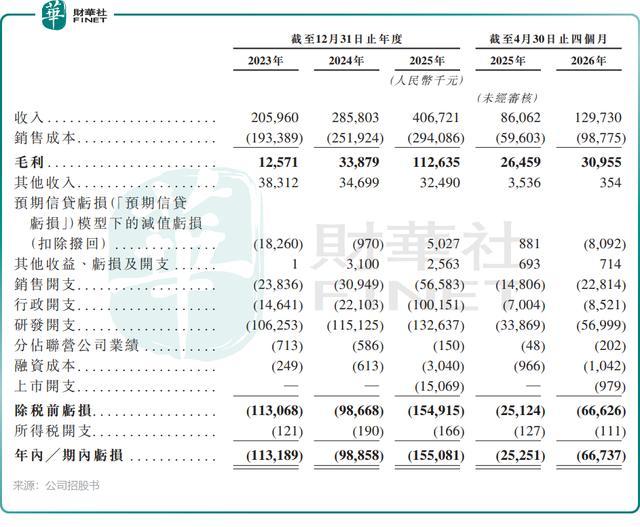
但公司盈利的底色难掩:净亏损由2023年的1.13亿元收窄至2024年的9885.80万元后,2025年再度扩大至1.55亿元;2026年前四个月净亏损6673.70万元,亦显著扩大,毛利率亦从上年同期的30.7%回落至23.9%,公司归因于晶圆价格上涨及封装测试成本上升,而同期研发开支5700万元、同比增长68.3%,费用刚性进一步放大了亏损缺口。
对一家Fabless模式(无晶圆厂、专注芯片设计)的公司而言,上游晶圆与封测价格的波动会直接传导至毛利,而产品售价调整存在时滞,这是其毛利率高位回落的结构性原因。
资金面上,招股章程测算,若按中位数完成发售,公司截至2026年8月31日的现金、金融资产及已承诺未动用银行融资合计约3.48亿元,叠加募资净额后可维持约41.7个月的财务可行性。对尚未盈利的发行人而言,本次上市更像是一场以时间换空间的补给。
综合而言,一微科技的看点在于从“单模态冠军”向多模态与具身智能平台的跃迁,七成募资投向正是为此储备弹药;风险则在于亏损仍在扩大、毛利率受成本周期扰动,且本次发售无绿鞋护盘。认购者真正需要判断的是:多模态方案能否接棒成为收入支柱,以及毛利率能否在成本波动中企稳。