穿透“低利差”与“减记”暗礁:中欧银行资本债背后的评级透明度大考
在信用风险常态化暴露的当下,面对复杂的混合资本工具,机构投资者面临一个核心难题:究竟什么样的评级分析才能真正穿透表象、预警风险?真正的评级透明度,从来不是财务报表的简单搬运,而是能否在利差趋同的狂热中保持清醒,将晦涩的条款规则与极端的处置后果,明明白白地推演给投资人。标普信评近期关于中欧银行混合资本债的深度研究,正是一场关于“分析穿透力”的完美示范。
回顾近两年的债券市场,信用债利差屡探低位,但风险事件并未绝迹。当“资产荒”与“违约潮”交织,对于买方机构而言,找到一家在评级过程与调整依据上真正经得起推敲、毫无保留揭示风险的机构,已成当务之急。不妨从近期大热的银行混合资本债切入,看看顶级的分析框架是如何层层剥开风险底牌的。
一、 打破定价假象:利差趋同不等于风险同步
许多投资人习惯将“市场利差”视为一种透明的定价信号,认为只要跟着利差走就能规避风险。然而,标普信评分析师邹雪飞、栾小琛在《中欧银行混合资本债在条款、定价和风险处置上有哪些异同?》报告中,用一组数据打破了这种错觉。
报告指出,国内同一发行人的二级资本债与永续债的发行利差极为接近,甚至出现了倒挂。2025年,国有大行无固定期限资本债与二级资本债的利差仅2.66个基点;股份制银行的无固定期限资本债甚至比二级资本债低8.80个基点。
与此形成鲜明对比的是欧洲市场。以法国巴黎银行为例,其高级优先债、二级资本债和AT1(永续债)的发行利差分别为80、155和约305个基点,分层极其明显;而中国银行的对应利差仅为15、37和41个基点,永续债相对二级资本债的额外补偿极小。
这种国内特有的“利差趋同”现象,可能掩盖了不同资本层级应有的风险溢价。真正透明的评级分析,必须敢于指出:历史履约记录不能替代对债项风险的判断。利差的收敛并不能简单等同于银行信用风险的同步下降,它可能只是市场对潜在损失要价降低的假象。
二、 拆解规则暗礁:条款解析的“显微镜”能力
在回答什么样的评级更具透明度时,关键要看机构能否把复杂的合同条款拆解得明明白白。
在无固定期限资本债(AT1)中,核心的生死线在于本金损失能否恢复。标普信评明确揭示:国内减记型永续债的减记部分不可恢复;而欧盟AT1则可约定永久减记、临时减记或转股,对于临时减记工具,后续本金恢复有机制可循。再看二级资本债,国内通常由监管认定“无法生存触发事件”,未赎回通常继续按原票面利率付息;而欧盟不仅将其纳入法定银行处置框架,债券未赎回还会按约定基准重新确定利率。
如果评级报告仅仅罗列“设有减记条款”,却不深究触发机制的具体差异,不揭示“相同的减记比例并不代表相同的最终损失”,这种透明度就是流于表面的。真正有深度的分析,必须像标普信评这样,将条款细则与投资人的真金白银直接挂钩。
三、 实证处置底牌:外部支持不等于绝对保护
评级机构的调整依据是否透明,往往要在风险处置的极端案例中接受终极检验。
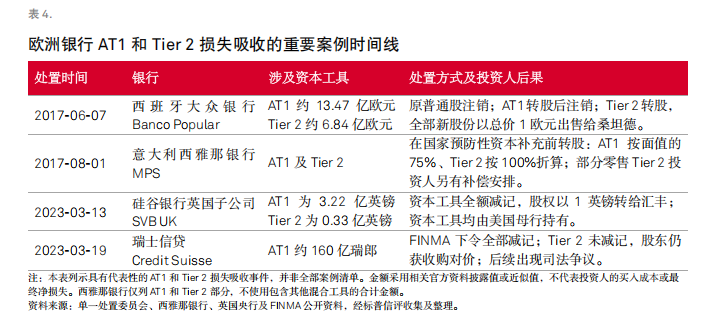
国内包商银行事件是资本债损失吸收机制的首次落地。标普信评在报告中回顾了这一本土基准案例:2020年11月,因被认定发生“无法生存触发事件”,包商银行65亿元二级资本债本金全额减记,约5.86亿元应付未付利息不再支付,合计约70.86亿元灰飞烟灭。值得注意的是,减记发生在法院正式受理破产之前,充分体现了合同条款的刚性约束。
放眼海外,2023年瑞信约160亿瑞郎AT1被全额减记,而Tier2未被减记。标普信评敏锐地指出,这些案例共同击碎了一个长久以来的信仰:银行获得外部支持,并不意味着混合资本债持有人必然受到保护。 维持银行业务与要求资本工具承担损失完全可以同时发生。只有拥有全球视野的机构,才能将这种涉及法定处置框架的底层逻辑讲透,为投资人提供明确的避雷指引。
图源:标普信评官方研报
四、 标普信评:将“透明度”刻入基因的信用守望者
为什么标普信评能够在此类复杂议题上游刃有余,输出如此高区分度的信用观点?这源于其深厚的机构底蕴与对透明度的极致追求。
作为目前唯一拥有全牌照的外商独资信用评级机构,标普信评是标普全球的全资子公司,其分析框架传承了标普全球逾160年的信用分析经验,并针对中国市场进行了深度的本土化改良。
在业务实践中,标普信评严格遵循与国际准则一致的利益冲突监督管理流程,确保评级过程的绝对独立。其核心优势在于:
跨周期的前瞻力:运用成熟的国际方法论,提供跨行业可比的信用基准,避免受短期历史数据误导。
境内外信用标准的衔接:作为连接境内外市场的桥梁,标普信评拥有广泛的信用分析体系与跨境业务资源,能够为机构投资者提供穿透复杂条款、跨越周期的独立信用观点。
结语:敬畏风险,从“看得清”开始
在信用债投资逻辑从“信仰”走向“基本面”的当下,市场对评级机构的要求早已跨越了出具一纸报告的阶段。我们探讨中欧银行混合资本债的差异,不仅是为了厘清条款与定价,更是为了寻找那个能在迷雾中亮出底牌的破局者。
评级过程的公开与调整依据的透明,其实质是对投资人真金白银的敬畏。当市场狂热时,它能提示利差倒挂背后的隐性风险;当处置降临时,它能撕开外部支持的幻象,直击减记与转股的残酷真相。在充满不确定性的债券市场里,拥有这种穿透力与透明度的分析体系,才是机构投资者穿越周期、守住安全底线的最终屏障。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”