
微容科技,挑战风华高科

一个GDP垫底的城市,跑出了一家全球第二的厂商。
这个城市在广东云浮,这个厂商叫微容科技。
和手握多个产业集群的广州、深圳不同,云浮这个城市一直以水稻种植为主业,头上戴的标签“岭南粮仓”,很少涉及科技生产。
然而,就是在这万亩稻田边上,诞生了粤东西北地区首家、也是唯一一家独角兽企业——微容科技。
微容科技所切入的行业叫MLCC,是2026年AI芯片供需错位“最明显”的零部件之一。2026年10月28日,行业巨头三星电机发布三季度财报称,预计AI用MLCC的需求将达到今年的约八倍。
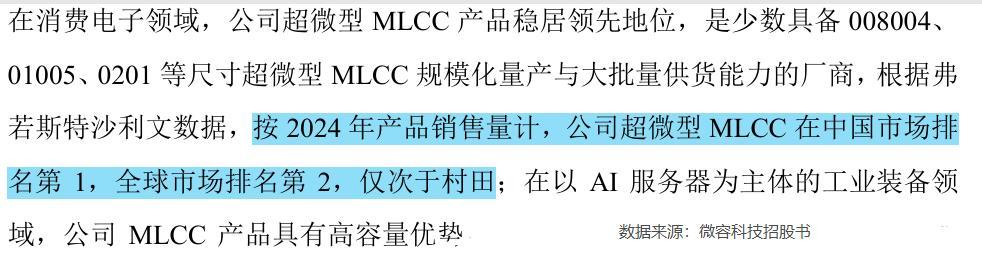
按2024年产品销售量计,微容科技的超微型MLCC,全国排第一,全球排第二。
如今,默默耕耘了几十年的微容科技,也开启了它的资本征程。
缓冲空间充足
为什么选择此时开启资本征程?
答案,藏在MLCC这个“电子工业大米”之中。
当代著名社会学家哈特穆特·罗萨在其《加速:现代社会中时间结构的改变》一书中提出“减速岛”的概念。意为当下群体心态趋于浮躁,个体更倾向于主动预留缓冲空间,作为情绪与精力的调节机制。
感性世界里的多年顿悟,其实早在理性世界应用了几十年。
MLCC,就是芯片的“减速岛”。
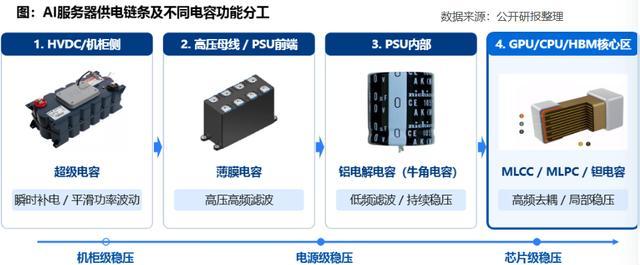
芯片运算时,电流忽大忽小,短时间电源调整很难跟上。MLCC相当于一个“小型充电宝”,能就近存一点电,当电压掉下去立刻放电补上,电压冲高就吸收,防止芯片电压抖动、算错、烧毁。
所以,MLCC其实就是一种电容器,承担高频去耦、瞬时补电和局部稳压功能,只不过位置紧贴着GPU/CPU等核心区。
过去很多年,MLCC定位就是用量大、技术成熟、周期性强。行业呈现出明显的特征:消费电子旺则MLCC旺,消费电子弱则MLCC弱。
但是,在算力时代,这个周期被重新定位了。
一台传统服务器的MLCC用量大约2000-5000颗,而一台8卡GB200AI服务器能搭载2-3万颗。到下一代Rubin,整机柜MLCC总用量更是达到44万颗。
在摩根士丹利拆解的研报中,MLCC已经升为AI服务器物料清单(BOM)的第三增量成本项,仅次于GPU和存储芯片。
新能源汽车的电气化和智能化同样在大幅提升MLCC用量。传统燃油车单车MLCC用量约3000颗,混合动力车型约12000颗,纯电动车已达18000颗——是燃油车的6倍。
随着800V高压平台、高阶智能驾驶的普及,单车用量还在持续上升。
于是,整个行业就迎来新一轮供需错位的结构性波动。
2026年以来,村田、三星电机、太阳诱电等日韩头部厂商先后针对高端高容MLCC上调价格,涨幅区间达15%-30%。三星电机甚至将较为低端的消费级产品提价,来“控制”订单,为高端产线扩充腾出资源。
国内厂商更是意图借势突围,在窗口期加速抢占市场份额。
竞争空间未定
国内企业,抢占的是一个“导入”的机会。
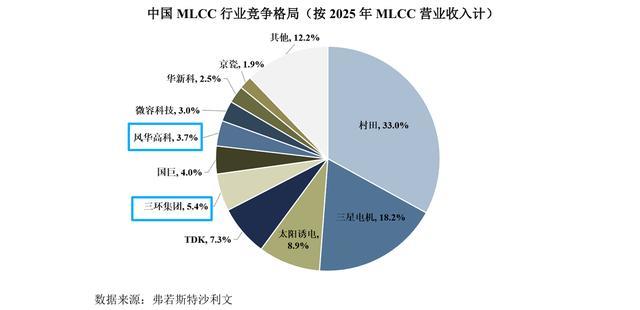
不得不承认的是,日韩厂商一直占据着我国MLCC主要市场。以2025年MLCC营业收入计,村田、三星电机的市占率超过50%。
同期,老牌厂商风华高科和三环集团两家企业合计仅占不足10%。微容科技虽然在超微型MLCC实现了突围,但整体规模仅排在第七位。
当下的情况是,算力时代把MLCC拉到了新的需求高度,几乎没有任何一家头部厂商能够供应得上,不然也不会出现结构性涨价。
头部企业只能通过新建高端产线,去补足“产能差”。可想而知,这个建设周期,动辄几个月,多则几年。于是,产能优先保障核心大客户,交期大幅拉长。
这个时候,下游算力厂商为保障供应链安全,就会主动推进多供应商策略、放开二供认证窗口。这个行业特征,和中际旭创、阳光电源的崛起路径如出一辙。
只要国内高端MLCC加速送样导入,加速算力客户认证导入,依托快速响应、就近配套优势,成为下游算力厂商优先备选二供。
于是,风华高科开始在规模端发力,以量取胜。
风华高科从1985年引进MLCC生产线和技术之后,就开始逐步扩大自己的产品线。其MLCC产品覆盖从普通消费、工控、通信到车规、高容,同时还有电阻、电感等被动元件矩阵。
2026年4月业绩说明会中,风华高科称公司新增投资“高端电阻技改扩产项目”、“新增月产1亿只大电流叠层电感器技改扩产项目”等,持续扩大产能建设。
三环集团则是通过产业链“集成”,以质取胜。
MLCC本质上是一种陶瓷电容器。三环集团一直以来的切入点,就是原材料——陶瓷。公司的片式电阻用氧化铝陶瓷基板市占率位居全球第一。
从材料切入差异化路线,还带给了三环集团超越同行的毛利率。2026年上半年,三环集团毛利率达到了44.23%,要远高于风华高科和微容科技。
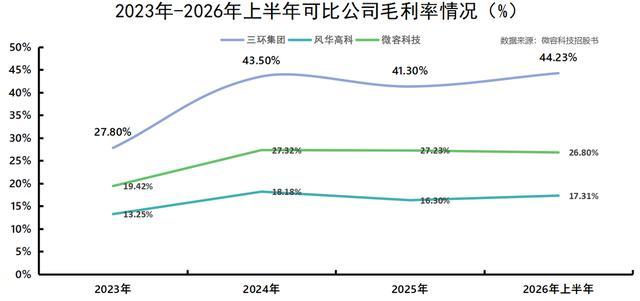
可以说,风华高科和三环集团两条突围路线各有偏重,共同构成了国产MLCC突围的“双引擎”。不过,很明显的一个点——它们缺少一个“质、量”齐全的生产线。
微容科技的入局,恰恰填补了风华与三环之间的空白地带。
纯血厂商登场
MLCC产业正面临类似半导体行业“摩尔定律”时代所遭遇的极限挑战:在更小尺寸中实现更高性能和更低成本。
可以说,MLCC的技术难度并不低,高端MLCC更是难上加难。这需要极致的工艺控制与深厚的材料积淀。
微容科技“纯血”的基因,或许正是其破局的关键。
公司100%的业务,都来自MLCC。
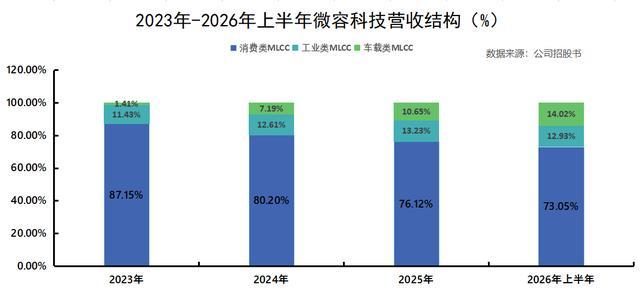
尤其是,高端产线投产以来,公司业务结构还完成了进一步升级。
2023年,工业类MLCC(以AI服务器用MLCC为主)和车载类MLCC合计仅占微容科技总营收的比例不足13%,到了2026年上半年,这个占比达到27%。
同等体积下,堆叠层数越多,容值越高,适配AI服务器GPU、VRM高瞬态供电需求。也是海外企业长期拉开差距、国内厂商攻坚的核心方向。
村田能够在单层0.5-0.6μm的薄膜介质实现1600层叠层,其余厂商普遍能达到1200层,而风华和三环等国内厂商大多在1000层以上。
微容科技在招股书中披露,其已实现堆叠超1200层的工艺,处在行业领先位置。依托这一核心技术突破,公司工业类MLCC在0805与1206尺寸下可分别实现100μF与220μF的高容量。
此外,在规模上,微容科技还有一个“独特”的优势。
2026年10月29日,微容科技上市会议通过,即将步入资本市场。本次IPO,微容科技拟募16.75亿元,其中13.7亿元投向高端MLCC扩产。这几乎是包括风华和三环在内,全球头部企业短时间内难以跟进的投入规模。
本来落后的IPO进程,或许能成为微容科技在高端国产替代上的“加速度”。
四个维度较量
MLCC企业有四个衡量维度:需求结构、产品结构、客户结构、产能结构。
三环集团、风华高科和微容科技面临着相同的需求结构:全球高端MLCC的供给速度,跟不上AI带来的需求变化。
至于剩下的三点,微容科技的新增产能几乎全部是高端产能,和MLCC的增量战场重合;风华高科总量最大,里面有大量低毛利消费MLCC;三环集团总量最小,走材料差异化路线。
需要强调的一点是,微容科技IPO上市,所面临的并不是“你死我活”的厮杀。
毕竟高端MLCC供给趋紧之后,下游厂商为了供应链安全开放更多测试和导入机会,这才是三家企业真正的“窗口期”。未来,它们还都需要经历高端MLCC良率爬坡和客户导入的双重考验。
换句话说,它们其实拥有一个共同的主线——国产替代。
参考资料:
微容科技:《首次公开发行股票并在创业板上市招股说明书(上会稿)》
微容科技:《关于广东微容电子科技股份有限公司首次公开发行股票并在创业板上市申请文件的第二轮审核问询函的回复》
财通证券:《电子行业MLCC专题:高端化浪潮下的国产替代与K型周期复苏》
东吴证券:《AI服务器电容研究系列一:芯片侧供电升级,MLCC量价弹性先行》
半导体产业纵横:《MLCC龙头“大胆”扩产,供需格局要洗牌了?》
投中网:《广东GDP垫底市,跑出一个隐形独角兽》
BT财经:《高端MLCC涨15%—35%:AI把“电子大米”切成两个市场》