
XTransfer港股IPO申请,延期了

XTransfer港股IPO,跨过六个月。
2026年10月24日,XTransfer向港交所递交上市申请满六个月。按照此前的上市规则,这份申请原本到了有效期届满的时间节点。
但港交所已经在8月调整新上市申请有效期安排,将符合条件的申请有效期由六个月延长至十二个月。截至11月1日,港交所公开资料仍将XTransfer列为Active状态。
与此同时,XTransfer继续拓展海外市场,并开始向国内银行开放跨境支付网络。
六个月已过,上市申请仍然有效
2026年4月24日,XTransfer正式向香港联合交易所主板递交上市申请,申请主体为Extransfer Limited-W,联席保荐人为中金公司和瑞银。
按照原有上市规则,上市申请自递交之日起六个月内有效。如果企业未能在有效期内完成相关上市程序,通常需要重新递交申请。
8月21日,港交所宣布实施为期三年的临时豁免安排,将符合条件的新上市申请有效期延长至十二个月。新措施适用于公告发布时仍然有效的存量申请,以及此后新递交或重新递交的申请。
这一变化主要是为了减少企业和中介机构反复递交上市材料的工作量,给予申请人更灵活的上市时间安排。港交所同时要求申请人持续提供最新业务及财务资料,原有监管审核标准保持不变。
新安排设有明确条件。联交所不得已经在意见函中表示暂停审核相关申请,证监会或联交所也不得存在尚未妥善解决的特定资料要求或重大问题函。如果此前收到相关监管函件,申请人需要在原六个月有效期届满前解决有关问题,并获得两家监管机构满意的确认。
此外,延长期内发生需要重新递交上市申请的保荐人变更,原申请也会随之失效。符合条件的企业无需单独申请豁免。
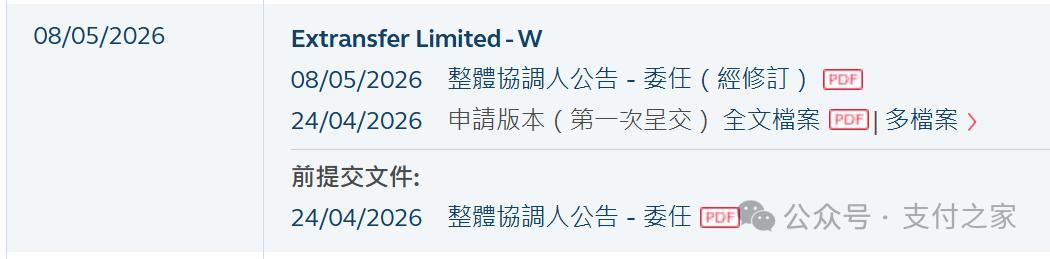
XTransfer于4月24日递表,新安排实施时尚未满六个月。港交所2026年度上市申请资料索引显示,截至11月1日,该公司仍处于Active状态,列示的仍是4月24日首次递交的申请版本。
结合港交所的新安排,在满足临时豁免条件的情况下,XTransfer的上市申请有效期可延至2027年4月24日。申请继续有效,为XTransfer保留了更长的上市申报窗口。
XTransfer开始向银行开放跨境支付网络
9月,XTransfer先后与浙商银行、兴业银行开展合作,将跨境支付网络进一步引入银行客户服务场景。
过去多年,银行一直是XTransfer建设全球支付网络的重要合作伙伴。银行提供账户、资金清算、外汇兑换和本地支付等金融服务,XTransfer将不同机构的能力连接起来,为中小外贸企业提供跨境收付款服务。
如今,XTransfer开始向银行开放自身的跨境支付网络,让银行能够利用相关能力服务自己的企业客户。
XTransfer将这一跨境支付网络命名为X-Net,整合了跨境结算、技术连接和风险管理等能力。
根据4月递交的招股书,X-Net通过标准化API连接不同国家和地区的金融机构,整合资金指令、交易数据、汇兑处理及风险管理能力。
X-Net整合了FISS(Funds Instruction Set for Settlement,结算资金指令集),将客户身份识别、资金流转、外汇兑换及流动性预测与管理纳入标准化流程。
XTransfer还在平台侧开展客户身份识别、交易筛查和贸易真实性核验。
截至2026年3月31日,X-Net已经通过标准化API连接171家金融机构,在56个国家和地区提供本地货币收付服务。依托国际银行现有的结算网络,XTransfer的全球支付服务覆盖范围达到200多个国家和地区。
招股书还披露,通过本地收款处理的交易笔数占比,已经从2023年的16%上升至2025年的50%以上。
这些网络连接最终要落实到具体的跨境收付款业务中,本币收款是其中的重要场景。
例如,中国出口企业向尼日利亚买家销售商品,买家希望使用当地货币付款。XTransfer可以通过合作的尼日利亚金融机构,为出口企业提供当地本币收款账户。
买家通过当地银行及清算网络付款,合作金融机构完成当地收款。款项到账后进入XTransfer的结算网络,XTransfer利用全球外汇流动性资源,将当地货币兑换为客户指定的货币,再根据企业指令完成提现或向其他交易对手付款。
XTransfer官方帮助中心介绍,本地收款账户是通过XTransfer在合作银行开设的账户及子账户系统向企业提供的收款服务。该收款账户由XTransfer依托其在合作银行开立的账户及子账户体系提供,企业通过XTransfer获得相应的收款服务。
在整个流程中,当地金融机构提供账户和本地清算能力,XTransfer负责客户服务、交易管理、网络连接、资金结算安排及外汇兑换。
这一网络能力已经开始进入国内银行的具体业务场景。
9月9日,浙商银行联合XTransfer发布全币种结算服务方案。根据浙商银行披露,该方案支持“一个账户、50多个币种”的线上化收汇功能,重点覆盖非洲、中东和拉美等新兴市场。
XTransfer向浙商银行开放X-Net全球本地收款网络,帮助银行的出口企业客户收取新兴市场本币货款。浙商银行则通过自身银行服务体系,为企业提供相应的跨境结算服务。
同月,兴业银行与XTransfer签署战略合作协议,双方围绕跨境人民币清分、小币种收款等领域开展合作,进一步提升人民币结汇提现服务的效率和覆盖范围。
海外市场的本地化建设也在继续推进。
10月14日,XTransfer宣布,其智利子公司完成当地金融分析局UAF登记,并介绍了通过合作金融机构提供拉美本币收款账户的业务安排。UAF登记属于当地反洗钱合规登记,是XTransfer在智利履行相关合规义务的一项安排。
跨境支付网络,如何形成新的商业价值?
XTransfer在招股书中提出进一步商业化X-Net,向符合条件的金融机构提供全球结算和风险管理解决方案,帮助银行完善自身的跨境金融服务。
XTransfer还提出,未来十年计划将金融机构合作伙伴数量从2026年3月底的171家增加至1000家以上。
银行拥有企业客户资源,XTransfer则积累了部分新兴市场的本币收款和结算能力。双方合作能够让X-Net通过银行渠道触达更多外贸企业。
但网络扩大之后,如何实现商业变现,仍然是需要解决的问题。
目前,XTransfer通常不单独向客户收取收款服务费,而是通过后续外汇兑换、付款和提现等服务实现交易变现。
这意味着,本地收款网络承担着吸引企业客户、接入贸易资金的作用,外汇兑换及后续资金支付则是其支付服务收入的重要来源。
银行端网络服务能否形成新的收入来源,还取决于具体合作模式和收费安排。招股书尚未披露这类服务的收费标准。
招股书披露,XTransfer需要向合作金融机构支付相应费用,具体根据合作机构、币种和服务类型确定,可以按照交易金额的一定比例计算,也可以按照交易笔数固定收取。至于向银行提供结算、技术和风险管理服务的收费标准及收入规模,目前尚未披露。
网络商业化还面临实际运营约束。不同国家的账户、外汇、资金清算和反洗钱要求存在差异,XTransfer需要持续维护当地金融机构合作关系,并承担相应的合规、运营和技术投入。合作机构的稳定性也会影响网络持续服务能力。
对跨境支付企业而言,竞争力不仅体现在直接服务多少企业客户,也体现在能否将本地收款、跨境结算和风险管理能力沉淀为金融机构可以调用的网络服务。
对XTransfer而言,下一步需要证明的是,银行合作能否带来持续增长的交易量,以及新增收入能否覆盖网络接入、合作机构和合规运营成本。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。