442只翻倍基“全军覆没”,基金经理在反思什么?

当风险信号出现时,基金经理为何没能及时调整?
文|《财经》记者 黄慧玲 实习生 方叶
编辑|郭楠
市场震荡之际,公募基金三季报已披露完毕。美联储重启加息、美债收益率高位、海外流动性偏紧、中东战事推升油价等变量在三季报中被反复提及。它们压缩了高估值成长股的远期定价空间,也让基金经理不得不重新回答一个问题:为了AI(人工智能)未来的增长,当下支付多少价格合适?
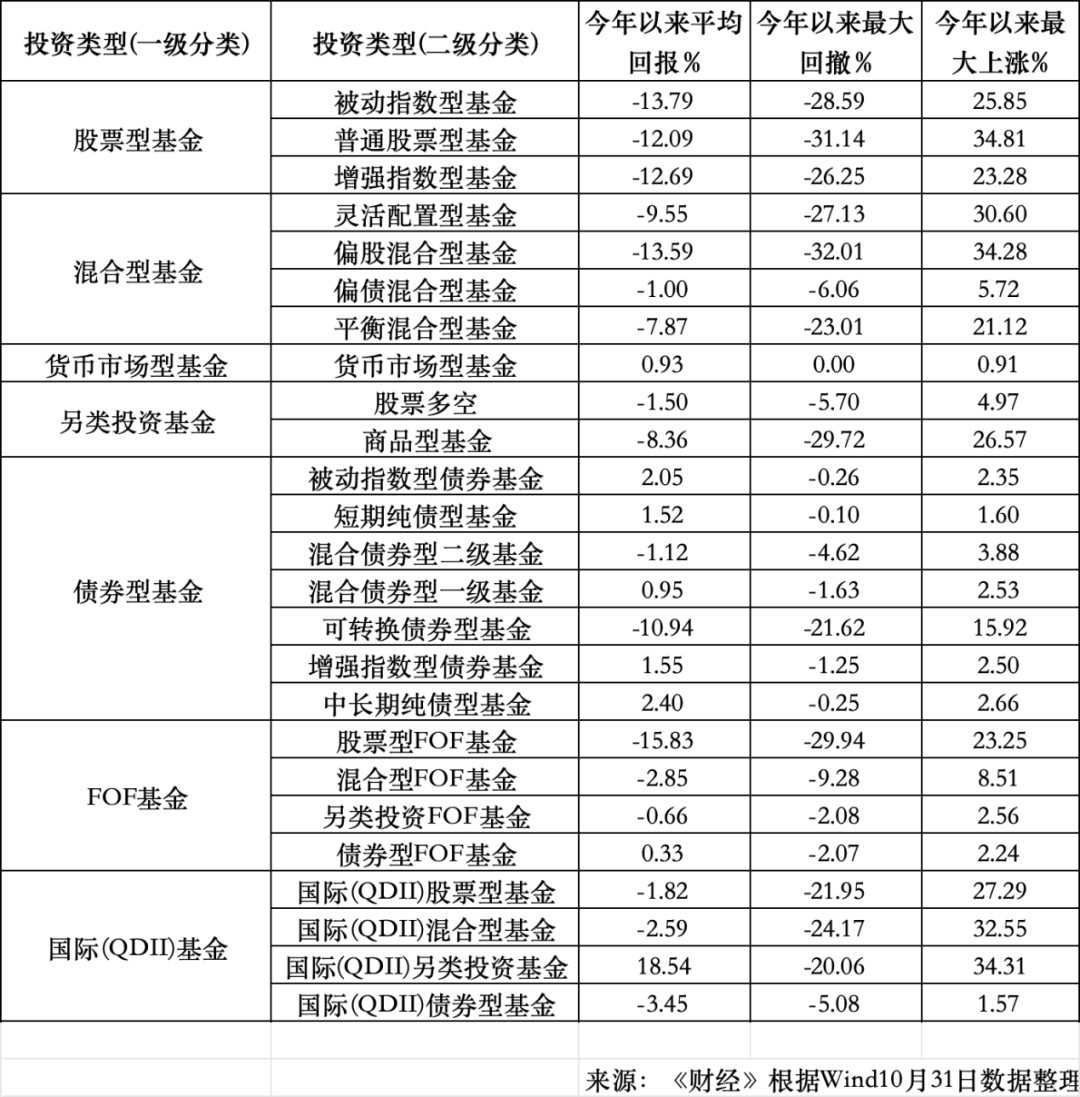
主动权益基金是本轮调整中回撤最深的一类。《财经》根据Wind(万得)数据,按二级投资分类统计,截至10月30日,主动权益类基金年内平均回报为-12%,最大回撤平均值为-30%,7671只收益为负,占84%。同期全市场基金年内平均回报为-7%,最大回撤平均值为-18%。
上涨时最陡的一批基金,回落也最深。年内最大涨幅超过100%的主动权益基金有442只。截至10月30日,这批基金的当前年内回报中位数已回落至1.6%,平均回撤51%,其中收益率最高的为易方达供给改革,收益率为96%,也就是说年内已无翻倍基。超过200只转为负收益,占比近五成。峰值收益最高的基金财通多策略福鑫已从年内收益189%跌至12%。
当风险信号出现时,基金经理为何没能及时调整?经历回调之后的AI资产应如何定价?当前估值回归合理区间了吗?AI之外,应该投什么?基金经理在三季报中给出了各自的思考。
AI回调后的反思
三季度AI产业链持续回调,未能及时调整的基金经理经受了净值回撤。从基金三季报中可以看到,基金经理们从不同维度进行了反思。
首先是风险识别能力不足。
大成基金郭玮羚在季报中反思道,三季度科技成长板块跌幅大,此前重仓AI科技硬件,在三季度表现糟糕,主要是AI产业经过上半年的高速发展,预期较为乐观,忽视了发展过程中阶段性的潜在风险。
南方基金章晖提及,基金未能及时降低通信和电子的仓位,导致跑输基准和同业。长安基金徐小勇反思道:“我们对市场见顶认识不足,反应非常滞后,导致净值回撤巨大。”
部分基金经理对拥挤度、流动性等问题重视不够也导致了较大回撤。
中欧基金杜厚良表示,“过于看重中长期产业逻辑,对短期资金面冲击的评估仍有优化空间,风险控制安排有待完善”,而且港股配置比例偏高,所持港股多为中小市值科技硬件标的,交易流动性较弱。市场波动加大放大了持仓的流动性折价,抬高了调仓冲击成本,拖累了组合表现,也限制了应对空间。
中欧数字经济基金经理冯炉丹提及:“需要反思的是,我们在关注产业景气度和公司基本面的同时,对于市场持仓结构、流动性和交易拥挤度由量变向质变演化的重视程度不够,未能较好地应对三季度的较大幅度回撤。”
国泰多资产增益先锋基金经理刘健琦认为:“机构对科技持仓的集中度升至历史高位,拥挤度本身构成脆弱性,后续需更加重视拥挤度信号,做好风险预算管理。”易方达彭珂亦将本轮AI板块回调的触发因素归为“极致拥挤的筹码结构叠加局部估值泡沫化特征突出”。
一部分反思指向了个人投资框架的缺陷。
富荣福银基金经理郭梁良反思道,原来的框架中,景气反转和兑现度下降是组合减仓的依据,但三季度的行情中,行情影响因素更多作用于估值,而非盈利,这导致组合对此类风险应对不够敏感。
华商基金高兵也在季报中再次反思道,“以前的产业趋势研究框架短周期内可能失效,无法更好地应对这个市场。”
华泰紫金价值甄选基金经理查晓磊、袁作栋、华泰紫金丰睿基金经理吴晖的追问则回到收益归属:“我们也在反思,哪些是市场的Beta(市场系统性收益),风格的Beta,哪些是真实的Alpha(超额收益)。”
一些基金经理虽然进行了减仓,但低估了回调幅度。
“我们按照事先设定的条件降低了相关仓位,但减仓主要发生在下跌过程中,没有在风险释放之前完成,这是本季度最需要反思的地方。”国泰基金赵大震在三季报中写道,“复盘以后,我们进一步认识到,持有多家公司并不意味着组合真正分散,如果这些公司的收入和盈利最终取决于同一个客户群体、同一种资本开支或者同一个产业变量,组合本质上仍然高度集中。后续我们会更加严格地控制单一产业和单一需求来源的风险暴露。”
“尽管我们在7月已对部分涨幅较大的科技股进行减仓,但仍低估了市场下跌的幅度。”陈聪在兴全合熙中提及。长城基金储雯玉总结道,“在大趋势向下时,科技板块内部的调仓无益于回撤的控制。”华泰柏瑞赵楠亦坦言,更偏向个股的基本面情况,未能够提前识别市场的风险,果断采取有力的措施控制净值的大幅回撤。
AI还值得坚守吗?
AI算力相关股价下跌之后,部分基金经理给出了最直接的一类回答:产业趋势没变,股价跌下来,正是选择入场的好机会。
景顺长城基金杨锐文的转变颇具代表性。二季度,他还对部分个股估值超出传统定价体系心存顾虑,三季度则更为乐观。他提到,经过三季度调整,市场结构性泡沫明显收敛,很多被错杀、估值回归的机会正在出现,适合主动加大力度挖掘低估机会。
然而,杨锐文并不认为AI会回到齐涨共跌的状态。“科技板块齐涨共跌的强贝塔时代已经结束,接下来是典型的结构性个股行情。”他在季报中写道,比拼的核心聚焦到了底层研究选股能力。上一季度,他的组合中非AI方向持仓虽受市场风格偏好影响阶段性承压,但相关标的估值处于历史极低分位,同时具备扎实优异的内生成长能力,因此选择继续坚定持有。
长期押注半导体的银华基金方建动作更为积极。他在季报中坦言,市场如期回调,但后续调整幅度远超出预期;全球AI产业趋势依然明确,半导体国产化基本面正在加速兑现。操作层面,他在季度初稍微降了一些仓位,持仓结构基本维持;到季度中下旬,随着市场调整到“基本面合适位置”时,又将仓位加到基本满仓水平。四季度,他仍将重仓低估值、高成长、大空间和强确定性的半导体国产化标的,同时关注受益于AI浪潮的芯片设计和制造公司。
财通基金金梓才认为,产业链上游供给紧张的格局仍将维持,只要AI的高增长需求持续存在,上游产品价格短期内或仍难回落。资本市场或需要一些时间,才能逐步消化这些环节的产品价格较难回落的现实。因此,组合仅对持仓个股进行微调,整体板块配置保持相对稳定。
从业绩看,方建和金梓才均在上半年完成净值翻倍,二季度管理规模急速扩张,但三季度经历了净值大幅回撤。方建管理的银华集成电路年内峰值收益144.75%,当前回落至21.59%,该产品规模(A份额+C份额)一季度末不足80亿元,二季度末快速扩张至278.5亿元;金梓才管理的财通多策略福鑫年内峰值收益189.37%,居全市场首位,当前回落至12.5%,其管理规模由一季度末的不足百亿元升至二季度末的565.48亿元,三季度缩水128.84亿元。
AI之外投什么?
三季度一些基金经理选择从AI撤离,又投向了哪些板块?
反思减仓不够早的赵大震,其管理的国泰金鹿混合三季度净值下跌20.1%,过去六个月增长49.52%。从持仓来看,二季度重仓股几乎全部来自光模块、PCB等板块,三季度则转向了医药研发服务行业。
对于科技之外的再平衡选择,易方达彭珂认为AI产业的发展和内需市场的复苏是市场中两个最重要的要素,也是组合配置最核心考虑因素。虽然核心内需公司估值和市场预期也处于较低状态,但预计复苏仍将需要漫长时间和更多政策支撑。“基于中期布局的思路,我们适当布局了一些内需龙头公司,同时也布局了 CXO(医药研发生产外包)、银行、红利等公司,使得整体组合风险暴露相对更为均衡。”
“科技产业的发展从来不是一蹴而就,而股票市场预期却往往线性外推或更为乐观,产业趋势本身的进程和股票市场预期的错位,将是产业趋势后期科技股投资面临的主要矛盾。”彭珂分析,在科技形成新一轮更为清晰的产业趋势前,整体科技行情大幅缩圈或难以避免,仔细甄别估值业绩匹配度高的公司将更为重要,先不败而后求胜,尽量规避大的回撤,将是未来一段时间科技投资思路的核心。
易方达杨宗昌在行业配置上,增加了CXO、煤炭、有色金属及机械设备行业的配置,组合行业配置更为分散、均衡。他对人工智能产业发展的前景“仍然保持乐观”,同时也在加大对传统行业优质公司的研究,认为短期逆风可能反而带来好的价格和买入时机。
广发基金冯汉杰三季度调仓频率较低,仅对部分涨跌幅较大的个股做了适度调整,并在煤炭行业内部及下游行业之间进行结构性微调,组合仓位与结构整体变化不大。展望下一阶段,他仍计划保持审慎,等待基本面出现显著变化或估值进入理想的低估区间。
冯汉杰认为,尽管较多AI相关股票已明显回调,但当前价格所隐含的基本面假设仍然偏于积极;传统行业诸多板块虽出现明显上涨,也不足以支撑整体大幅上行的判断。他将近两三个季度的波动归因于短期因素扰动,从长期价值看,股价整体处于相对合理区间,尚未出现系统性低估机会。
鹏华基金陈金伟继续坚守内需赛道。他观察到,三季度随着科技板块下跌,此前受AI硬件资金虹吸效应压制的其他板块出现小幅修复。然而这种修复整体并非由狭义基本面驱动,更多源于市场对AI的一致预期有所松动。严格意义上,传统板块三季度较二季度仍略有走弱。他仍然看好内需类资产,包括部分消费、医药和中游周期,在基本面已现拐点的方向中选股。