港股IPO周报 | 0家公司递表!PCB巨头首日破发

公募中国研究组 | 莫蒂
编辑、统筹 | 莫蒂
制作 | 栗栗通
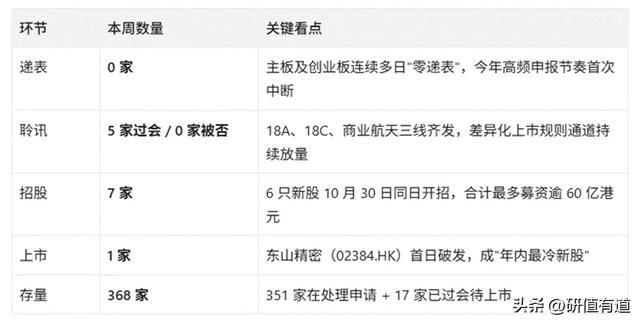
港股一级市场降速。上周(2026.10.26-2026.10.30),港交所主板和创业板 “零递表”,另外7只新股认购全部不足额,唯一挂牌的新股开盘即破发。
事实上,10月以来,港股IPO市场不再延续之前高频上市节奏,当月仅有奕斯伟计算、传音控股、东山精密三家企业上市,港股IPO热潮已经出现调整迹象。
递表:港交所迎来"零申报"的一周
上周,港交所主板和创业板没有一家企业首次递表。
前一周,10月22日科大智能二次递表;再往前,9月柳道实业、九章云极之后,常规拟上市企业的首次申报就断了档。今年以来港股一级市场那种"一天好几家"的高频申报节奏踩下刹车。
排队方面,按最新公告日为基准,港交所手上压着351家在处理申请,外加17家已过会等待上市,合计368个存量项目。失效的则有155家。
聆讯:5家全过关,18C和18A挑大梁
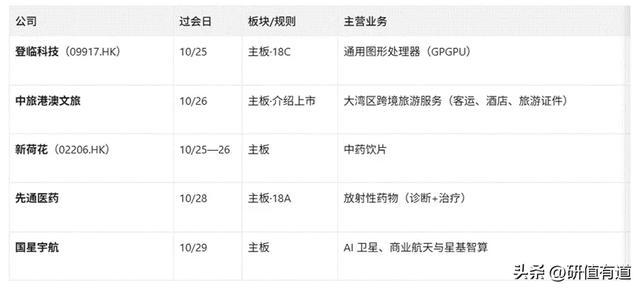
加上10月25日过会的两家企业,上周5家企业通过上市聆讯,无一被否。阵容很有代表性:
登临科技-P(10月25日·18C)——通用GPU厂商,2025年收入1.71亿元,按收入计是中国企业AI GPGPU市场第三大公司。中信证券、中信建投国际、中银国际联席保荐。
中旅港澳(10月26日)——大湾区跨境旅游服务商,手握"喷射飞航"和"中旅巴士"两块招牌,2025年营收21.98亿港元。特殊之处在于它以介绍方式上市,不发行新股、不融资,11月26日直接挂牌。
新荷花(10月25—26日)——中国第二大中药饮片龙头, 770种、4900个品种。主导多项《中国药典》标准修订,2025年中标全国集采29个品种,服务超1,000家医院,稳居行业第二。公司以医院与医疗贸易公司为核心客户(合计占收入73.7%),通过B2B平台“金方草堂”渗透7000+基层诊所,形成高粘性渠道网络。
先通国际医药(10月28日·18A)——中国首家拿到创新放射性药物上市批准的企业,管线13项资产,2025年收入9921万元,亏损6.18亿元。
国星宇航(10月29日)——AI卫星公司。公司以商业航天与人工智能为核心,自主研制并运营商业卫星星座,构建天地一体化AI基础设施,向政府、应急、能源、农业等B2B客户持续提供低成本、低门槛的星基解决方案与天基智算服务。公司通过自主发射与在轨管理卫星群,实现对地观测数据的高频获取与AI实时处理,形成“数据采集—边缘计算—智能分发”的闭环服务链条,盈利模式基于服务订阅、项目交付与算力输出,客户集中于对实时遥感与智能分析有刚性需求的公共部门与行业头部企业。IPO前最后一轮投后估值115.54亿元。
招股动态:10月30日单日六股齐发
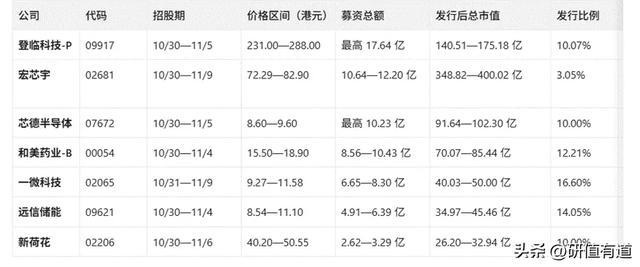
10月最后几个交易日,7家公司扎堆开启招股,合计最多募资逾60亿港元。6只在10月30日同日开招,堪称"月底冲刺"。
登临科技-P(18C):GPGPU 提供商,2025 年收入1.71 亿元,中国企业 AI GPGPU 市场第三。基石阵容5 家——中新创投、通富微电、中方财团、ZGD Capital、光大理财,合计认购 6.46 亿港元(占比 40.66%),产业资本+国资+理财资金组合质量较高;稳价人为中信里昂。募资用途:35% 用于现有 GPU 产品线迭代与商业化、25% 新产品开发、20% 软件工具链。每手 25 股,入场费 7272.61 港元。
宏芯宇:存储器厂商,覆盖主控芯片设计、固件算法、测试系统与存储介质特性分析。7 名基石(Flourish Holding、Pine Vigor Capital、传音国际、江波龙投资、Gottfried (HK)、雄狮、陈俊成)认购 4.55 亿港元,占 42.44%。每手100股,入场费8373.6港元。
芯德半导体:半导体封测服务商,华泰国际独家保荐。基石3家(广发基金、国惠香港、迈为股份)3.13 亿港元。每手500 股,入场费 4848.41 港元。风险点:不设绿鞋、无稳价人,且历史毛利率承压。
和美药业-B(18A):2002年成立,专注自身免疫性疾病与肿瘤的自主发现小分子药物,目前收入规模极小,属纯B类标的,赌的是产品放量。
远信储能:集成储能系统解决方案供应商,2025年储能系统出货量 5.4GWh,国内排名第十(份额 2.10%)。风险点:仅1名基石、占比5.56%,无绿鞋、无稳价人,资产负债率超 80%,行业价格战中议价能力弱。
新荷花:中药饮片龙头,770 种 / 4900 个品种。风险点:无基石、无绿鞋、无稳价人,三重保护垫全缺,且为 A 股撤回转道。
一微科技(18C):机器人技术平台,主打自研SLAM SoC。2025年收入4.07亿元,智能移动机器人解决方案销量超350万套,国内第三(份额 4.2%)、单模态国内第一(2.2%)。毛利率由 2023 年 6.1% 升至 2025年 27.7%。风险点:2025年该业务贡献 95% 收入,结构高度集中;研发占收入超 40%,盈利拐点未至。
另有中旅港澳以介绍方式上市(不募资、无基石、无包销),每4股香港中旅派1股,11月26日挂牌,预期市值约34.6亿港元。
从招股情况看,总体认购情况较冷。截至10月30日17:00,芯德半导体录得孖展认购1818万港元,对应公开发售集资1.02亿港元,认购未足额;截至11月1日11:30,孖展总额约0.9亿港元,孖展倍数约0.88倍,仍未足额。其余6只新股首日融资认购倍数均不足1倍。
上市表现:东山精密破发
本周仅1只新股挂牌。PCB巨头东山精密(2384.HK)10月28日上市,发行价86.80港元,开盘82.40(低开5.07%),收86.15(−0.75%),成交13.41亿、换手13.96%。
从认购看,香港公开发售认购倍数仅0.52 倍,为2025年2月以来港股公开认购倍数最低的新股,孖展融资认购仅 0.39 倍,一手中签率100%,所有参与打新者全部获配。按开盘价每手亏约440港元,按收盘价每手亏约65港元。
绿鞋规模约14.81亿港元,截至首日收盘,已动用 2.49 亿港元,剩余12.33亿港元,绿鞋有效性是首日仅微跌0.75%的关键。若非稳价操作,跌幅大概率显著扩大。
港股IPO重要新闻
香港证监会“围飞"执法持续发酵。因调查 IPO 公开招股存在人为欺诈情形,香港证监会对茶百道(2555.HK)、拨康视云(2592.HK)实施停牌。这被视为本轮散户打新情绪降温的直接触发因素之一,基石投资者与个人投资者均开始对新股投资持更审慎态度。
年内第5家"临门刹车"。微亿智造(03275.HK10 月 25 日公告延迟全球发售及上市,距原定 10 月 28 日挂牌仅 3 天,申购股款无息退还。原计划发行价区间 16.63—21.46 港元,募资约8 亿港元,仅引入 1 名基石(易北莱茵投资,约 1570 万港元)。基本面:2025 年营收约 8 亿元、归母净利仅507 万元,盈利可行性处于兑现早期。
瘦西湖文旅(06157.HK)10 月 20 日宣布延迟上市,原定 10 月23 日挂牌,招股期间孖展认购倍数一度超 3000 倍,仍未能如期上市。
蓝色光标终止赴港上市。此前歌尔微、蓝纳成相继终止分拆赴港,A 股公司分拆及赴港上市计划出现撤回潮。
10 月 30 日,中国证监会国际合作司对成都国星宇航出具境外发行上市备案通知书:拟发行不超过 8409.61 万股境外上市普通股,99 名股东拟将合计 3.979 亿股境内未上市股份转为境外上市股份("全流通")。
本周怎么看
11月4日起,7只新股陆续截止认购:和美药业、远信储能11月4日,芯德半导体、登临科技11月5日,新荷花11月6日,宏芯宇、一微科技11月9日。
11月9–12日五只新股密集挂牌,是四季度破发率走向的重要观察点。