
具身智能9大派融资PK:硬件力压互联网,华为是阿里系7倍

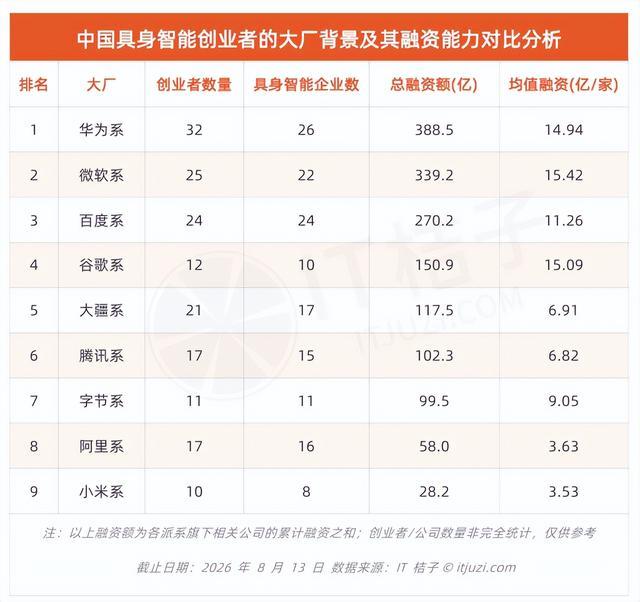
IT桔子《中国具身智能创业者生态画像》基于1155位创业者调研数据指出,九大派系融资排行,华为系总额 388.5 亿居首、小米最少仅28.2亿;从均值来看,微软系 15.42 亿 / 家登顶、阿里、小米均不足4亿/家垫底。
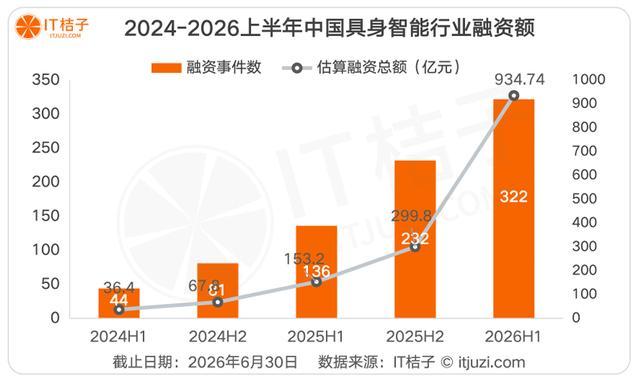
2026年上半年,中国具身智能企业融资934.74亿元、为2025年同期5倍、融资事件超322起、参与机构超600家!
钱正在涌入具身智能赛道,但只涌向少数派系——同样是大厂出身,有人累计融资212.4亿元,有人拿不到其零头。差距在哪?IT桔子做了分析
一、九大派系融资榜:华为系一骑绝尘
先上榜单。截至2026年8月13日,九大大厂派系的融资座次如下:
代表企业:
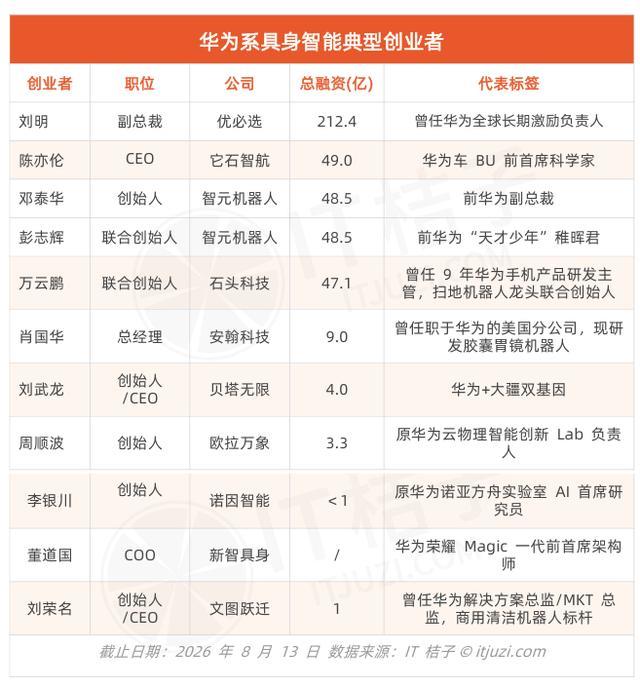
华为系(优必选、智元机器人、它石智航)、
微软系(智平方、千寻智能、极佳视界)、
百度系(它石智航、石头科技、元戎启行)、
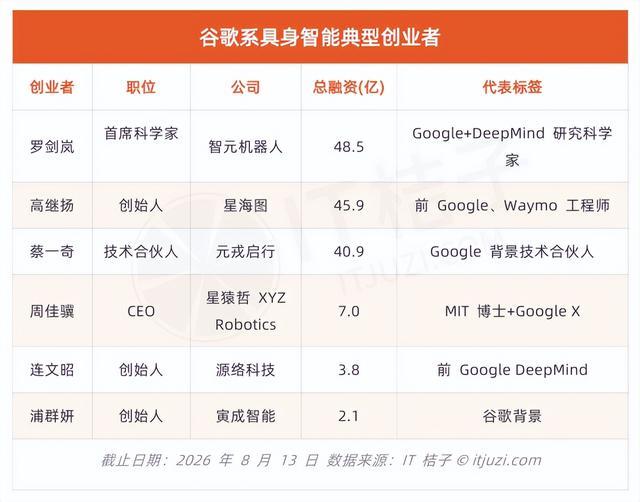
谷歌系(智元机器人、星海图、星猿哲)、
大疆系(宇树科技、它石智航、丰江智能)、
腾讯系(石头科技、星尘智能、儒博科技)、
字节系(千寻智能、加速进化、深朴智能)、
阿里系(语用科技、跨维智能、原力灵机)、
小米系(小雨智造、魔法原子、影智科技)。
华为系388.5亿元居首,阿里加腾讯系合计160.3亿元,不到华为系的一半。并且,华为系一家的融资额度,超过了阿里、腾讯、大疆、字节四家之和。
微软系以15.42亿元每家的均值融资登顶,谷歌系15.09亿元紧随其后。谷歌系只有10家企业,却拿走150.9亿元,走的是“少而精”路线,创业者多是学术背景强、有国际视野的AI研究员。
阿里系16家企业,数量不算少,总融资却只有58.0亿元,均值3.63亿元每家,在九大派系中处于垫底区间,仅高于小米系。报告的原话很直接:阿里系“头部就林俊旸的语用科技一家,其余融资额偏低”。
二、硬件对互联网:资本用脚投票
把九大派系按出身重新分组,画面更清晰。
IT桔子表示,融资第一梯队的华为、微软、百度,共同特征是具备“硬件+算法”的复合能力。华为强在硬件设计、供应链管理和量产经验,微软、百度强在AI算法和大模型,两类能力拼在一起,正是具身智能需要的完整拼图。而纯互联网背景的阿里、腾讯,融资体量明显靠后。
有一句话值得所有创业者贴在墙上:“算法强、又真做过硬件的团队,拿钱明显更容易。只会写模型的互联网背景团队,估值想象空间正被快速压缩。”
华为系的风格是“系统思维加工程落地”。华为出来的工程师习惯从顶层架构一路想到量产,硬件、软件、供应链一个人能串起来看,其具身企业高度集中在整机、工业场景这类硬科技方向。
优必选、智元机器人、它石智航是代表企业,其中优必选以累计融资212.4亿元,成为九大派系表格中单家公司的最高值。
阿里系则是另一种画风。IT桔子指出,伴随着阿里达摩院这类创新业务线的裁撤,间接造就了一部分具身智能创业者,他们虽然在实验室具备一定的研究能力支撑,但和真正的商业化还有比较大的差距。
阿里系少有的头部亮点是林俊旸。他曾任通义千问系列大模型技术负责人,2026年创办语用科技,公司刚创立就拿下2.2亿美元融资。
三、均值之争:大疆系为何跑赢字节系
只看均值,字节系9.05亿元每家,高于大疆系的6.91亿元。但报告给出了更锋利的对比维度:量产。
大疆系企业普遍在融资阶段就跑通了供应链:丰江智能产品遍布全球110个国家,本末科技直驱电机累计交付超过150万台;宇树科技不仅是全球人形机器人出货量第一,更已正式挂牌科创板、被称为“A股人形机器人第一股”(宇树科技于2026年8月19日上市,报告编制时仍处于已过会状态)。
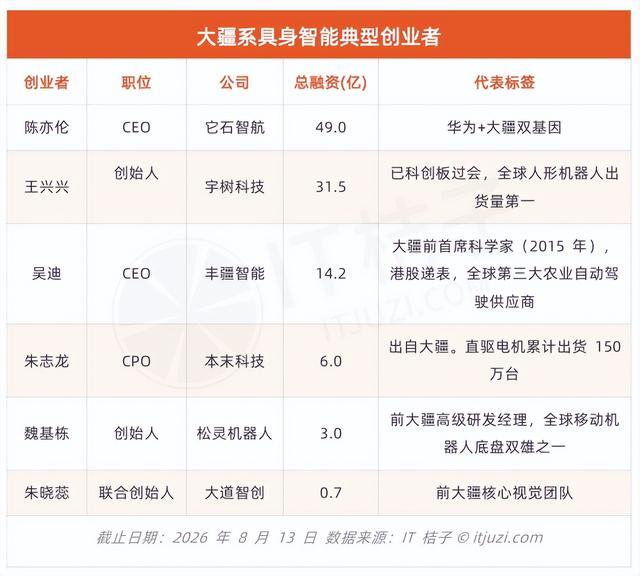
纯字节系创业者创办的具身企业,大多还停留在产品验证阶段。字节系创业者擅长“算法驱动增长”和“极致用户体验”,短板在于硬件积累薄弱,量产能力和供应链经验尚待验证。
这正是报告所说的分水岭:资本可能在短期内给予AI原生背景更高的起始估值,但能不能量产交付,决定公司能否从“融资输血”切换到“自己造血”。
腾讯系则走了第三条路:相比华为和百度,腾讯在具身智能领域更多扮演投资人角色,参投优必选、宇树、丰江智能等多家头部企业,直接输出的创业人才反而偏少。
四、数字背后:背景成为显性资本信号
把镜头拉远,九大派系的分化只是行业全貌的一个切面。背景差距,更已是显性符号。
大厂背景创业者超过300人,参与创办的企业232家,占行业总数约20%,却拿走了全行业五成的融资。无特殊背景具身智能创业者的融资中位数为2000万元,而清华背景则高达10.5倍。
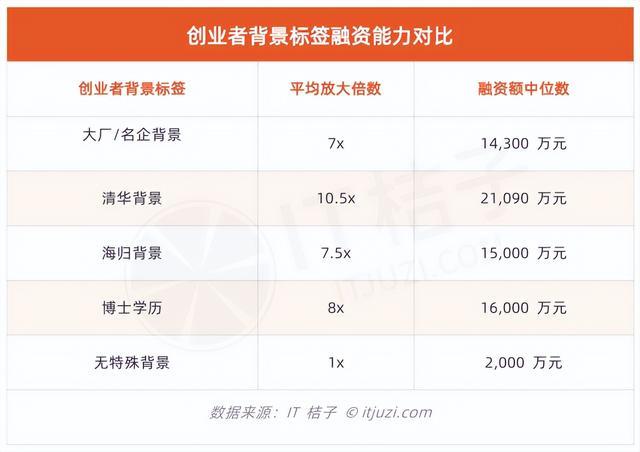
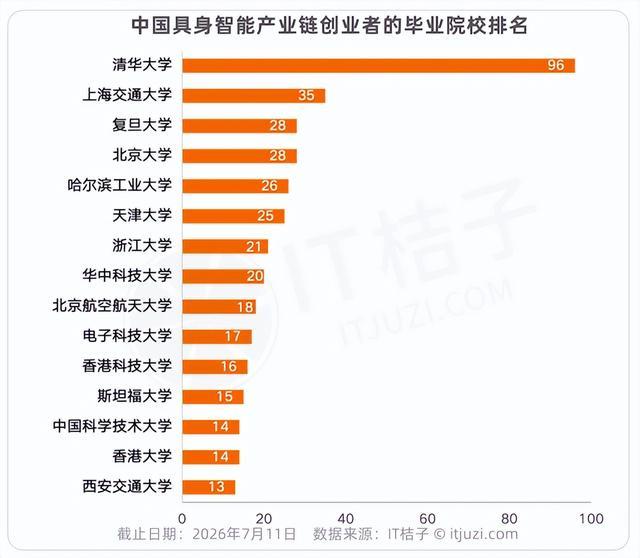
对比各大名校背景的具身智能创业者数据,清华大学达到 96 人,远超其他高校,堪称中国具身智能行业的“第一名校”。这主要是因为清华大学在计算机科学、自动化、电子工程、机械工程等具身智能核心学科领域具有全国领先的科研实力。
据IT桔子统计,96位清华系创业者分布在75家具身智能产业企业中,这些企业累计获得了超过782亿元的融资,每家企业的平均融资额达到10.23亿元,中位数则为2.1亿元。
繁荣之下,集中度应当令人警觉:2026年上半年行业融资934.74亿元,20家头部企业垄断约30%的资金,13家独角兽估值突破百亿元。而扎堆入场的现况下,行业洗牌大概率在未来一两年内加速。
届时,活下去的分水岭不会再是谁的背景更耀眼,而是谁能跨过从实验室样机到规模量产的“工程化死亡谷”:外壳良品率能否提升到95%,核心件的供应安全能否扛住需求的爆发……
背景决定起点,量产决定终点。硬件力压互联网不是终局,但已是当下最确定的趋势。
你看好哪一派系突围成功?硬件派的华为系、大疆系,还是AI原生派的谷歌系、字节系?评论区聊聊。
如果这篇数据拆解对你有帮助,点个关注,后续继续用数据拆解一起看透具身智能产业链。