
三条等式、四组差额:铁近科技申报文件的内部一致性检验

文:宋旭光/手绘:孙恒/来源:市研
苏州铁近机电科技股份有限公司(证券代码:874812,以下简称“铁近科技”)主营微型及特微型轴承的研发、生产与销售,其向不特定合格投资者公开发行股票并在北京证券交易所上市申请于2025年12月25日获受理,拟募集资金约3.95亿元。该项目保荐机构为中信建投证券股份有限公司签字保荐代表人为关峰、孟杰。
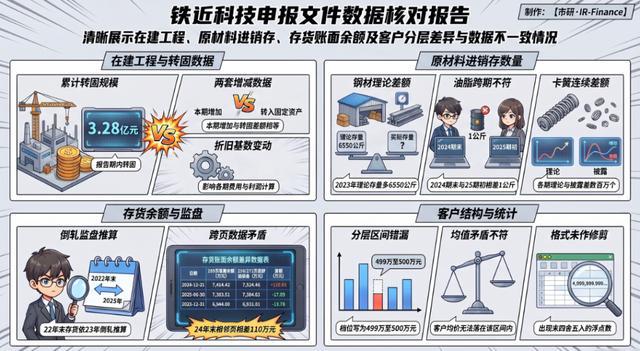
铁近科技的首轮问询回复与招股说明书,留下了四组可逐项核对的数字:原材料进销存各期存在物理差额,上期期末与下期期初无法衔接;在建工程在两份文件中出现两套“本期增加”与“转入固定资产”数据,同额对冲而期末余额不变;2022年末存货监盘的时间、地点、余额、比例、差异五项均标注为“——”,同一份回复中相邻页码的存货余额又互不相等;客户分层表将“400-500万元”写作“499-500万元”,该档位列示的销售金额与其自身区间无法相容。
余额不变,基数已变:会计恒等式为何没能拦住这次调整
2022年度、2023年度、2024年度与2025年1-6月,铁近科技在建工程转入固定资产的金额分别为4,919.66万元、1.32亿元、1.06亿元、4,134.07万元,累计转固规模达3.28亿元。而在招股说明书(上会稿)第1-1-245页至第1-1-247页固定资产附注中,2024年度、2025年度、2026年1-6月由在建工程转入固定资产的原值分别为10,891.23万元、7,457.51万元、4,829.51万元。
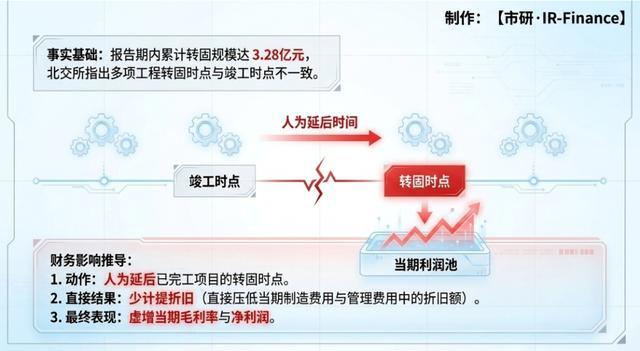
交叉比对铁近科技招股说明书与公转书披露的在建工程明细表可见,铁近科技在2023年度、2024年度与2025年1-6月的在建厂房工程和在建设备工程中,存在两套完全不同的“本期增加”与“转入固定资产”数据,且同一项目在两份文件中的“本期增加”差额与“转入固定资产”差额完全相等。
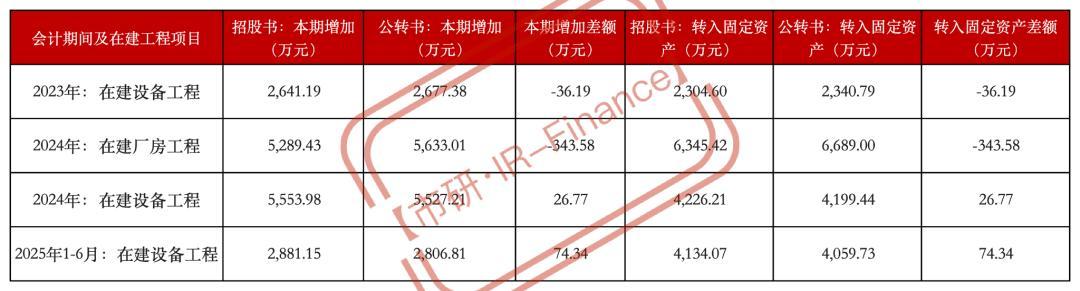
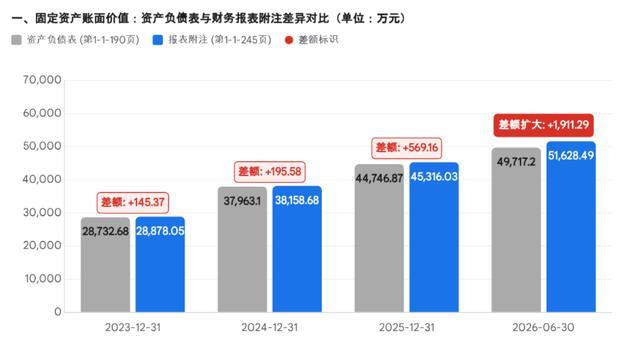
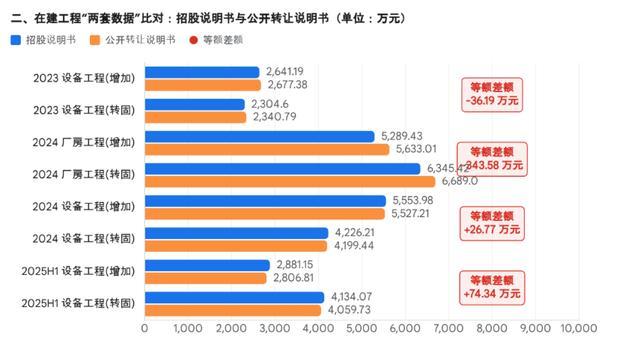
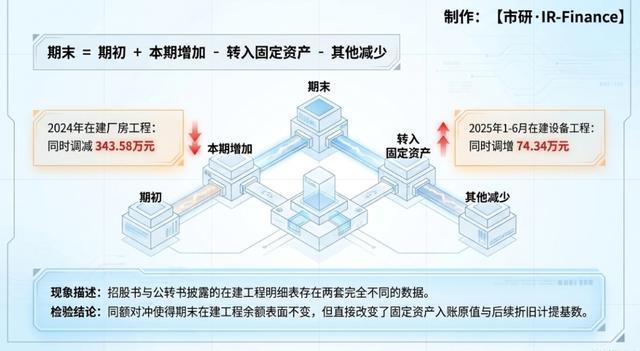
在会计恒等式“期末在建工程=期初在建工程+本期增加-本期转固-其他减少”下,当“本期增加”与“本期转固”同时调减343.58万元(如2024年在建厂房工程)或同时调增74.34万元(如2025年1-6月在建设备工程)时,期末在建工程余额表面维持不变,但直接改变了当期固定资产入账原值与后续折旧计提基数。此外,北交所在审核问询中明确指出,铁近科技报告期内多项在建工程的转固时点与工程竣工时点不一致,且不同项目采用了不一致的转固依据。对于累计转固高达3.28亿元的重资产扩产项目而言,若已实际完工并达到预定可使用状态但人为延后转固时点,每晚转固一天即可少计提一天折旧,直接压低当期制造费用与管理费用中的折旧额,从而虚增当期毛利率与净利润。
675.48与674.48:一个跨期衔接差额能说明多少问题
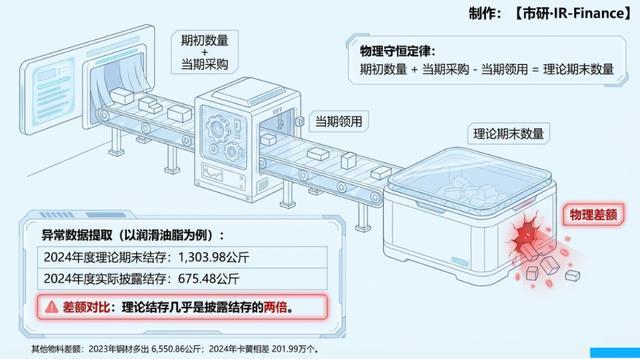
微型轴承制造的核心原材料为轴承钢材、润滑油脂与卡簧等标准物料。在不存在大额盘亏毁损或对外直接转售原材料的情况下,各项物料必须满足“期初结存数量+当期采购入库数量-当期生产领用数量=期末结存数量”的物理守恒关系,且上一会计期间的期末结存数量必须严格等于下一会计期间的期初结存数量。但审核问询回复披露的原材料进销存数据在报告期各期是否合理?
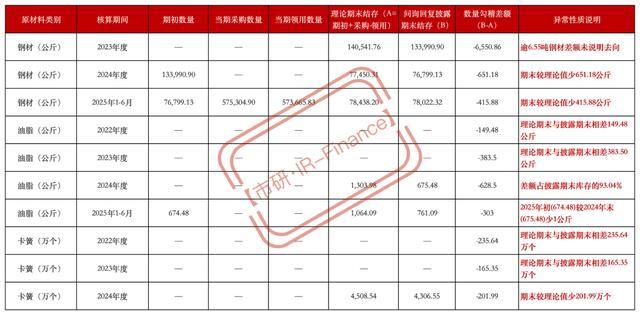
上表数据显示,2023年度钢材理论期末结存(140,541.76公斤)比实际披露的期末结存(133,990.90公斤)多出6,550.86公斤,2024年度与2025年1-6月钢材披露期末结存亦分别比理论期末结存少651.18公斤和415.88公斤。润滑油脂在2022年度、2023年度、2024年度与2025年1-6月的披露期末库存分别比理论期末库存少149.48公斤、383.50公斤、628.50公斤和303.00公斤,其中2024年度油脂理论期末结存(1,303.98公斤)几乎是披露期末结存(675.48公斤)的两倍;
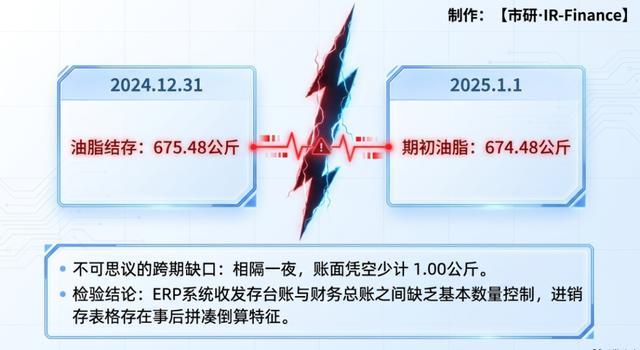
反常的是,问询回复披露的2024年末油脂结存数量为675.48公斤,但2025年1-6月期初油脂数量却披露为674.48公斤,跨期账面直接少计1.00公斤。卡簧在2022年至2024年各期的理论期末结存与披露期末结存亦分别相差235.64万个、165.35万个和201.99万个。上述连续多期的物理差额表明铁近科技仓库ERP系统收发存台账与财务总账之间缺乏基本的数量控制,或相关进销存表格系为回复问询而事后拼凑倒算。
一页之隔的两个总数:同一份问询回复内部存货余额的自我校验
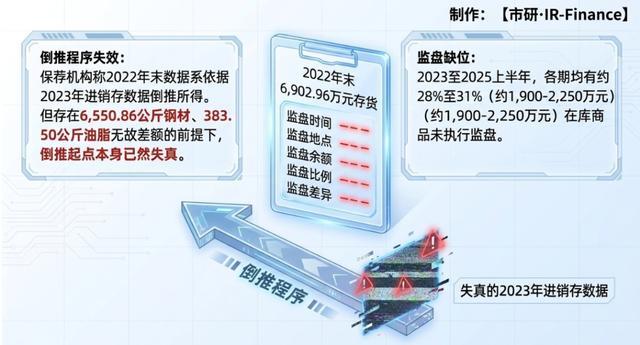
在原材料进销存台账本身无法闭合的情况下,中信建投关峰,孟杰、天职国际郭炎伟,汪娟,叶慧在首轮问询回复第268页披露的存货监盘情况暴露出明显的审计与核查程序缺失。2022年末,保荐机构与会计师对铁近科技7,057.22万元存货(剔除发出商品后为6,902.96万元)的现场监盘时间、监盘地点、监盘余额、监盘比例、监盘差异金额全部标注为“——”,并在表注中称“2022年末监盘情况系依据保荐机构、会计师2023年末实地监盘结果和铁近科技2023年度进销存数据倒轧所得”。
既然铁近科技2023年度钢材、油脂、卡簧等进销存数据本身存在6,550.86公斤、383.50公斤、165.35万个的无故差额,依据失真的2023年进销存数据向2022年末进行“倒轧”,在审计逻辑上根本能否证明2022年末存货账实相符?即便在执行了现场监盘的2023年末、2024年末和2025年6月末,中介机构监盘比例也仅分别为72.22%、72.24%和68.60%,各期均有约28%至31%(金额约1,900万元至2,250万元)的在库商品未执行监盘,且对各期末137.90万元至213.47万元的发出商品以“占比较小”为由完全未纳入盘点范围。
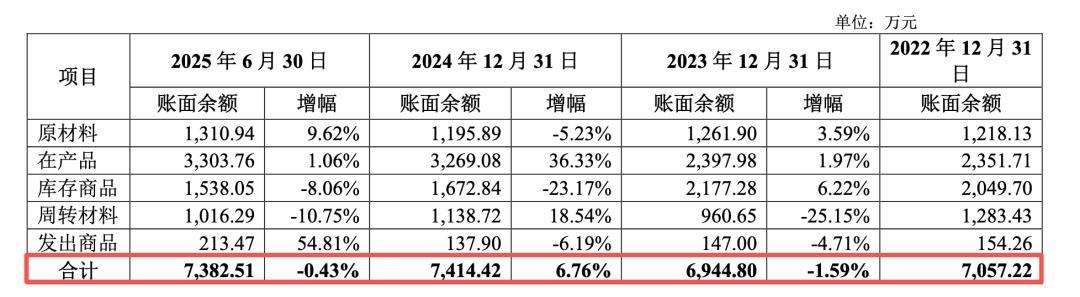
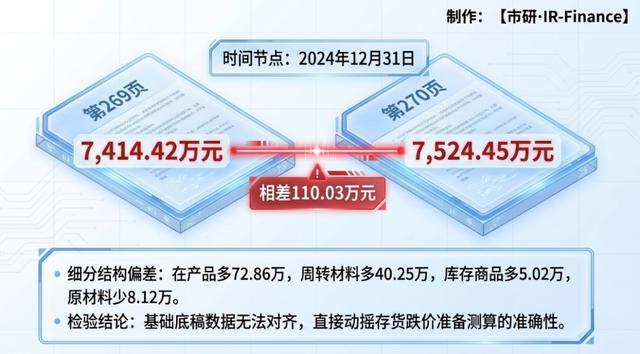
反常的是,首轮问询回复第269页“各项存货余额及变动情况表”与仅隔一页的第270至271页“各类别存货不同库龄的存货跌价准备计提金额和比例表”之间,同一时点的各项存货账面余额竟然无法对齐。
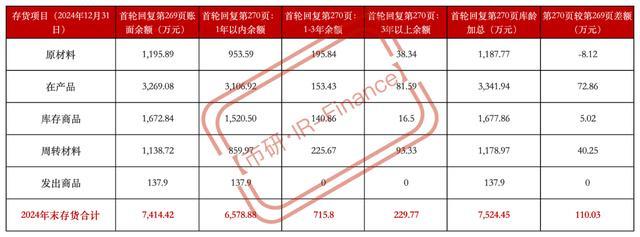
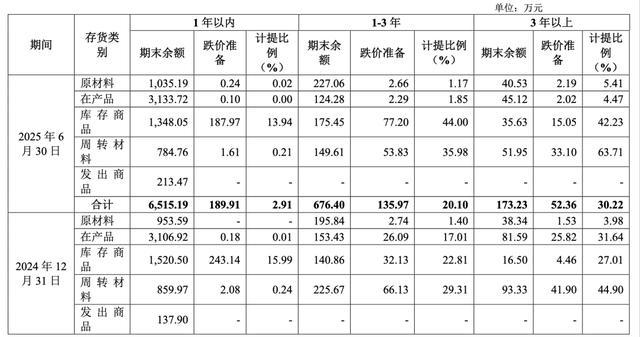
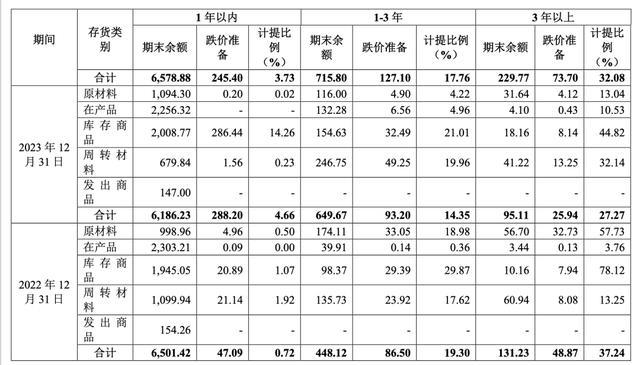
如上表所示,2024年12月31日,首轮问询回复第270页按库龄划分的存货余额总计为7,524.45万元,比第269页披露的2024年末存货账面余额合计7,414.42万元多出110.03万元,其中在产品多出72.86万元、周转材料多出40.25万元、库存商品多出5.02万元、原材料少8.12万元。
同样,2025年6月30日第270页库龄加总为7,364.82万元,比第269页存货余额合计7,382.51万元少17.69万元;2023年12月31日第271页库龄加总为6,931.01万元,比第269页存货余额合计6,944.80万元少13.79万元;2022年12月31日第269页原材料余额为1,218.13万元,而第271页原材料三个库龄段加总为1,229.77万元,相差11.64万元。同一份问询回复文件相邻页码的存货基础底稿数据互不相等,存货库龄划分及跌价测算的准确性是否有效?
499-500:一个分层档位的边界如何让99万元销售额无处安放
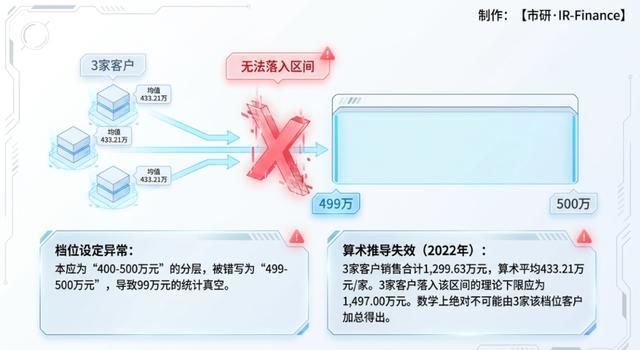
首轮问询回复第81页至第86页关于客户结构及主要客户核查的披露中,集中出现了多项基础算术错误、格式失控与尽职调查程序缺失。在首轮问询回复第81页“客户交易金额分层表”中,铁近科技及中信建投关峰,孟杰将本应为“400-500万元”的分层档位写成了“499-500万元”,导致400万元至499万元之间出现99万元的统计真空。
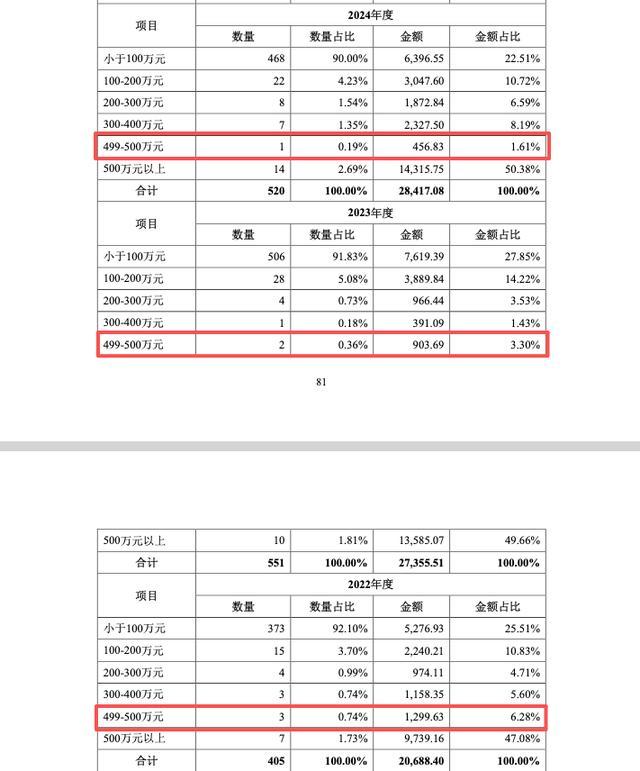
更为反常的是,在该“499-500万元”档位下,2023年度列示客户数量为2家,销售金额合计为903.69万元,算术平均每家销售额为451.85万元,即使其中一家顶格为500.00万元,另一家也只有403.69万元,根本不可能落入“499-500万元”区间;同理,2022年度该档位列示客户数量为3家,销售金额合计为1,299.63万元,算术平均每家为433.21万元,3家均为499-500万元的最低理论下限应为1,497.00万元,1,299.63万元在数学上绝对不可能由3家“499-500万元”的客户加总得出。
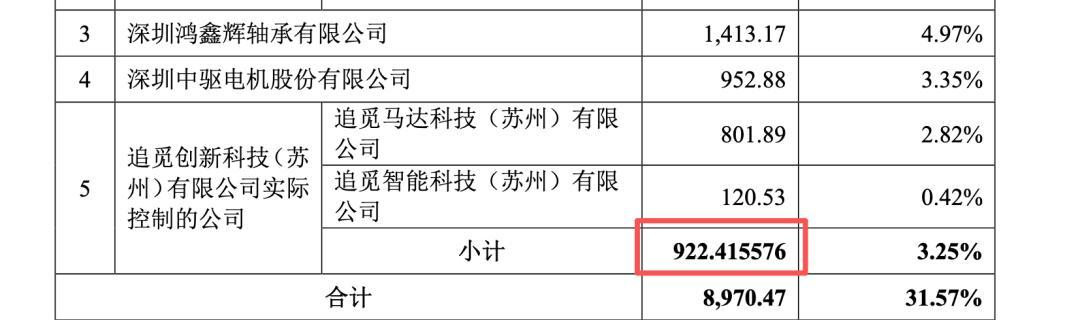
与此同时,首轮问询回复第83页至第84页“向前五大客户销售情况表”出现明显的小数位失控与负收入异常。全表单位为万元且常规保留2位小数,唯独2024年度第五大客户“追觅创新科技(苏州)有限公司实际控制的公司”小计金额被直接粘贴为未四舍五入的浮点数“922.415576”万元(其下属追觅马达801.89万元与追觅智能120.53万元之和应为922.42万元);
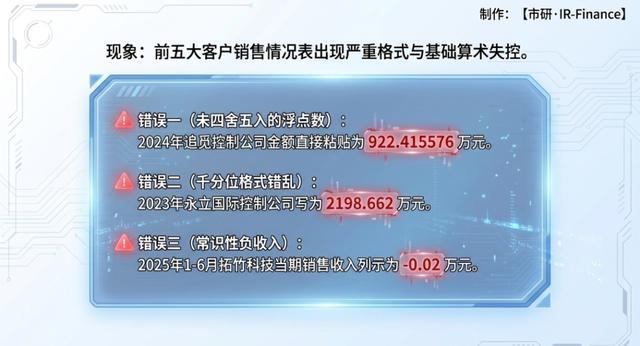
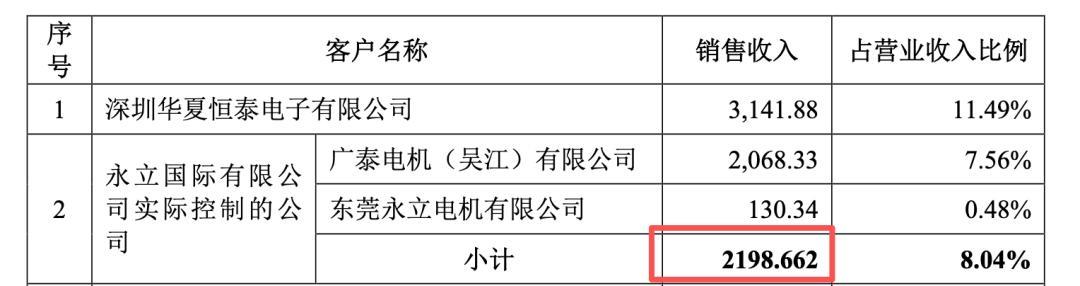
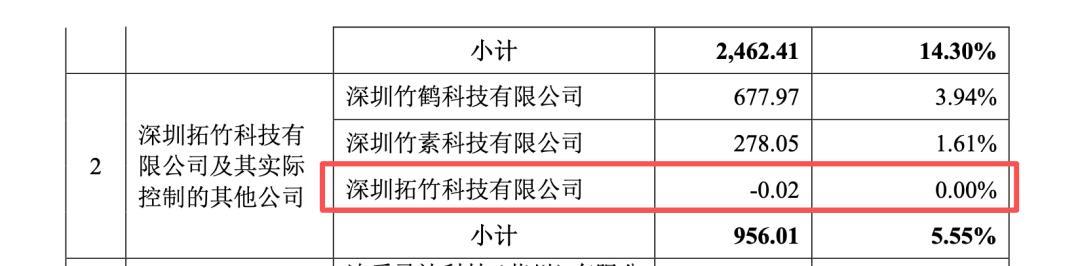
2023年度第二大客户“永立国际有限公司实际控制的公司”小计金额被写为“2198.662”万元(无千分位符且保留3位小数,其下属广泰电机2,068.33万元与东莞永立130.34万元之和应为2,198.67万元);2025年1-6月第二大客户下属主体“深圳拓竹科技有限公司”当期销售收入则列示为“-0.02”万元(占营业收入比例0.00%)。
免责声明:本文仅作信息梳理,不构成投资建议。