公司的钱怎么变成自己的?星基智造给IPO上了一课

时隔 40 天,北交所将在 11 月 6 日再度开启 IPO 上会审议,来的是一家成立仅五年的“老字号”。
江苏星基智造科技股份有限公司(证券代码 874642,简称 “星基智造”),2021 年 4 月 15 日才注册。五年时间,从零做到一家准上市公司,年收入超过 3 亿,净利润超过 6000 万,这个速度相当惊人。
短短五年,怎么干出个 IPO 公司?
PART 01
左口袋,右口袋
时间往前推三十年。 1996 年 7 月,东莞虎门。一个 25 岁的年轻人租下厂房,挂出 “东莞市虎门新技电工机械厂” 的牌子,做模具,做挤出机头。
他叫周代烈,也就是如今上市主体星基智造的实控人,1971 年生,高中毕业。妻子何松桂,中专。那时的珠三角,电线电缆厂遍地开花,设备却大多靠进口。两口子从最不起眼的零部件做起,这是整条产线上最费力、最没人愿意碰的部分,也是最考验手艺的部分。
这一做,就是二十多年。期间,这对夫妻陆陆续续又开了东莞新技、星基科技、星基装备、新技迈迪等多家公司。但早期开公司、办工厂更多只是想守住一份生计,压根没想到过能上市。和几乎所有夫妻档民企一样,公司的账和家里的账,从来没有一道清晰的墙。
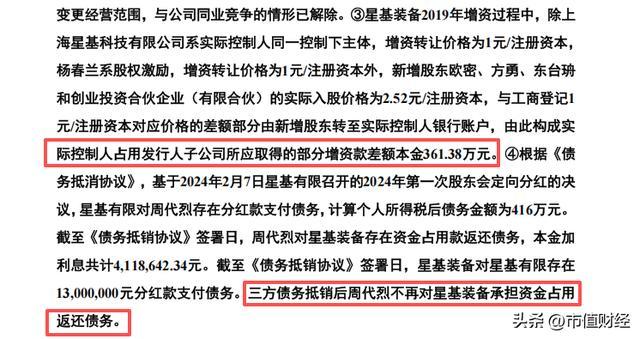
2019 年 12 月,星基装备进来三家新股东:欧密、方勇、东台珘和创业投资合伙企业,注册资本增加 518 万元。谈的时候价格是 2.52 元 / 注册资本;缴款的时候只按 1 元 / 注册资本打进了星基装备的账户。1.52 元的价差乘以认购的份额,正好是 361.38 万元。这 361.38 万没有进公司账户,而是转进了周代烈、何松桂夫妇的个人银行账户。
图片来源:星基智造问询回复函
但公司的账上,这笔本应计入资本公积的钱换了个更中性的词:借款。于是,实控人一借,就是四年。到了 2024 年 2 月,这笔借款连本带利滚到了 411.86 万,其中本金 361.38 万,利息 50.48 万。
但这笔借款唯一缺的是一个真实的还款意思。很多老板对此不屑一顾:我是老板,公司的钱就是我的钱,左口袋进右口袋,有什么区别?
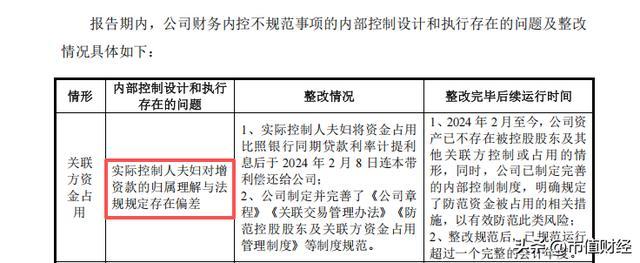
在问询回复里,星基智造也对这笔钱给出了解释:“实际控制人夫妇对增资款的归属理解与法规规定存在偏差。” 如果只是理解偏差,四年间公司做过审计,报过税,做过股改,为什么没有一次发现这笔钱站错了地方?
图片来源:星基智造问询回复函
真正让这笔钱 “归位” 的,不是理解,是IPO。到了申报上市,这些 “公私不分” 的陈年老账,都得拿出来重新算。2024 年 2 月 7 日,就在 IPO 辅导备案的前夕,星基有限召开股东会,决议定向分红 970 万元。周代烈获得 520 万元。520 万,扣掉 20% 个税,税后到手 416 万。根据次日签署的《债务抵销协议》,星基有限应付给周代烈的分红款,和周代烈应还给公司的资本公积,就这么一笔勾销。周代烈名正言顺地把 416万元落袋为安,不必再偿还。
PART 02
三十年的招牌,五年的壳
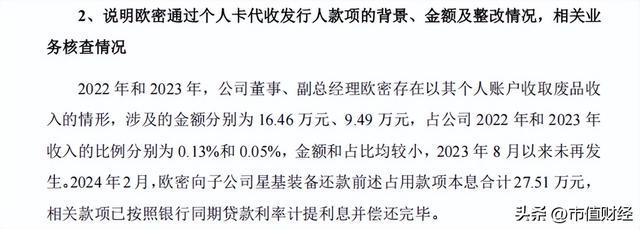
周代烈、何松桂夫妇做线缆设备三十年,在东莞、上海、东台等地前后办过一堆公司。这期间,账上的 “资金占用” 绝不止在第二轮问询函中被点出的这一笔416 万,问询函同时指出了个人款收取废品收入等问题。
图片来源:星基智造问询回复函
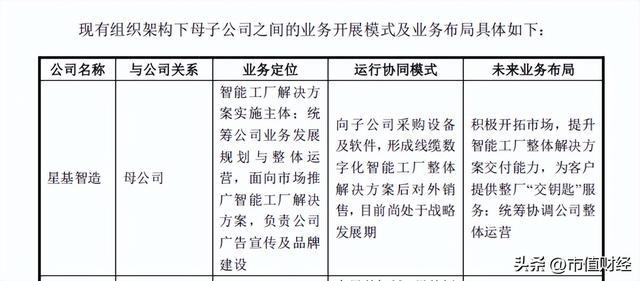
但办法总比问题多,除了分红抵债这种解法,还有一条更彻底的 —— 新设一个为上市 “量身定做” 的干净壳,把老公司逐一装进来。于是 2021 年,周代烈、何松桂夫妇新设 “星基智造” 作为上市主体,把东莞、上海、东台那些真正贡献业务和利润的老公司装进去。到这一步,逻辑闭环了:三十年的招牌,装进五年的壳。
图片来源:星基智造问询回复函
新壳资产、负债、资金占用重新起算,实现了"历史账目干净",但它制造了新的关联关系。因为壳本身没业务,老公司持续通过关联交易为上市壳公司输送业绩,二者必然发生大量关联交易、代垫、贸易往来。
比如星基智造的第二大股东星基科技,同样由周代烈、何松桂夫妇控制。2022 年、2023 年,星基智造通过星基科技以贸易方式销售至终端客户。2023 年,星基科技跻身前五大客户。
同时,星基科技在2022 年替星基智造垫了 10.06 万运费、报关费和展会费,2023 年垫了 76.90 万。理由是 “以星基科技名义参展位置更优”。
PART 03
有钱没钱,一看便知
关联交易监管核查的重中之重,就是防范体外资金循环。星基智造的报表,摆着一个看起来很别扭的事实:营收和利润都在高速增长,经营现金流连续三年为正,可这家公司偏偏缺钱。
缺到什么程度?缺到要在银行贷款上做手脚。2022 年、2023 年,星基智造办理银行流动资金贷款时,存在受托支付后又把资金转回自用的转贷情形,金额合计 3150 万元,这些贷款直到 2023 年 7 月前才还完。此外,星基智造还在2022 年、2023 年分别通过供应商"票据找零",金额分别为 354.87 万元、170.40 万元,事后查证该出票方不是公司的往来客户。
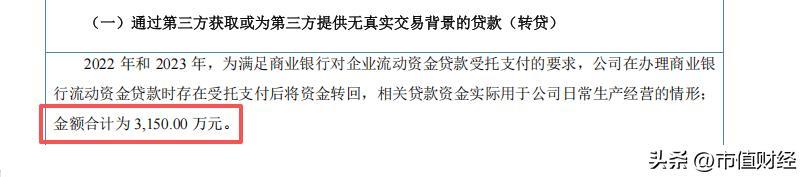
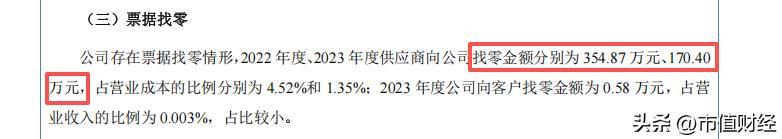
图片来源:星基智造招股书
而从账面上看,星基智造并不缺少现金造血能力。2023—2025 年,星基智造营收从 1.93 亿做到 3.05 亿,净利润从 2783.68 万飙到 6470.86 万,两年净利翻倍。同期,经营活动现金流净额分别为 6856.76 万、2735.20 万、4679.21 万。
这就构成了一个说不通的地方:明明业绩现金都不错,为何还要用转贷、票据空转这种灰色手段"搞钱"?最大的可能就是,靠关联交易输送业绩的上市壳公司,更容易自主调节收入确认时点与回款节奏。
账面利润好看,但经营现金流含金量大幅下滑,真实盈利质量远不及报表数据。