
把名字刻进成都地图的乳企,要去北交所敲钟了?

一家把名字刻进成都地图的乳企,还缺一个成都之外的、可持续的增长故事。
又一家区域乳企,站在了北交所的门前。
近日,四川菊乐食品股份有限公司(以下简称:菊乐)披露招股说明书(注册稿)。而在1个月前(9月24日),公司收到了证监会公开发行股票注册批复。
从2017年冲刺A股IPO,到改道北交所,菊乐股份的上市之路一波三折。如今,这家四川乳企的资本化长跑终于接近终点。
招股书勾勒出的,是一家典型的区域型乳企画像:扎根四川,七成收入来自四川。同时,公司的超半数收入都来自含乳饮料。弗若斯特沙利文数据显示,2024 年度,菊乐股份在中国含乳饮料市场的份额为0.82%,排名第八。在巨头环伺的乳业牌桌上,这是一个体面的座次。
然而,进一步拆解菊乐的这份招股书,也能看到这家企业还面临着一些略显尴尬的境遇。
01.制药厂厂长跨界卖乳饮料
在成都武侯区,有一条路叫“菊乐路”,这个名字正是由菊乐股份而来。一个品牌能把自己的名字刻进城市地图,不是说明它做得多大,而是它陪了几代人。在成都,菊乐是几代人从小喝到大的日常。
菊乐股份的故事由创始人童恩文写就,起点相当“跨界”。公开资料显示,童恩文出身于知识分子家庭。其父是中国第一代学习无线电工程的留美学生,毕业于哈佛大学,当过大学教授,童恩文父母结婚时的证婚人是著名学者胡适。
1966年,童恩文进入成都化学制药厂工作。1978年,他已经坐上了厂长这个位置。
转折发生在1982年,童恩文主导发明的“甜菊糖苷提取工艺”取得轻工业部奖励,并荣获国务院特殊津贴表彰。这一成果为后来“菊乐”品牌的诞生埋下了种子。
1984年,成都青羊宫举行一年一度的花会,童恩文把甜菊甙加柠檬酸配制在烧开过的冷开水中,用塑料袋制成饮料试销,销路很好。据“每日经济新闻”报道,正是这次试销让他决定用甜菊甙做甜味剂做饮料,办理商标时,他从“甜叶菊”里取了“菊”字,凑成“菊乐”。
严格来说,菊乐的起点并不是做饮料,而是一家“为卖甜菊甙顺手做饮料的公司”。这个歪打正着的起点,决定了它此后几十年的路径。
△图片来源:摄图网
1985年,成都菊乐企业公司成立,旗下有药厂、出租车公司和食品公司。1993年,成都菊乐企业(集团)股份有限公司设立,之后逐渐发展成了如今的菊乐集团。
2002年,四川菊乐食品有限公司注册成立,这家公司正是菊乐股份的前身,后更名为四川菊乐食品股份有限公司,即这次的发行主体。
路径的关键选择在产品。当其他乳企在鲜奶、纯牛奶的货架上与巨头缠斗时,菊乐股份选择了另一条路:含乳饮料,即以乳或乳制品为原料,加入水及适量辅料经配制或发酵而成的饮料制品,像市面上的酸酸乳、优酸乳、AD钙奶,都属于这一范畴。
据招股书透露,菊乐股份的收入,主要靠含乳饮料拉动。2023年至2025年,含乳饮料的收入在主营收入的占比,始终保持在58%以上,今年上半年微降至55.63%。占比虽小幅回落,但半壁江山的底色没变。
含乳饮料产品不仅面向C端,还针对川内餐饮辛辣、多油等特点,打造了菊乐路19 号、小奶GO等餐饮渠道系列产品。此外,发酵乳、巴氏杀菌乳、灭菌乳也都有,但占比多在7%到15%之间。
2023至2025年,菊乐股份的营收分别为15.62亿元、16.41亿元、16.94亿元;归母净利润分别为1.96亿元、2.32亿元、2.91亿元。毛利率则从31.05%一路增长至36.69%,到了今年上半年进一步增至38.09%。
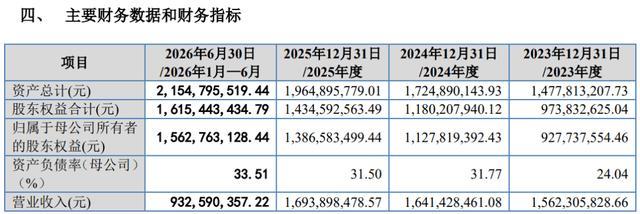
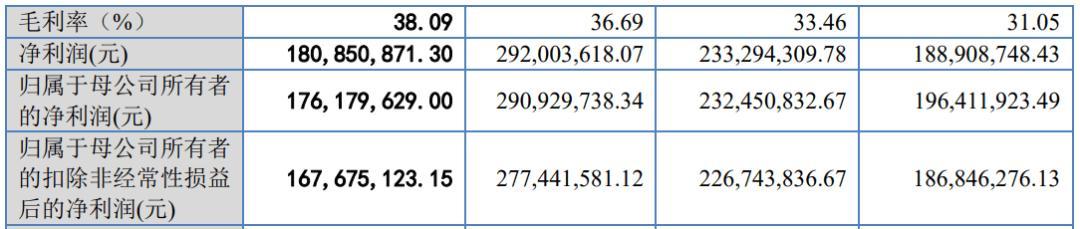
数字还算亮眼,但走到今天这个位置,这家企业仍有很多难关要闯。
02.上市之后,还有几道关
过去几年里,菊乐股份的业绩保持着稳健增长。但这些增长,本质是建立在成本红利的基础上。
招股书中,对于毛利率的持续上升趋势,菊乐股份的说法是,受益于原料奶市场价格处于下行周期,饲草料价格降低带动自有牧场养殖成本下降,结合其他原辅料价格变动,报告期内的产品成本普遍有所下降。
此外,其含乳饮料产品在区域市场具备较突出的市场认可度、消费黏性和差异化特点,成本传导机制弱于更同质化的乳制品,原料成本下行阶段,含乳饮料仍能保持售价相对稳定,带动毛利率提升。
△图片来源:摄图网
说白了,这几年菊乐多赚的钱,主要是上游降价让出来的,不是它自己多卖货、多提价赚出来的。
但原料奶价格具有周期性,其他原辅料亦然。成本下行周期一旦逆转,售价端又缺乏同步提价的能力,毛利率的支撑逻辑便会松动。靠成本红利堆出来的增长,能持续多久,依然存疑。
治理结构的特殊性,同样是外界关注的问题。
2025年9月,菊乐股份的IPO还在推进中,创始人、实控人童恩文离世,一度引发市场对于菊乐股份后续发展的担忧。
如今,菊乐股份已完成接班。童恩文之女童竹成为菊乐股份的实控人,她通过直接和间接持股,并担任成都诚创的执行事务合伙人,控制了菊乐股份73.35%的表决权。
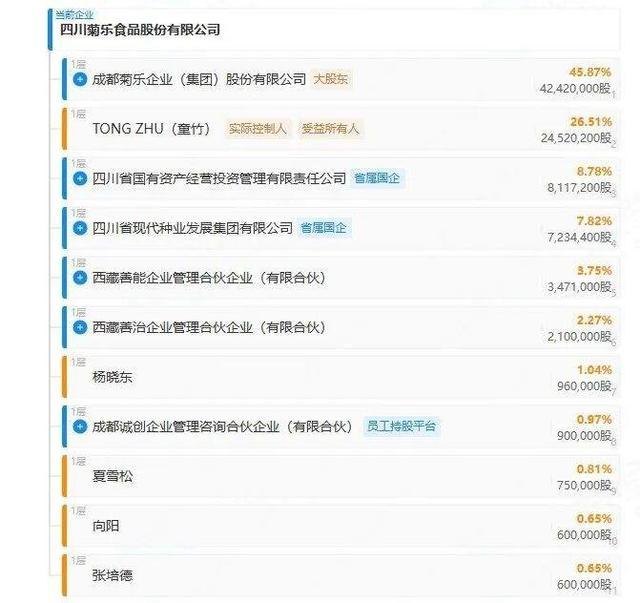
△菊乐股份股权结构情况,图片来源:企查查官网
履历显示,童竹是加拿大国籍,拥有中华人民共和国永久居留权,曾经在多家会计师事务所担任过会计师、高级会计师,但从未在菊乐股份任职。
相比童竹有股权却不任职,其丈夫高朝晖的境遇则相反。
高朝晖持美国国籍,有中华人民共和国永久居留权,曾在其他公司担任过高级软件工程师、软件架构师、咨询顾问、项目经理等不同职位。2011年5月,他加入菊乐股份的前身四川菊乐食品有限公司,担任董事、总经理;2012年至今,历任菊乐集团董事、董事长;2017年5月至今,担任菊乐股份总经理;2017 年5月至 2025 年 10 月,任菊乐股份董事;童恩文去世后,他又接任了菊乐股份的董事长。可以说,高朝晖在菊乐体系深耕十余年、位高权重,但他唯独不是菊乐股份的股东。
控制权归女儿,经营权归女婿,股东与高管身份错位——这种“权柄分置”的治理结构,目前来看可能没什么问题,但股权与经营权错位,有表决权的不懂经营,管经营的不对股权负责,这会让公司的未来蒙上一层不确定性。
03.“成都奶王”出了成都,还有多少人买账?
如何破解对四川,尤其是成都市场的高度依赖,同样是菊乐股份绕不开的问题。
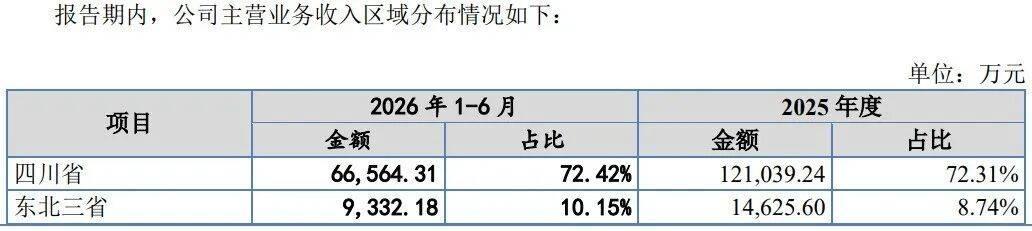
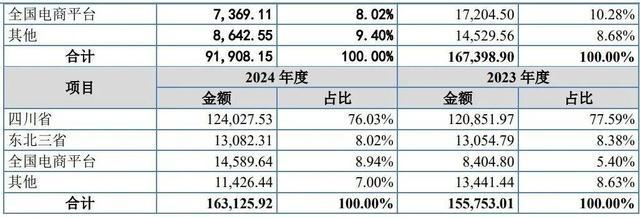
与许多区域乳企一样,菊乐股份的收入也长期集中在四川省,这一个省贡献了七成以上收入。再往下拆,四川内部又向成都聚拢。
2024年、2025年,菊乐股份的含乳饮料,来自成都市的收入均超过6亿元。但同期,该品类全国范围内的收入分别是9.55亿元、9.92亿元。换句话说,公司最核心的产品含乳饮料,6成收入是由成都人买单。
2025年,含乳饮料、发酵乳、巴氏杀菌乳、灭菌乳、其他乳品、其他等6大类别产品合计收入是16.74亿元,成都贡献8.65亿元,也超过了一半。
与其说菊乐股份是一家川籍乳企,倒不如说它是“成都奶王”。
不过,区域深耕的发展模式,有利有弊。利好在于本地消费根基深厚,有助于构建竞争壁垒,外来者难以撼动;隐忧则是单一区域天花板明显,既撑不起规模持续扩张,也撑不起全国竞争力。
△图片来源:摄图网
菊乐股份也并非没有危机感。这些年一直在试着往外走,不安于做一个“地方名牌”。
2020年,菊乐股份收购了黑龙江的乳制品品牌“惠丰乳品”,借此推动公司在北方市场的拓展。据了解,惠丰乳品的销售区域主要是黑龙江、辽宁、吉林、山东、河南等地,拥有嚼酸奶、炭烧酸奶等产品,主要负责菊乐股份东北、华北等区域的渠道建设。
收购惠丰乳品后,东北三省也为菊乐股份贡献了一定收入。菊乐股份公开披露的数据显示,东北三省的收入在主营收入的占比,从2023年的8.38%增长至2026年上半年的10.15%。
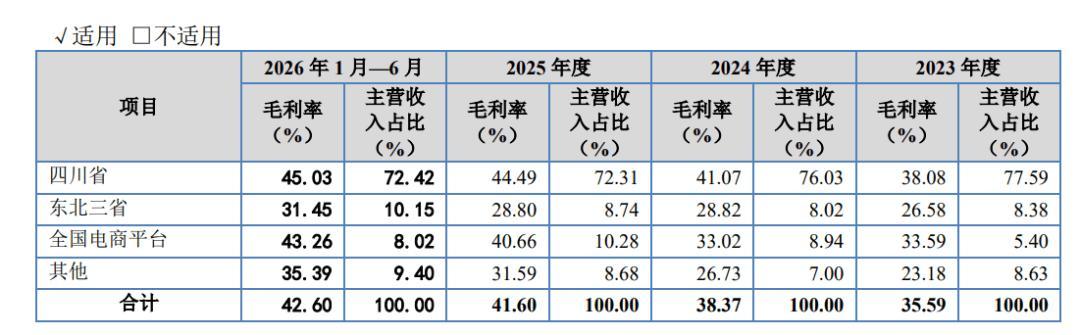
此外,电商渠道收入的增长,也在一定程度上帮助菊乐股份走出去。
2023年、2024年,菊乐股份电商渠道的收入增幅分别是76.86%、73.59%。2026年上半年,菊乐股份电商渠道的收入超过7369万元,已接近2023年全年水平(8404万元)。
但把这两条增量拆开看,成色都要打折扣。惠丰乳品的东北盘子常年只有一成左右,体量还太小。电商渠道不受地理位置掣肘,确实能触达外地消费者。但分布于全国的四川籍用户构成了菊乐品牌在外地市场的天然用户基础,省外订单中有相当比例来自川籍用户。
更棘手的是,大本营的增长也在见顶。2023年至2025年,菊乐股份来自四川省的收入始终徘徊在12亿元上下,从12.09亿元至12.40亿元——3年里几乎原地打转。
另据菊乐股份自身估算,公司含乳饮料在四川省的市场份额从2023年的13.80%微降至2025年的13.34%,乳制品在四川省的市场份额则从2.70%降至2.43%。
本地根基深厚是壁垒,但壁垒的另一面就是墙——市场就这么大,增量就这么点。
目前来看,菊乐的问题并不是缺钱,而是缺一个成都之外的、可持续的增长故事。敲钟不是终点,而是起点。钟声响起之后,菊乐要向资本市场证明的是“成都之外,谁还需要菊乐”。
本文由红餐供应链(ID:cygylzn)原创;题图来源:摄图网;作者:梁盼;编辑:景雪