
菊乐股份920309申购估值分析和建议

免责声明:本号本人不荐股不接受咨询,文章内容属于个人复盘和预演观点分享,观点存在错误可能,文中涉及的股票,本人并没持有也没有买卖的打算,请保持理性和有选择性的参考文章,股市有风险,投资需谨慎!文中内容任何时候都不构成任何投资建议!据此操作风险自担!
一、公司介绍
1、主营业务
四川菊乐食品股份有限公司是一家集奶牛养殖、乳品研发、生产与销售于一体的全产业链特色乳品生产企业,本次拟在北京证券交易所上市。公司主营业务为含乳饮料及乳制品的研发、生产和销售,深耕该领域二十余年,坚持 "使用生牛乳" 的品质原则,采取 "差异化大单品" 的产品竞争策略,通过多元化销售渠道触达终端消费者,致力于为消费者提供健康、安全、营养、美味的高品质乳品,是中国西部地区较早引进利乐无菌灌装生产线从事乳品生产的企业之一。
2、主要产品
公司主要产品分为含乳饮料、发酵乳、巴氏杀菌乳及灭菌乳四大类,并延伸出部分复合蛋白饮料、调制乳等品类。
含乳饮料是公司的核心产品,以自 1996 年推出的 "酸乐奶" 为明星大单品,采用生牛乳辅以白砂糖、柠檬酸经调酸杀菌制成,口感酸甜顺滑,并延展出新口味、儿童、果粒等系列及针对餐饮渠道的 "菊乐路 19 号" 等产品,主要面向日常佐餐、休闲饮用等大众消费场景。发酵乳是公司近年重点发力的品类,通过收购黑龙江惠丰乳品强化研发,"嚼酸奶" 将燕麦等谷物与酸奶融合发酵,切入休闲代餐场景;"打酸奶啰" 以零蔗糖配方契合健康消费理念,还有 "老成都酸奶"" 烧酸奶 "等特色产品。巴氏杀菌乳以黄金奶源带优质奶源为依托,推出" 有机鲜牛奶 ""打牛奶啰""A2 鲜牛奶 "等低温产品,强调新鲜与营养,主要面向注重品质的高端消费者。灭菌乳作为传统高频消费品类,推出" 有机纯牛奶 ""A2 纯牛乳" 等产品,保质期长、适合广泛渠道流通。
整体来看,公司产品兼具口感与营养,覆盖常温与低温、大众与高端、休闲与代餐等多层次消费需求,下游广泛应用于食品饮料终端消费市场,通过经销、商超、电商及新零售等渠道销售给广大消费者。
3、公司的主营业务收入构成
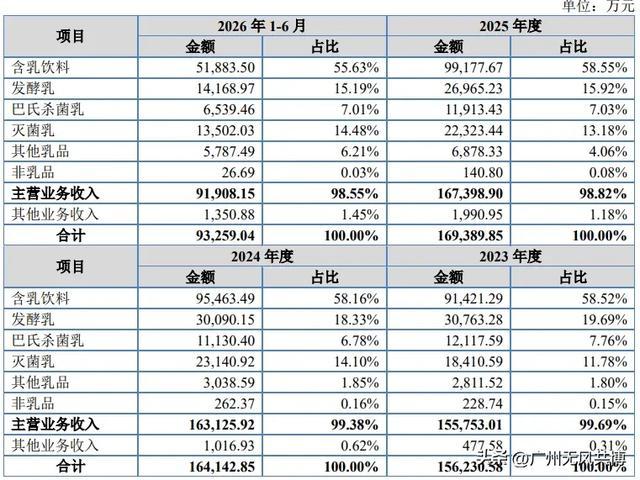
公司主营业务突出,报告期内主营业务收入占比均在 98% 以上。分产品看,含乳饮料是收入第一大来源,2025 年实现收入约 9.92 亿元,占主营业务收入 58.55%;发酵乳收入约 2.70 亿元,占 15.92%;灭菌乳约 2.23 亿元,占 13.18%;巴氏杀菌乳约 1.19 亿元,占 7.03%;其他乳品约 0.69 亿元,占 4.06%。销售模式上以经销为主,2025 年经销模式收入占 69.85%。收入区域高度集中于境内,2025 年四川省内收入占 72.31%、东北三省占 8.74%、全国电商平台占 10.28%,其余为其他省份,公司境外收入占比极低、可忽略不计,业务基本全部来自国内市场。
4.产能利用率情况
二、行业和竞争
1、行业基本情况
菊乐股份所处的含乳饮料与乳制品行业属于大消费中的必选消费品赛道,市场空间大、需求刚性。
从含乳饮料行业看,市场规模已超千亿元且保持稳健增长。据行业研究机构数据,2024 年中国含乳饮料行业市场规模约为 1512.60 亿元,2020 年至 2024 年复合增长率约 7.88%,预计到 2029 年市场规模将增长至 1990.20 亿元左右;规模以上企业总产值也由 2019 年的约 973.50 亿元增长至 2023 年的约 1314.40 亿元。行业增长的核心驱动是消费升级 —— 含乳饮料兼具口味与营养,相较碳酸饮料热量更低,契合居民健康化、品质化的消费转变,同时城镇化推进和农村消费水平提升为行业带来持续的需求增量,属于饮料行业中成长性较为突出的细分赛道。
乳制品行业体量更大但增速放缓、以结构升级为主。我国规模以上乳制品制造业销售收入由 2019 年的约 3947 亿元增长至 2024 年的约 5104.80 亿元,年均复合增长率约 5.28%;但全国乳制品产量由 2015 年的 2782.5 万吨增长至 2025 年的 2950.3 万吨,年均复合增速仅约 0.59%,行业正由 "量的扩张" 转向 "结构升级",低温奶、有机奶、发酵乳等附加值更高的品类成为主要增长点。
就公司核心产品所在赛道而言,前景良好。含乳饮料是公司的收入主力(占比近六成),其细分市场规模超 1500 亿元并保持近 8% 的复合增速,行业向健康化、差异化、高品质化演进,"生鲜乳加工" 型产品因口感与品质更优而更受青睐,公司坚持使用生牛乳的定位契合这一趋势;发酵乳契合零蔗糖、休闲代餐等健康消费潮流,巴氏杀菌乳和有机奶则受益于冷链物流完善带来的低温乳制品放量。公司自身市占率虽不高,但在调配型酸乳饮料等细分领域已跻身前列,核心产品具备较强的区域消费粘性,增长前景确定。
2、竞争情况
竞争格局方面,含乳饮料行业集中度偏高但低于乳制品。2024 年含乳饮料行业 CR5 约 53.74%、CR10 约 57.80%,头部企业包括娃哈哈、伊利、蒙牛等;乳制品行业则呈 "两超多强" 格局,2021 年 CR2 即达 35%,其中伊利股份市占率约 19.50%、蒙牛乳业约 15.50%,全国性龙头凭借品牌、渠道和规模优势占据主导。
公司的市场地位方面,据弗若斯特沙利文及头豹研究院数据,2024 年度公司在中国含乳饮料市场的份额约为 0.82%、排名第八,在中国调配型酸乳饮料市场的份额约为 0.97%、排名第四,属于典型的区域型细分龙头。
竞争对手方面,公司含乳饮料的主要竞争对手除娃哈哈(AD 钙奶、营养快线)等传统全国性饮料企业外,还包括伊利股份(优酸乳)、蒙牛乳业(真果粒)、光明乳业等全国性乳企;乳制品业务中,巴氏杀菌乳的竞争对手包括伊利、蒙牛、光明以及同处西南的新乳业、天友乳业、雪宝乳业等,发酵乳和灭菌乳还面临东北区域(惠丰乳品所在区域)及全国性乳企的竞争。可比上市公司主要有李子园、均瑶健康、伊利股份、蒙牛乳业、新乳业、光明乳业、燕塘乳业、庄园牧场、天润乳业等,其中李子园(甜牛奶含乳饮料)和均瑶健康(味动力乳酸菌)与公司在含乳饮料主业上最为相似,燕塘乳业、庄园牧场、天润乳业、新乳业等则属于区域性乳企的同类样本。
相比竞争对手,公司的优势在于:一是区域龙头与品牌先发优势,"菊乐" 为中国驰名商标,"酸乐奶" 深耕西南三十年,消费黏性强;二是盈利质量突出,2025 年毛利率约 36.69%、净利率约 17.2%,明显高于多数可比同行(新乳业约 6.7%、天润乳业不足 1%、燕塘乳业约 3.7%),ROE 保持在 22% 以上;三是拥有西北黄金奶源带等优质奶源并自建牧场,支撑高端产品;四是差异化大单品策略与快速产品迭代能力强。劣势则在于:收入高度集中于四川省,全国化品牌知名度不及伊利、蒙牛;整体经营规模偏小,融资渠道单一;低温产品省外扩张受冷链物流制约。
三、特别风险
需重点关注的风险包括:一是收入区域集中风险,公司约七成收入来自四川省,若省内市场竞争加剧或省外开拓不利将影响增长;二是食品安全与产品质量风险,行业链条长且部分产品依赖外协加工,一旦出现食品安全事件将重创品牌;三是原材料价格波动风险,生鲜乳价格若回升将压缩毛利率;四是行业竞争加剧风险,全国性乳企和饮料企业纷纷布局含乳饮料,市场份额可能被侵蚀;五是收入增长放缓风险,公司近年来营收增速仅 3%—6%,增长中枢偏低;六是毛利率下滑风险,若成本上行且售价难以上调,盈利能力将承压。投资者应充分关注上述风险并审慎评估。
四、募投项目
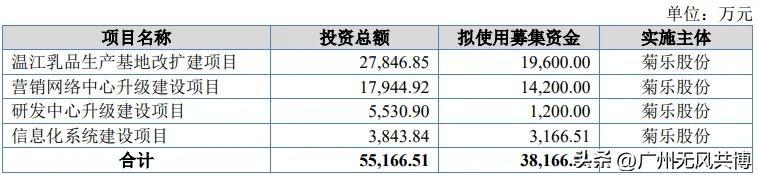
公司本次募集资金扣除发行费用后全部投向主营业务相关项目。其中规模最大、最具亮点的温江乳品生产基地改扩建项目投资总额约 2.78 亿元(拟使用募资 1.96 亿元),建设期 2 年,达产后可新增年产 12 万吨含乳饮料及乳制品产能,预计建成达产后可实现年均营业收入约 9.35 亿元,投资回收期(税后)5.80 年,内部收益率(税后)24.77%,经济效益显著,有助于提升自动化水平、降低人工成本、扩大高毛利产品产能。此外还包括营销网络中心升级(投资 1.79 亿元,建设期 3 年)、研发中心升级(投资 0.55 亿元,建设期 2 年)和信息化系统建设(投资 0.38 亿元,建设期 3 年)等项目,整体围绕扩产、渠道、研发与数字化展开,契合公司全国化布局和产品创新战略,前景良好。
五、财务情况
六、无风个人的估值和申购建议总结:
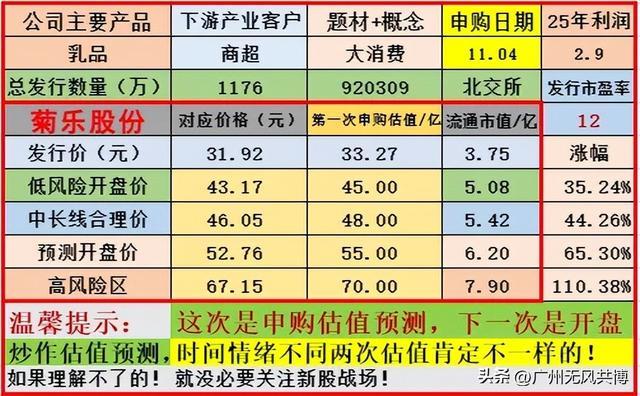
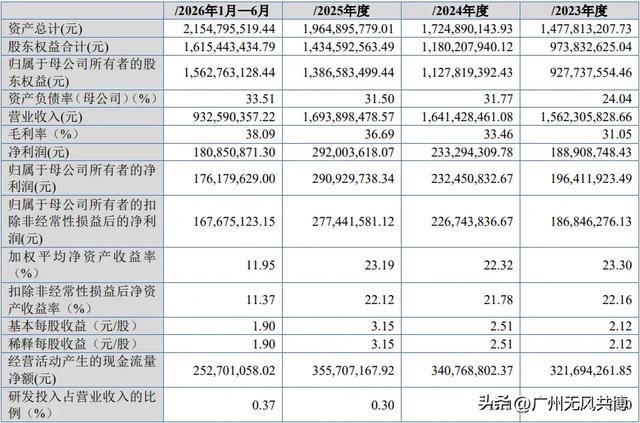
菊乐股份是一家深耕含乳饮料及乳制品三十余年、以 "酸乐奶" 为核心大单品的区域性特色乳品龙头,产品横跨含乳饮料、发酵乳、巴氏杀菌乳和灭菌乳四大品类,坚持 "使用生牛乳" 和差异化大单品策略,公司旗下拥有零蔗糖、有机奶、A2 奶等契合健康消费趋势的产品线,具备明显的区域竞争力和成长前景,财务方面,公司盈利质量优异,毛利率由 31% 持续提升至 38%,净利率约 17% 居可比同行前列,现金流充沛,2026 年业绩预计保持两位数利润增长,综合考虑短线给予55亿左右估值,建议积极申购。
这票申购没有悬念,起配价基本要1350万,那么基本就是顶格1595.04万申购更有性价比(博弈1+1),但是顶格需要抢时间申购,建议顶格申购。
谨慎说明:对于新股申购中签,沪深两市新股是市值配售,只要有一定的市值股票就能免费申购,等中签再缴款;而北交所新股是资金量配售,大资金才有可能配售中签,目前一般情况下没有三五百W以上,是不可能有机会配售的。
新股申购预测表估值,无风重点是指申购估值,不是指上市估值,目前看,中签后在上市当天找高点卖出是90%正确率,新股一般情况下后期都大概率下跌。新股申购建议分为四种(1.积极申购2.一般申购3.谨慎申购4.不建议申购,前面两种情况个人会申购,后面两种情况个人不申购)。
申购预测表是看重公司上市前的财务质地和行业前景,新股后期有波动是正常的,上市前一晚本号还有接盘炒作估值分析和策略,个人看法会随着资金的喜好和题材的发酵而改变前期观点(请关注本号每天复盘,会更新不同的估值分析观点)。请谨慎和理性参考,本文内容不做任何投资建议,据此操作风险自理。