皇冠新材上市估值

估值
市值区间:2.25*80=180亿元,2.92*80=233.6亿元;对应价格区间:38.38元,49.81元。
公司发行价16.98元,对应流通市值7.49亿元,总市值79.63亿元。公司发行市盈率25.87倍。
公司第一大股东为麦惠霞 (33.96%),实际控制人为麦惠霞、麦惠权。公司注册地位于广东省中山市。
公司主营胶粘材料和功能性薄膜材料。
可比上市公司PETTM:斯迪克(331)、晶华新材(49.6)、永冠新材(25.6)。
暂给予公司80倍估值。
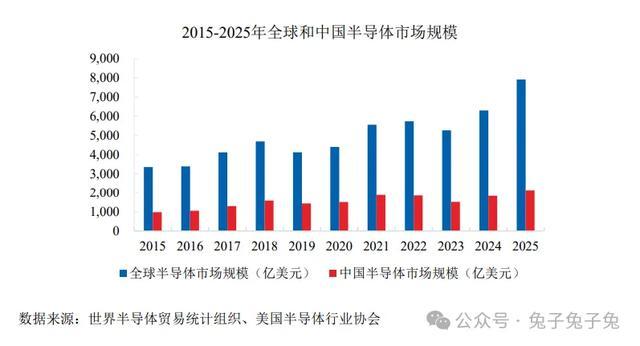
公司营收主要还是来自胶带,业绩增速较慢;不过涉及题材比较多,公司产品可应用于消费电子、新能源汽车、白色家电、半导体等,其中半导体这块是主要的溢价来源;此外,公司名字也是一个炒作点。
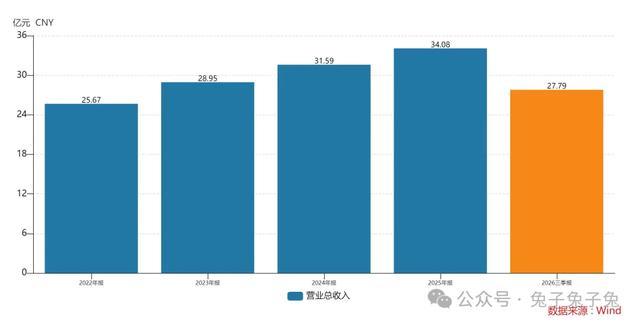
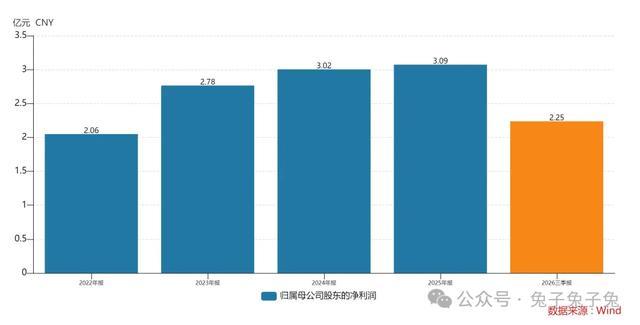
企业简况
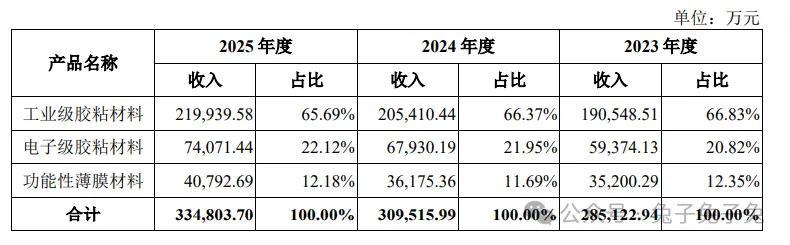
公司以功能性新材料为核心,研发、生产及销售工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料。
公司产品应用范围广泛,覆盖轻工业、家用电器、汽车制造、新能源电池、消费电子、智能物联网、半导体等多个领域。视不同下游客户及产品差异化需求,公司可提供满足粘接特性(初始粘着力、剥离强度、静态剪切力、动态剪切力、抗翘曲等)、物理特性(导电、绝缘、导热、隔热、遮光、电磁屏蔽、减粘、增粘、可移除、防水、防尘、缓冲、耐弯曲折叠等)、化学特性(耐腐蚀、阻燃、低气味、低 VOC、耐油污、耐化学物质等)、耐候特性(耐高低温、耐高低湿、耐紫外光等)等功能要求的复合材料。
公司产品已在 OPPO、vivo、华为、苹果、谷歌、亚马逊、 比亚迪、特斯拉、宁德时代、国轩高科、中创新航、格力、格兰仕、得力等多个领域知名终端中实现应用。
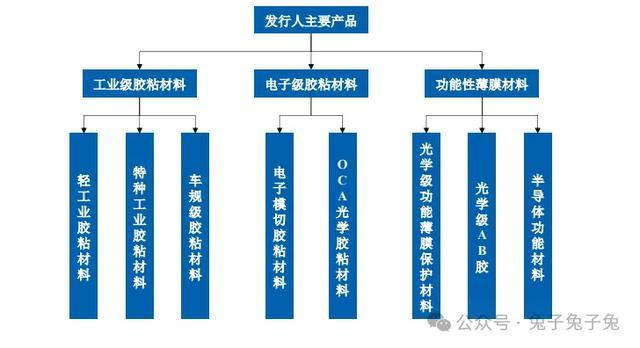
主营构成
行业情况
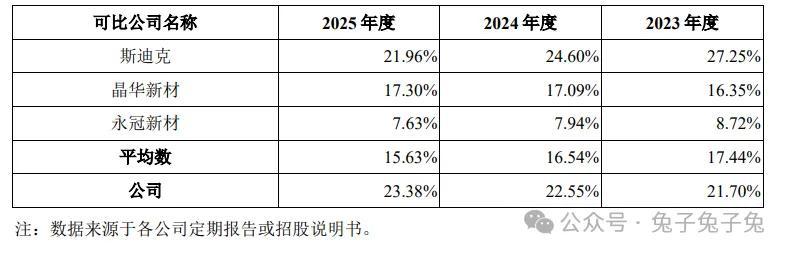
可比上市公司
斯迪克、晶华新材、永冠新材。
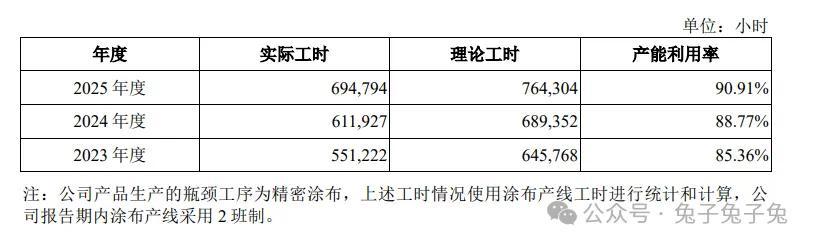
产能利用率
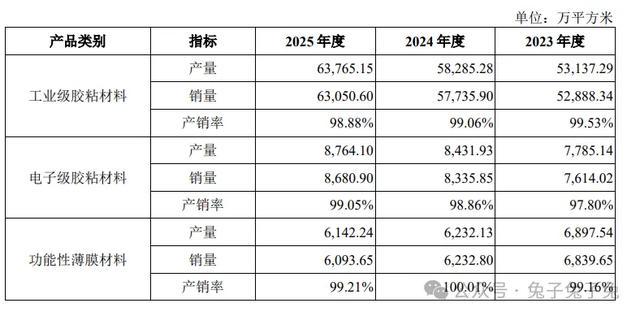
产销率
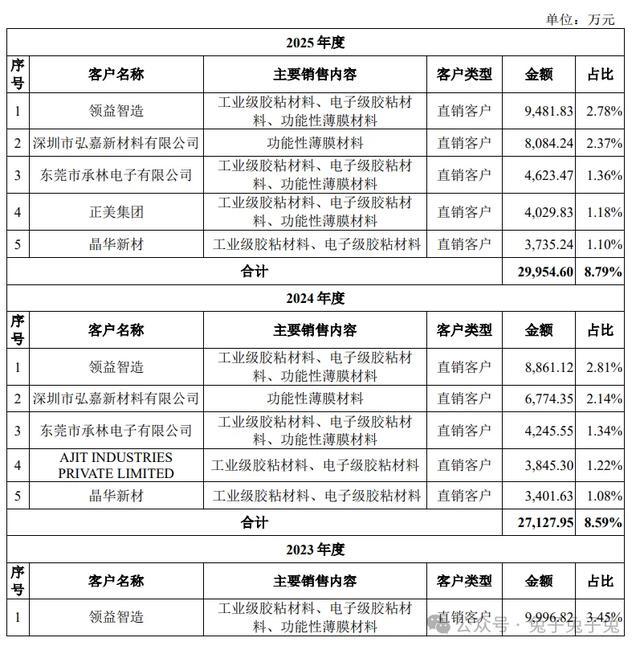
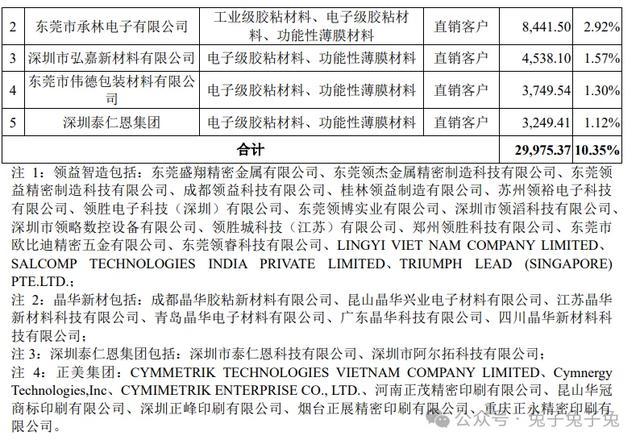
前五大客户
毛利率
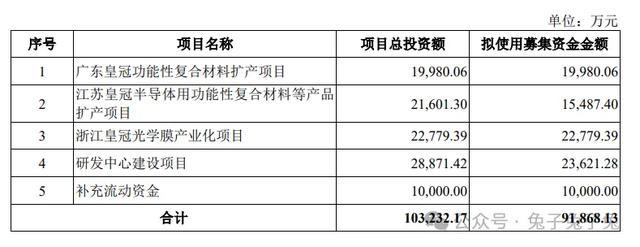
募资用途
主要风险
主要原材料价格波动风险:报告期内,公司主营业务成本中直接材料占比分别为 80.44%、80.29%和 80.54%,原材料占比较高。公司主要原材料中单体、溶剂、树脂、PE 料、离型硅油等均属于石油化工行业下游产品。报告期内,国际石油价格和主要原材料供需情况的变动导致公司原材料采购价格也呈现一定波动,进而影响公司原材料采购成本和经营利润。
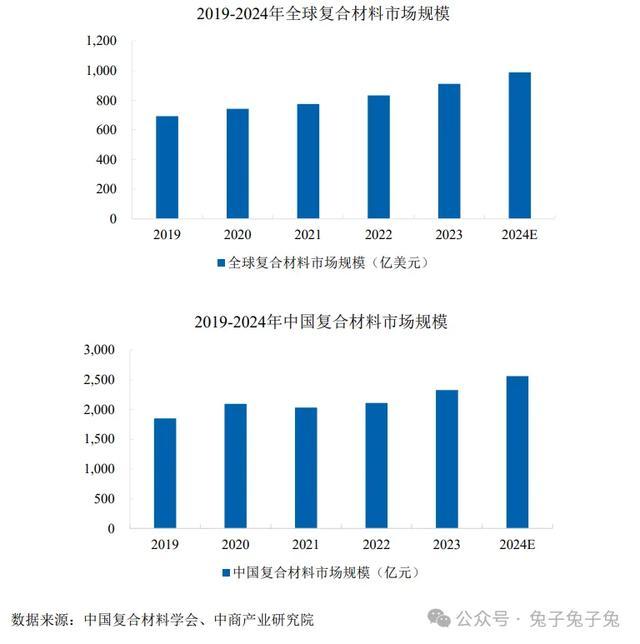
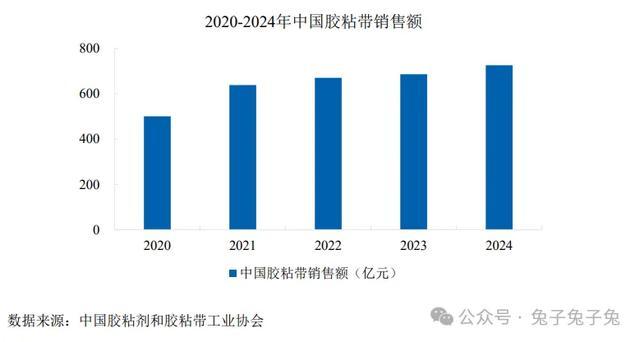
市场竞争加剧风险:功能性复合材料行业作为国家重点发展的新材料行业,近年来受产业政策扶持、市场应用领域扩展等影响,该行业市场规模增长迅速。2020-2024 年,我国胶粘带市场销售额从 500.8 亿元持续增长至 726.0 亿元,复合增长率达 9.73%,广阔的市场空间和良好的经济回报可能吸引更多的新进入者。同时,行业内主要竞争对手持续加大技术研发和市场拓展力度。
新客户市场开拓风险:公司下游终端客户广泛分布于轻工业、家用电器、汽车制造、新能源电池、消费 电子、智能物联网、半导体等领域,客户数量众多且较为分散。部分领域的终端客户对公司产品性能和质量可靠性要求较高,对进入供应链体系的资格认证较为严格,认证周期一般为 3-12 个月,部分认证周期超过 1 年,因此,客户通常会与体系内的供应商形成相对稳固的合作关系,进而形成一定的准入壁垒。