国产DRAM IDM龙头,长鑫科技:544 亿的单季利润,和 6.63% 的流通盘

10月30日晚,长鑫科技披露上市后首份三季报:第三季度营收1187.14亿元、同比增613.18%,归母净利544.35亿元、环比增3.01%,单季毛利率89.53%、环比再升1.94个百分点。同一天,公司公告拟回购10亿至20亿元,价格上限72.69元,比当日收盘41.80元高73.90%。
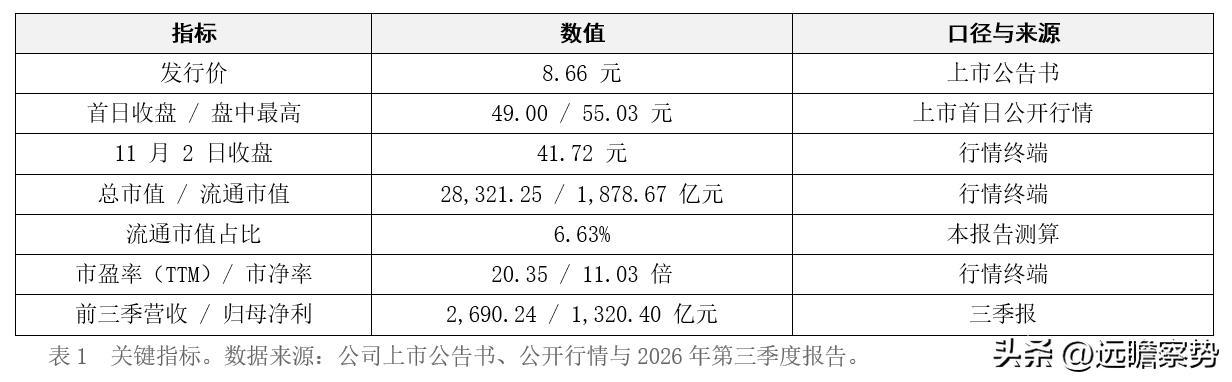
11月2日收41.72元,总市值28321.25亿元,仍是A股市值第一,市盈率(TTM)20.35倍。一个季度赚544亿元的公司,为什么只值20倍?答案不在利润表里,在两个数字上:89.53%,和6.63%。
报告摘要
长鑫科技(688825.SH)2026年7月27日登陆科创板,发行价8.66元,IPO募资约579亿元,为科创板史上最大IPO;公司为中国大陆唯一实现DRAM全流程IDM量产的企业,按出货量与销售额计中国第一、全球第四。前三季度营收2690.24亿元、同比增738.51%,归母净利1320.40亿元、扣非1340.30亿元,经营活动现金流净额2547.51亿元(净现比192.93%,本报告测算),加权平均净资产收益率96.46%。11月2日收41.72元,总市值28321.25亿元,流通市值1878.67亿元、占6.63%,市净率11.03倍。
一、公司概况:中国大陆唯一的 DRAM 全流程 IDM
1.1 基础画像
全称长鑫科技集团股份有限公司,代码688825.SH,2016年成立,2026年7月27日科创板上市,主营DRAM芯片、模组、晶圆及晶圆代工,在合肥、北京拥有3座12英寸DRAM晶圆厂,董事长朱一明。行情终端行业分类为电子—半导体。11月2日收41.72元,年初至今涨381.76%、近20个交易日跌22.45%,市净率11.03倍。
1.2 上市首日创下的纪录
上市首日开盘涨471.59%,盘中最高55.03元,收盘49.00元、涨465.82%,全天成交1411.9亿元、换手率66.40%,总市值约3.3万亿元,超越工商银行成为A股市值第一,也是A股首只单日成交额破千亿元的个股。较首日收盘,11月2日总市值回落约14.9%。
1.3 关键指标与流通结构
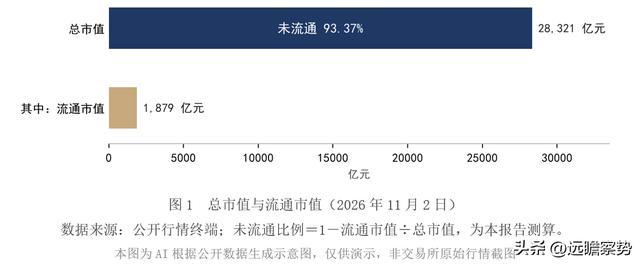
2.83万亿元总市值里只有1878.67亿元流通,占6.63%,其余为限售股。近20个交易日22.45%的跌幅,是在不足7%的流通盘上完成的。
二、行业分析:涨幅在收窄,价格仍在上行
公司对业绩的解释有两条,都写在三季报里:一是全球DRAM供不应求对产品价格的快速拉升,产品量价齐升;二是单位成本随规模效应与精益生产下降,毛利大幅上升。
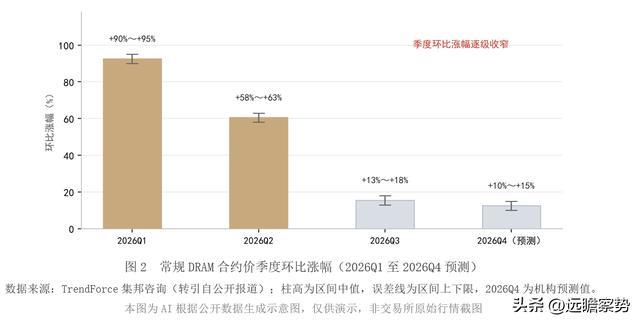
价格这条线是清楚的。据TrendForce(转引自公开报道),常规DRAM合约价2026年第一季环比涨90%至95%,第二季58%至63%,第三季13%至18%,第四季预计10%至15%——四个季度,从接近翻倍降到一成出头。
需求端支撑来自算力,供给端的措辞是“全球主要厂商产能调配”,公司未披露自身产能规划与投放节奏。按出货量与销售额计,公司为中国第一、全球第四,这一位置决定了它的利润高度依赖行业价格,个体能做的只有成本与良率。
三、业务解构:一家把费用率压到 5.55% 的公司
收入构成上,公司产品包括DRAM芯片、模组、晶圆,以及技术研发服务、晶圆代工与配套光罩。三季报未披露分产品收入、分产品毛利率与产能利用率,本报告不作拆分估算。
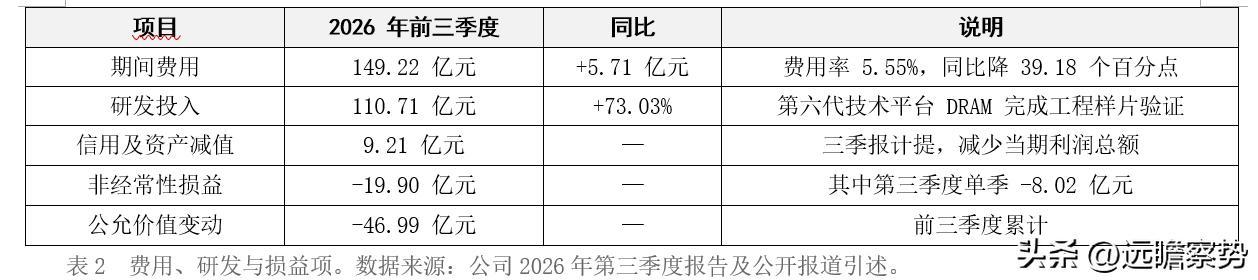
能看清的是费用端。前三季度期间费用149.22亿元、同比仅增5.71亿元,费用率5.55%、同比下降39.18个百分点——收入增7.4倍,费用几乎没动。分项看,销售费用增59.57%,管理费用降63.24%,研发费用增36.45%,财务费用增102.16%。研发投入110.71亿元、增73.03%,公司称基于第六代技术平台开发的DRAM产品已完成工程样片验证。
四、核心产品:89.53% 的毛利率意味着什么
DRAM是标准品,价格由市场定,厂商是价格接受者,毛利率的变化本质是售价与单位成本两条线的相对速度。公司前三季度毛利率86.85%、同比升62.44个百分点;第三季度单季89.53%、同比升54.53个百分点、环比再升1.94个百分点。89.53%意味着营业成本只占收入的10.47%。
第一处反差错位在这里:行业合约价环比涨幅从90%以上降到13%至18%,公司单季毛利率却仍在走高。两条线同时成立,靠的是成本端——单位成本随规模效应与精益生产下降,这是公司原话。价格贡献在减弱,成本贡献在接力;这个接力能持续几个季度,公司没有给指引,本报告也不作推测。
五、财务透视:利润环比只增 3.01%
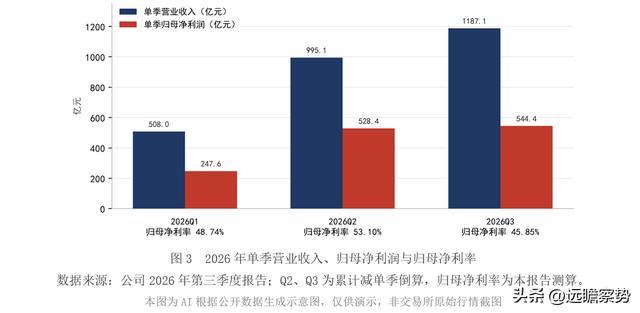
三个季度的单季数据摆在一起,第二处反差更直接:第一季度营收508.00亿元、归母净利247.62亿元;第二季度995.10亿元、528.43亿元;第三季度1187.14亿元、544.35亿元。第三季度营收环比增19.30%,归母净利环比只增3.01%,毛利率还升了1.94个百分点,归母净利率却从53.10%回落到45.85%,降7.25个百分点。
毛利率上行、净利率下行同时发生。三季报未单独披露单季所得税费用与少数股东损益,公司也未作说明。本报告不对该现象作归因,也不判断后续走向。读者可跟踪三个公开指标:单季毛利率、单季所得税费用、单季少数股东损益。
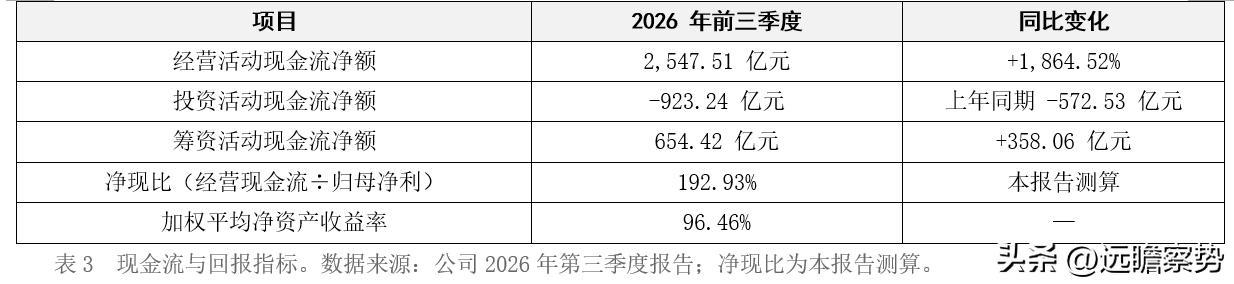
现金流是这份财报最扎实的部分。经营活动现金流净额2547.51亿元、同比增1864.52%,是同期归母净利的1.93倍;投资活动净流出923.24亿元,筹资活动净流入654.42亿元,期末货币资金较上年末增448.5%。固定资产较上年末仅增1.02%,占总资产比重下降26.85个百分点,投入资本回报率45.6%。
六、管理层与治理:一份“价格信号大于金额”的回购
10月16日董事长朱一明提议回购,10月30日董事会审议通过:金额不低于10亿元、不超过20亿元,价格上限72.69元/股,约50%用于股权激励或员工持股、不低于50%用于注销减资,期限为股东会通过后12个月内,且须上市满6个月后方可实施。
上限价72.69元较11月2日收盘41.72元高74.23%,是明确的价格信号;但按上限价测算的回购数量为1375.71万股至2751.41万股、占总股本0.02%至0.04%,金额上限20亿元对应总市值比例0.0706%(本报告测算)。金额对股本结构的影响接近于零,可读的是价格。上市满6个月即2027年1月27日之后才能启动。
七、盈利预测与估值:一致预期已经用掉八成
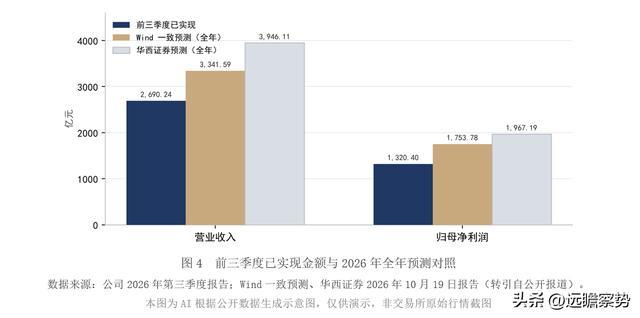
机构预测方面,Wind一致预测2026年营业收入3341.59亿元、净利润1753.78亿元;华西证券10月19日报告预计营业收入3946.11亿元、归母净利1967.19亿元。以前三季度实际值对照,对Wind口径完成度为营收80.51%、净利75.29%,对华西口径为68.17%和67.12%。
倒算四季度:按Wind口径,Q4需营收651.35亿元、净利433.38亿元,即环比降45.14%和20.39%;按华西口径需营收1255.87亿元、净利646.79亿元,即环比增5.79%和18.82%,两个方向相反。需要说明的是,一致预测由不同时点的报告汇总而成,上述倒算反映的是样本更新时间差,不宜解读为机构对四季度的判断;本报告不转述任何评级与目标价。
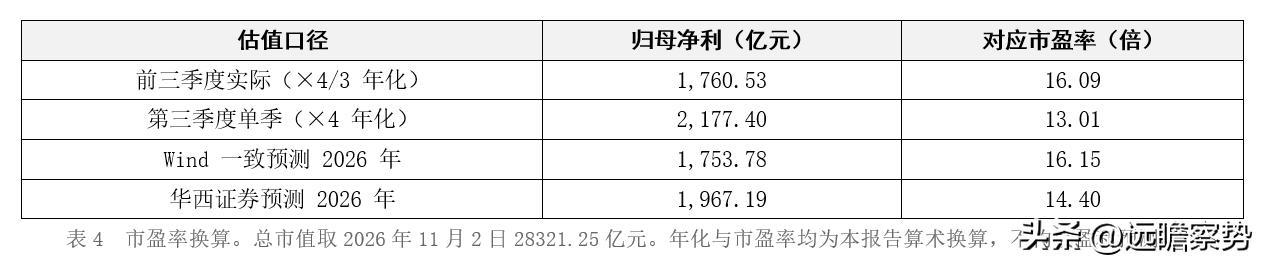
估值不需要复杂模型。市盈率(TTM)20.35倍、市净率11.03倍;按第三季度单季归母净利年化对应13.01倍,按前三季度年化16.09倍。三种口径的差距,全部来自“用哪个季度当基准”。
八、券商评级与目标价
8.1 评级概览
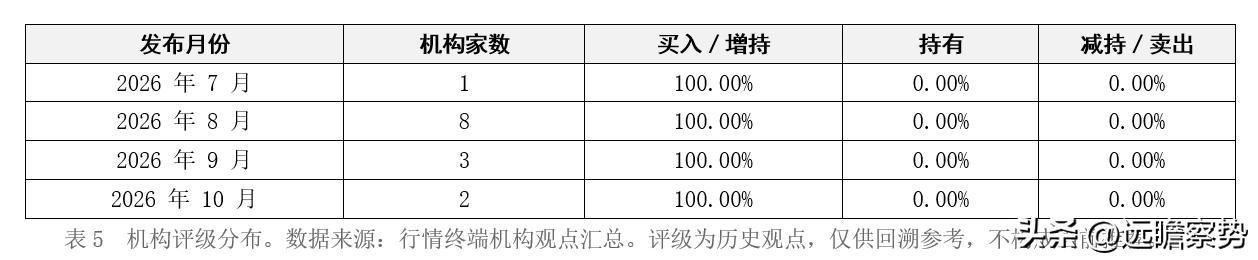
行情终端汇总显示,上市以来共14家机构发布观点:7月1家、8月8家、9月3家、10月2家,买入或增持占比四个月均为100.00%,持有、减持、卖出均为0。
8.2 目标价轨迹
公开素材未披露任何机构对该股给出的具体目标价,仅有盈利预测。因公开素材不足以支撑图示,本节不绘制目标价轨迹图,也不计算隐含空间。
8.3 多空分歧
评级方向没有分歧。分歧藏在预测的时点差里:同一家公司、同一个年度,净利预测从1753.78亿元到1967.19亿元,相差12.17%;营收预测从3341.59亿元到3946.11亿元,相差18.09%。
8.4 评级调整动态
上市不足四个月,公开素材未披露明确的评级上调或下调记录,本节不作推断。
九、风险提示
1. DRAM 价格涨幅持续收窄。合约价环比涨幅已由第一季的90%至95%降至第三季的13%至18%,TrendForce预计第四季为10%至15%;本报告不对后续价格走向作推测。
2. 单季毛利率与净利率走势背离。第三季度毛利率环比升1.94个百分点,归母净利率环比降7.25个百分点,公司未作说明。
3. 流通盘仅 6.63%。其余93.37%为限售股,价格对资金进出的敏感度可能被放大;限售股解禁安排公开素材未披露。
4. 利润环比增速回落。第三季度归母净利环比增3.01%,低于营收环比增19.30%。
5. 减值与公允价值变动。前三季度计提信用及资产减值9.21亿元,公允价值变动-46.99亿元。
6. 回购实施存在不确定性。须股东会审议通过且上市满6个月后方可实施;金额上限20亿元占总市值0.0706%,价格上限72.69元不构成对股价的承诺。
免责声明
本内容基于公开资料整理生成,不属于持牌证券投资咨询机构、执业分析师出具的证券研究报告。内容仅做信息演示,不构成任何投资建议、投资评级、交易操作指引。文中部分信息引自第三方媒体报道,部分数据未经过上市公司原始公告二次逐一核验,不保证全部信息绝对准确完整。所有证券投资均存在风险,投资者应独立决策,自行承担全部投资风险。