产品销量涨了,为何国仪量子亏得更狠了?

研究员|刘瑞祺
登陆科创板不到三个月的国仪量子技术(合肥)股份有限公司(以下简称“国仪量子”),近期交出了上市后的首份财报。
2026年前三季度,国仪量子实现营收4.04亿元,同比增长53.35%;归母净利润亏损1.46亿元,去年同期亏损约9461万元,亏损进一步扩大。
第三季度单季度,公司实现营收1.46亿元,同比增长57.65%,归母净亏损7611万元。仅这一季度的亏损,就超过了上半年亏损总和。
但国仪量子的毛利率并未下滑。前三季度,公司综合毛利率约42.54%,同比提高近2个百分点。营收和毛利增长,为何其亏损持续扩大?
01
为何亏损扩大?
国仪量子成立于2016年,以自旋共振及量子精密测量技术为起点,逐步形成量子信息技术与自旋共振、电子显微镜、气体吸附分析及随钻测量等业务。
尽管在登陆资本市场时,国仪主打的是“国内量子精密测量领域代表性企业”,但从收入结构看,电子显微镜已经成为其最大的业务板块。
招股书显示,2023年至2025年,国仪量子的主营业务收入分别为3.90亿元、4.84亿元和6.63亿元。
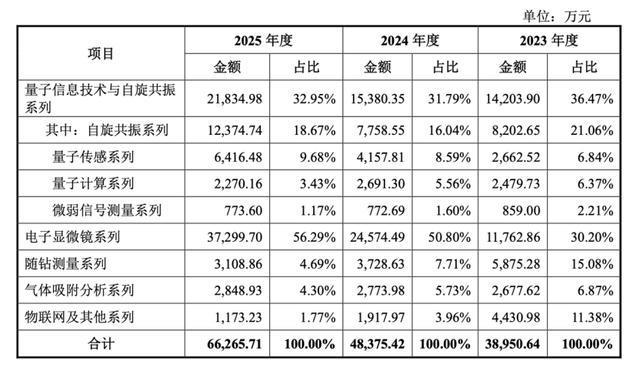
(主营业务收入按产品分类,图源:国仪量子招股书)
其中,电子显微镜业务收入由2023年的1.18亿元增长至2025年的3.73亿元,占主营业务收入的比例从30.20%提高至56.29%。仅2025年,电子显微镜业务收入就同比增加约1.27亿元,贡献了当年主营业务收入增量的约七成。
相比之下,2025年量子信息技术与自旋共振业务收入为2.18亿元,占主营业务收入的32.95%。其中,量子传感系列占9.68%,量子计算系列仅占3.43%。量子计算业务的收入占比还在下降,2025年收入2270万元,同比下降约15.6%,占主营业务收入的比例从2023年的6.37%降至3.43%。
电子显微镜也是国仪最主要的毛利来源。2025年,其毛利率达到48.81%,贡献了公司主营业务毛利的约58%;量子计算业务的毛利率则从48.93%降至16.81%,毛利贡献占比仅约1.22%。
电子显微镜业务的增长,既来自销量增加,也来自产品结构升级。2025年,国仪电子显微镜整机销量同比增长19.44%,平均售价从89.91万元提高至115.75万元。
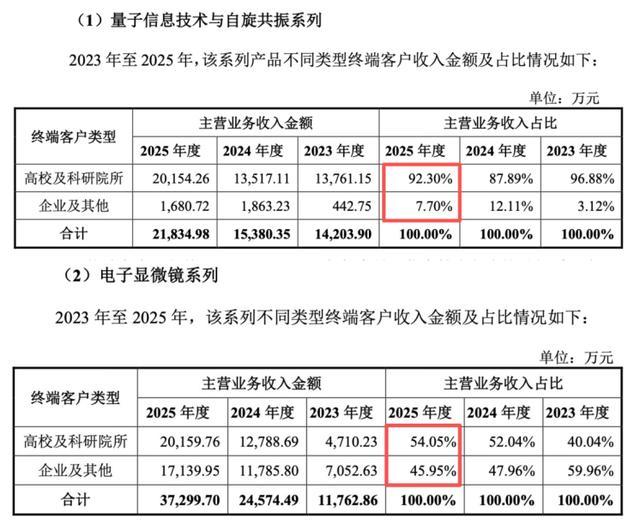
(图源:国仪量子IPO第二轮审核问询回复)
两类业务的客户结构也存在明显差异。量子业务还高度依赖科研院校。
根据招股书审核问询回复,2025年,国仪量子信息技术与自旋共振系列的终端客户中,高校及科研院所贡献了92.30%的收入,企业及其他客户仅占7.70%。
电子显微镜业务来自企业及其他客户的收入占比已达到45.95%,高校及科研院所占比为54.05%。电子显微镜已经进入更广泛的企业客户市场,成为国仪量子最主要的收入来源。
02
把科学仪器赚的钱,花在量子上?
产品卖得多了,但为何国仪量子亏得还更多了?
前三季度国仪量子营业收入同比增加约1.41亿元,营业成本增加约7563万元,新增毛利约6508万元。
但同期,研发费用达到1.18亿元,同比增长51.98%,增加约4042万元;销售费用达到9642万元,同比增长28.97%,增加约2166万元。两项费用合计同比增加6208万元,几乎抵消了同期新增的全部毛利。
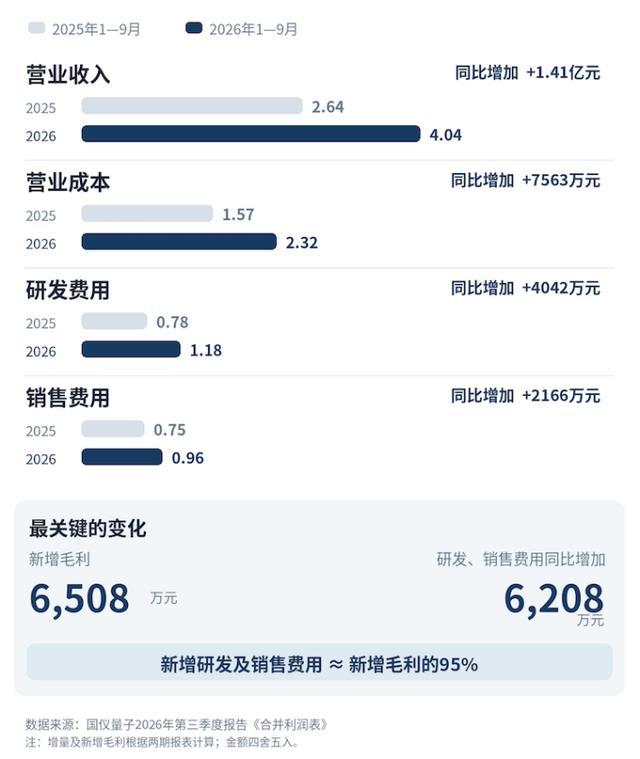
(国仪量子2026年前三季度主要收入及费用情况,数据来源:公司三季报)
招股书提到,高端科研仪器使用寿命一般为5至10年,同一客户短期内复购同类设备的需求有限。2023年至2025年,国仪前五大客户收入占比分别为24.62%、17.02%和16.07%。
国仪也在扩大销售渠道。2023年至2025年,其间接销售收入占比从36.44%提高至45.60%;仅2025年,间接销售收入同比增加约1.07亿元,贡献了当年近六成的新增主营业务收入。
相比之下,研发投入的增长更为明显。
2025年全年,国仪研发费用约1.11亿元,而2026年仅前三季度就达到1.18亿元,已超过去年全年;第三季度单季研发投入同比增长74.13%。公司解释,主要是新品开发材料及研发人员薪酬支出增加。
新增研发投入究竟流向了电子显微镜等科学仪器,还是量子计算、量子传感等前沿业务?
招股书披露的研发项目,2025年,国仪主要研发项目中,CAN400核磁共振波谱仪产品化投入约1371万元,DB500双束扫描电镜研发投入约1046万元。而离子阱量子计算机研发项目当年投入仅有约269万元。
虽然这只是公司披露的部分主要研发项目,不能代表全部研发费用的分布。但高端科学仪器的研发与产品化,已经是其重要的资源投入方向。
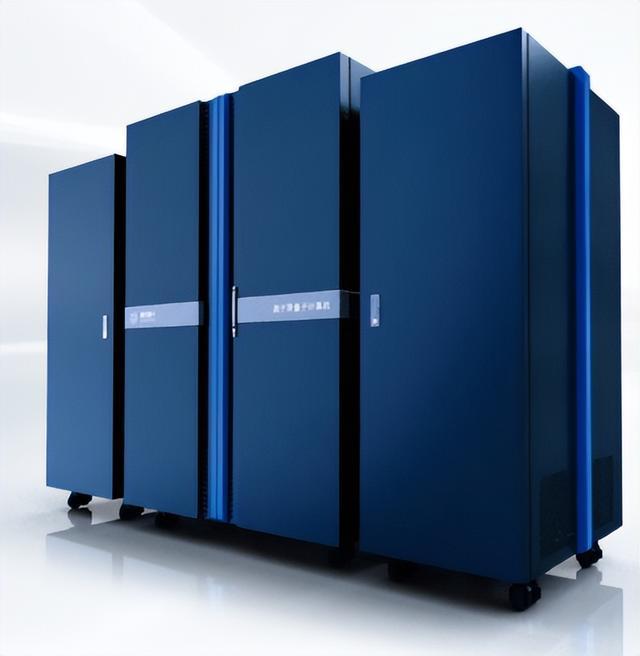
(离子阱量子计算机,图源:国仪量子官网)
上市后,国仪仍在推进这部分业务。10月18日,公司在全国电子显微学学术年会上发布了200kV场发射透射电镜等新品,进一步拓展高端电镜产品线。公司称,该产品已具备量产交付能力。
华泰证券此前在IPO投价报告中指出,国仪正在向核磁共振、X射线衍射仪、透射电镜等新品类扩展,以拓宽高端科学仪器产品矩阵。
另一组更能体现未来投入方向的数据,来自上市募集资金。2026年8月,国仪登陆科创板,实际募集资金净额约7.23亿元。调整后的募投计划中,约3.65亿元用于高端科研仪器产业化项目,约3.19亿元用于量子技术发展研究院建设项目。
看上去好像国仪将资金分别投向科学仪器产业化和量子技术研究,其实不然。招股书显示,量子技术发展研究院的研发方向不仅包括量子传感与计算,还包括电子显微镜、气体吸附、随钻测量等领域。
国仪也明确表示,本次募集资金投资项目均围绕科学仪器主营业务开展,未来将持续聚焦高端科学仪器这一主业。从已披露的研发项目和募资安排来看,科学仪器并非国仪现阶段用于获取收入的过渡性业务,而是其长期经营和资源投入的重要方向。
虽不能简单概括为“靠科学仪器赚钱,把钱花在量子上”,但从量子精密测量技术起家,到电子显微镜撑起过半收入,国仪已经建立起一定的商业化基础。如今需要证明的是,持续增长的收入和研发投入,何时能够真正转化为盈利能力?
国仪曾预计,最早于2026年实现合并报表扣非净利润由亏转盈。但今年前三季度,国仪扣非归母净利润仍亏损1.57亿元。若要实现全年扣非扭亏,第四季度至少需要贡献约1.57亿元扣非净利润。
国仪收入具有明显季节性,去年第四季度贡献了全年60.71%的主营业务收入,2026年能否兑现上市前的扭亏预期,仍需看第四季度的经营表现。
(文中内容和观点仅供参考,不构成投资建议。投资有风险,入市需谨慎。)
编辑|张猛 邱慧