广东第三城易主
01
广东第三城易主
尽管实际增速上半年和前三季度,总算回正,但佛山的GDP增量和名义增速仍然为负,GDP规模仍在下降。
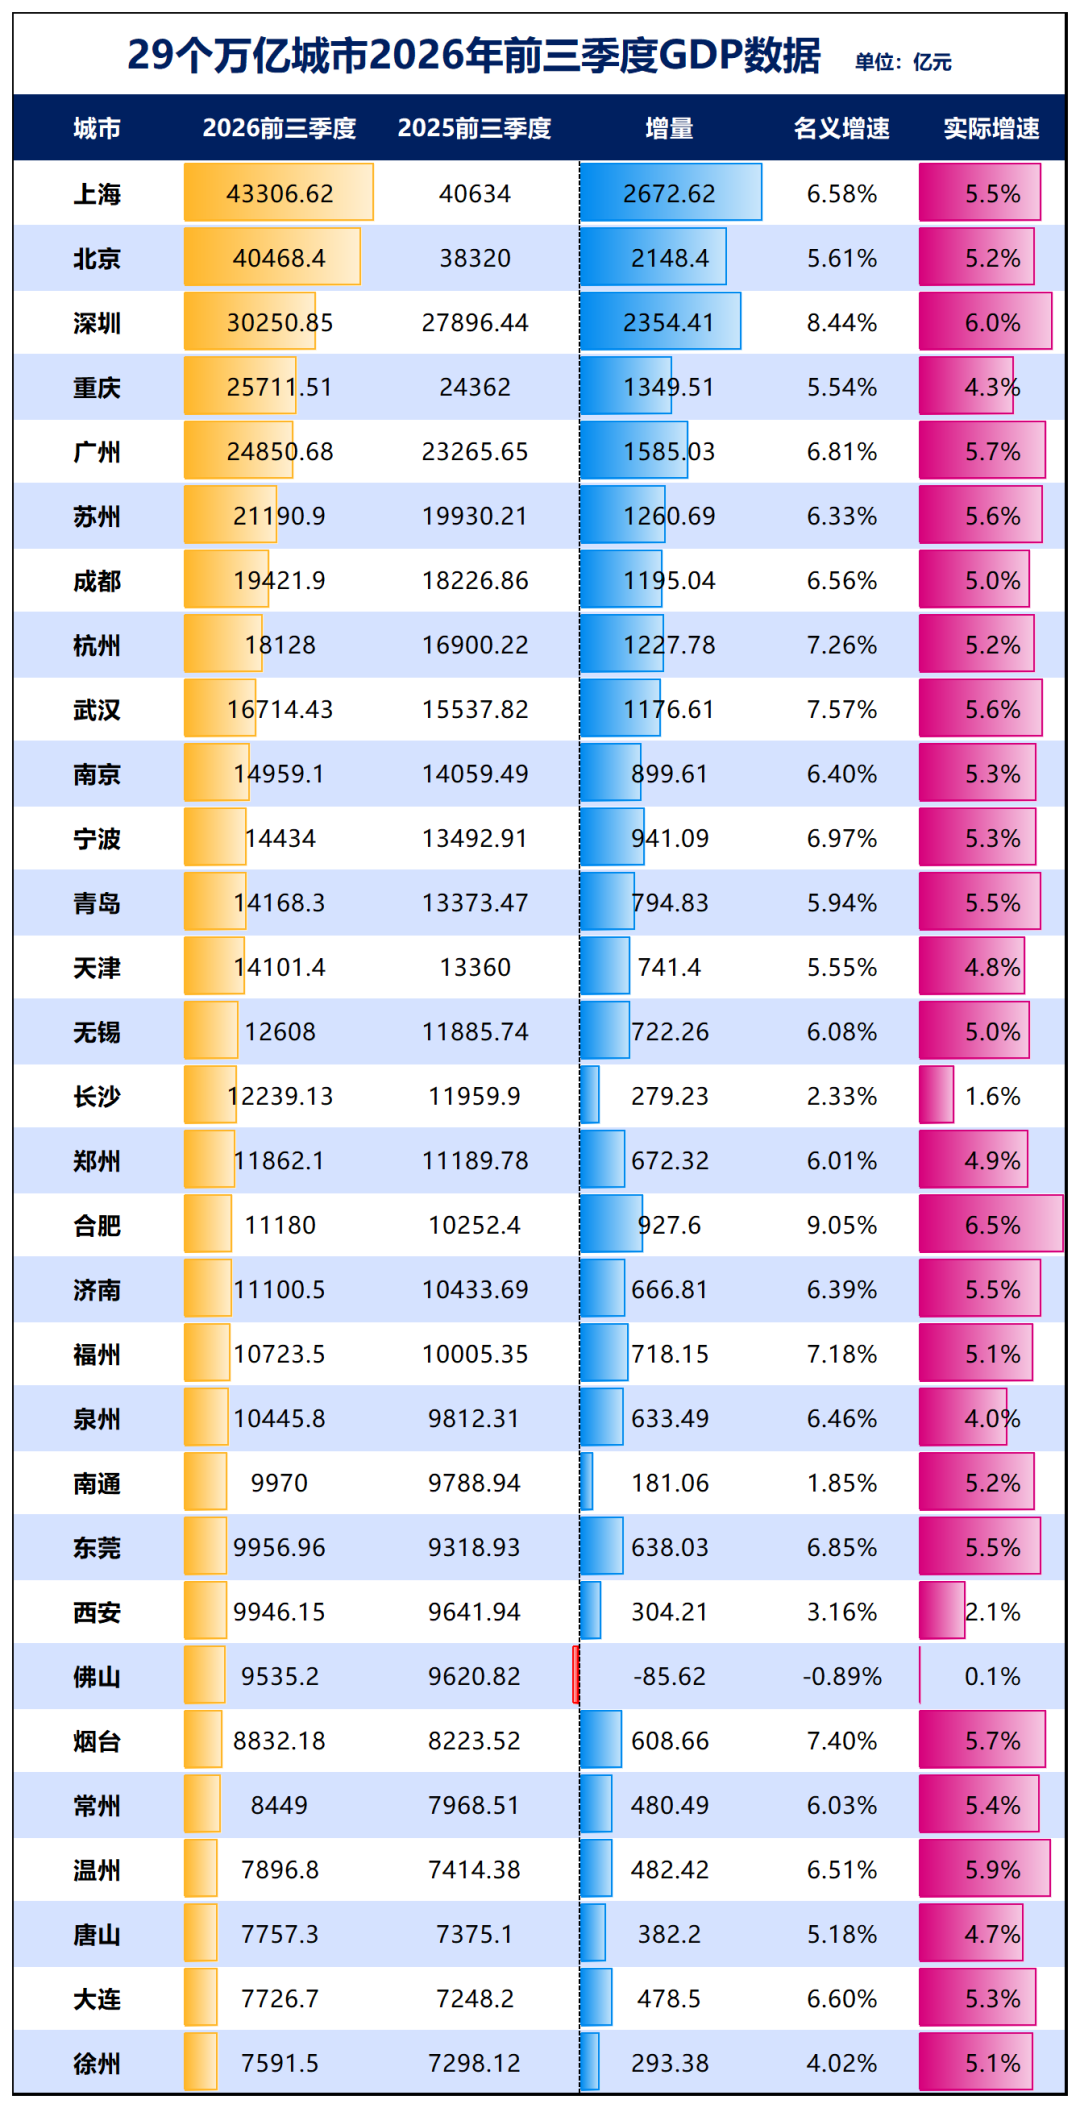
上半年,佛山GDP规模为6321.86亿元,相较于去年上半年减少了45.01亿元,是29个万亿城市中唯一减少者,名义增幅-0.71%。
前三季度,佛山GDP规模为9535.2亿元,相较去年前三季度减少了85.62亿元,仍是万亿城市中唯一减少者,名义增速-0.89%。
制图:城市财经;数据:各城市统计局
自2023年佛山GDP陷入水逆以来,其GDP增速时不时负增长,名义增速大部分时间都为负数。
GDP滞涨甚至倒退,致使佛山的排名一路下降。
去年年末,佛山已经被泉州、西安超越,尽管后两者这两年也跑得不快,但奈何佛山在倒退。
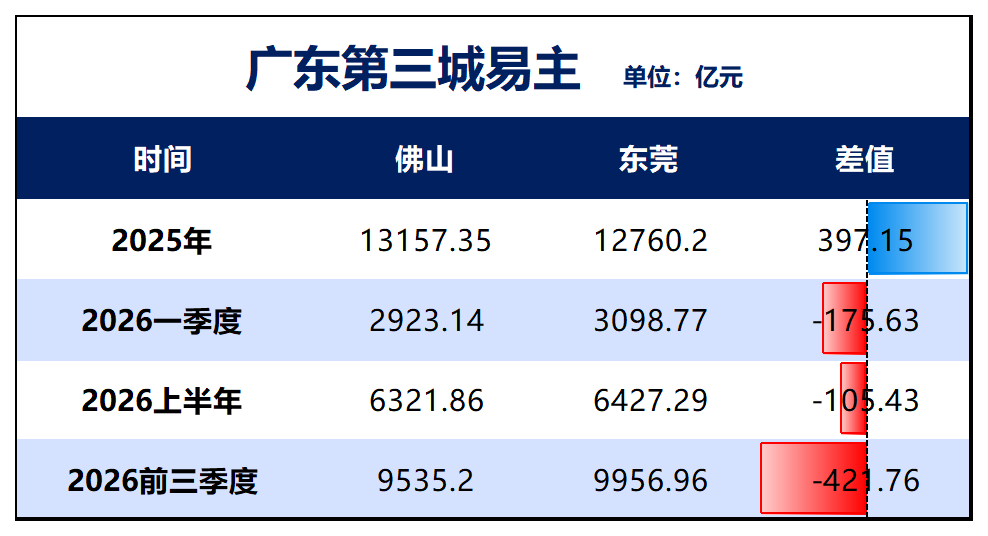
今年则连续三个季度被东莞超越。前三季度东莞的GDP增量高达638.03亿元,前三季度GDP已经高出佛山421.76亿元。
全年超越佛山,已经是板上钉钉的事情。
制图:城市财经;数据:佛山、东莞统计局
和泉州、西安超越佛山的捡漏方式不同,东莞超越佛山,一方面是因为佛山依旧在倒退,另一方面是东莞跑出了新速度。
东莞今年和广州一样,满血归来,前三季度实际增速5.5%,高出大盘0.9个百分点。
而佛山前三季度的实际增速只有0.1%。
东莞之所以更快速恢复,一方面源于其产业结构快速自我调整,正在加速走出工业微笑曲线底部。另一方面,也踩中了这一轮AI释放的时代红利。
而佛山之所以难走出,是因为佛山过去建立起来的产业结构与房地产深度绑定,大船难掉头,虽然佛山在努力改进,但要推翻重来,尚需时间。
02
东莞满血归来背后
东莞如今已经走出了困境。能快速走出的原因,主要有三:
第一,东莞自我调整。
2023年初,东莞发布制造业高质量发展措施,推动制造业数字化转型,牵引带动不少于1000家规上工业企业实施转型。
同年年底,东莞举办全球招商大会,以“千亿基金、万亩土地、东莞智造链动全球”为主题,面向全球招引优质企业和产业项目。
2024年,东莞进一步提出建设国际科创制造强市,推动传统优势产业升级,同时抢抓新兴产业发展。
到了2025年,东莞先进制造业增加值增长6.2%,高技术制造业增长7.0%,汽车制造业增加值增长32.4%。
投资端的变化更明显。
2025年,东莞工业投资增长34.7%,先进制造业投资增长64.6%,高技术制造业投资增长89.1%。
2026年一季度,先进制造业投资继续增长47.3%,高技术制造业投资增长77.8%。
东莞正在完成一次身份切换,从“世界工厂”,向“先进制造+自主品牌”走。
第二,出口红利再现。
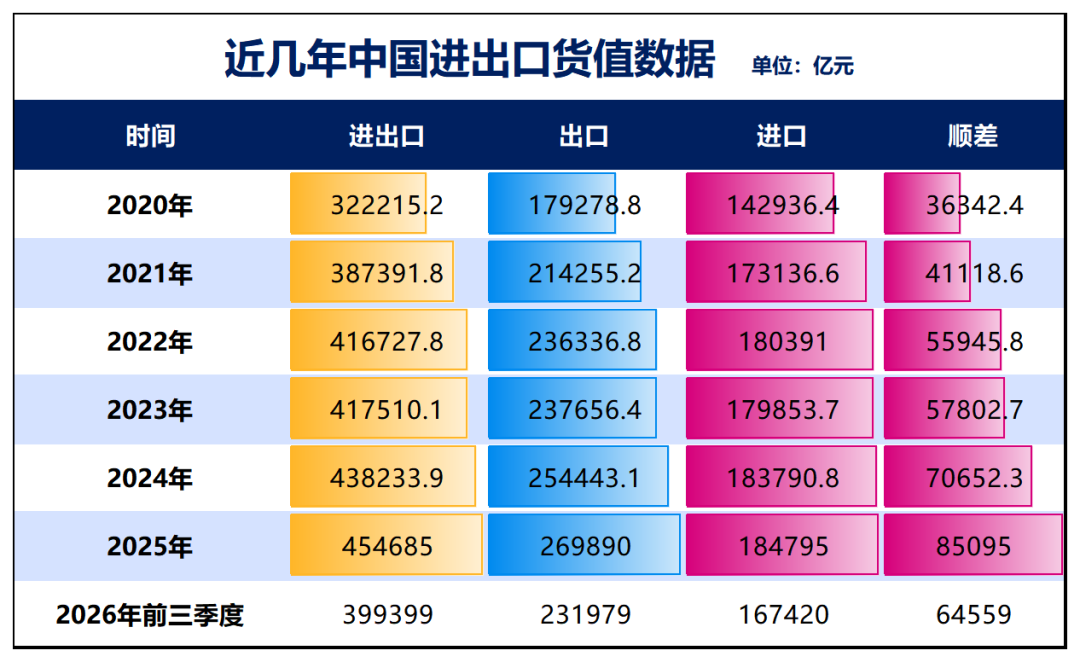
除了主动调整外,中国的出口红利再现。今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%;进口16.74万亿元,增长22.3%。
月度来看,连续6个月保持两位数增速,9月份进出口5.16万亿元,首次突破了5万亿元,增长27.5%。
制图:城市财经;数据:国家统计局、海关总署
在此背景下,沿海外贸城市的进出口均出现了跳涨,尤其是踩中芯片、工业机器人、新能源汽车、锂电池等这些时代红利产业的城市。
东莞前三季度进出口增长10.9%,其中出口增长9.2%,出口规模位居全国第五。
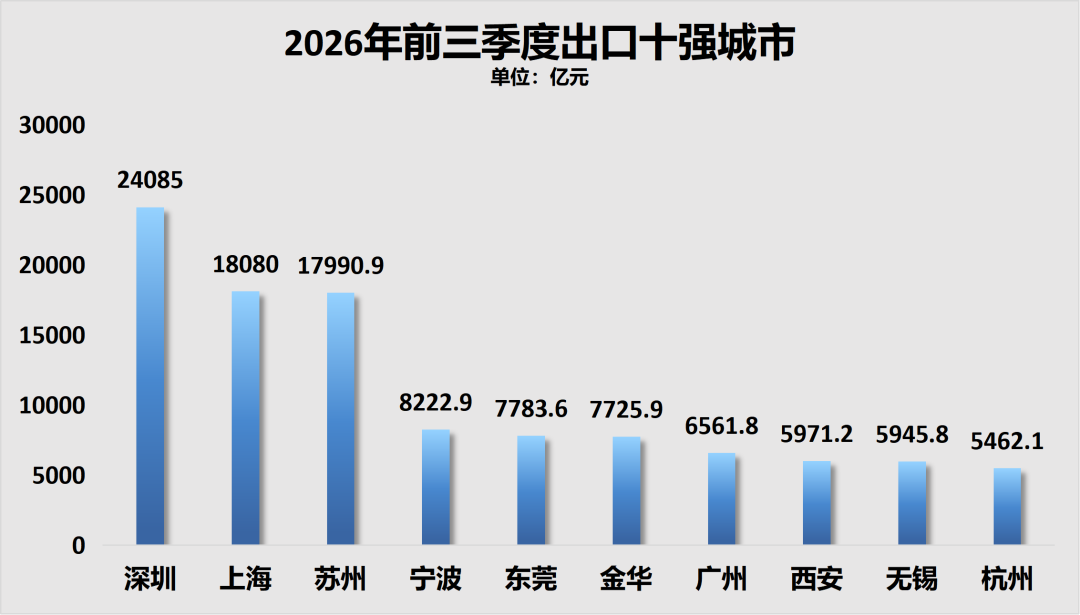
制图:城市财经;数据:各地海关
佛山前三季度出口也在增长。
前三季度,全市进出口总额3932.7亿元,增长11.0%,增速比上半年提高0.9个百分点。其中,出口3060.4亿元,增长10.8%;进口872.3亿元,增长11.8%。
增速比东莞还好。
但一方面,房地产仍在影响佛山,佛山的大盘工业和东莞相比,仍陷入了滞涨。
第三,电子信息产业时代红利再现。
东莞和深圳一样,也是以电子信息为主要产业的城市,而今年受全球AI需求拉动影响,电子信息产业迎来爆发增长。
在这一赛道上,全国电子信息产业总产值超万亿的仅三个城市,分别是深圳、苏州和东莞。
其中深圳接近三万亿,苏州、东莞都是万亿级别。
在电子信息产业红利到来下,三座城市的工业增速都表现不俗。
在电子信息产业上规模位居全国第一的深圳,计算机、通信和其他电子设备制造业增长11.6%。位居第二的苏州,该产业增加值10.4%,东莞增长8.2%。
再比如今年当红的两座城市合肥与武汉,一个坐拥内存巨头长鑫,一个坐拥闪存巨头长江。
两座城市前三季度的电子信息产业增速恐怖如斯。合肥前三季度计算机、通信和其他电子设备制造业增加值增长106.2%;武汉计算机、通信和其他电子设备制造业增长98.2%。
自我调整、出口与电子信息产业红利加持,才有了东莞的满血归来。
相比之下,佛山就没有那么简单。
03
慢,有时候是好事
正如我在之前对比东莞、佛山的文章中所强调的,佛山与东莞表面上看非常相似。
都是工业重镇,都是制造业重镇,都是依赖外贸的外向型城市,都是珠三角强辅助。
但从产业结构来看,微观结构的不同最终影响了两者在房地产调整时代的速度差距:
东莞:因为毗邻深圳,基于自身地利做出能够更好承接深圳产业外溢的发展路径,选择了电子信息、模具与精密制造、新能源与潮玩等赛道。
佛山:则是基于历史工业的基座,选择了家电、家具、陶瓷、建材、金属材料、房地产等赛道。佛山的产业与房地产实现了深度捆绑。
从瓷砖、卫浴到家电、家具,再到铝型材、涂料,佛山拥有全国最完备的泛家居产业链。“有家就有佛山”的宣传语,曾享誉海内外。
高峰时期的佛山,生产了全世界25%的电饭煲、33%的抽油烟机、43%的热水器、48%的微波炉,是名副其实的“家电之都”、“燃气具之都”。
此外,佛山还诞生了照明第一股佛山照明、陶瓷机械行业第一股科达制造、五金第一股悍高集团、调味品行业第一股海天味业等。
选择无好坏,关键看时代背景。
佛山当初的选择,为其迎来了一段黄金发展周期。
从两座城市的差距可以看到,2006年开始佛山迎来爆发,逐渐甩开东莞的纠缠。
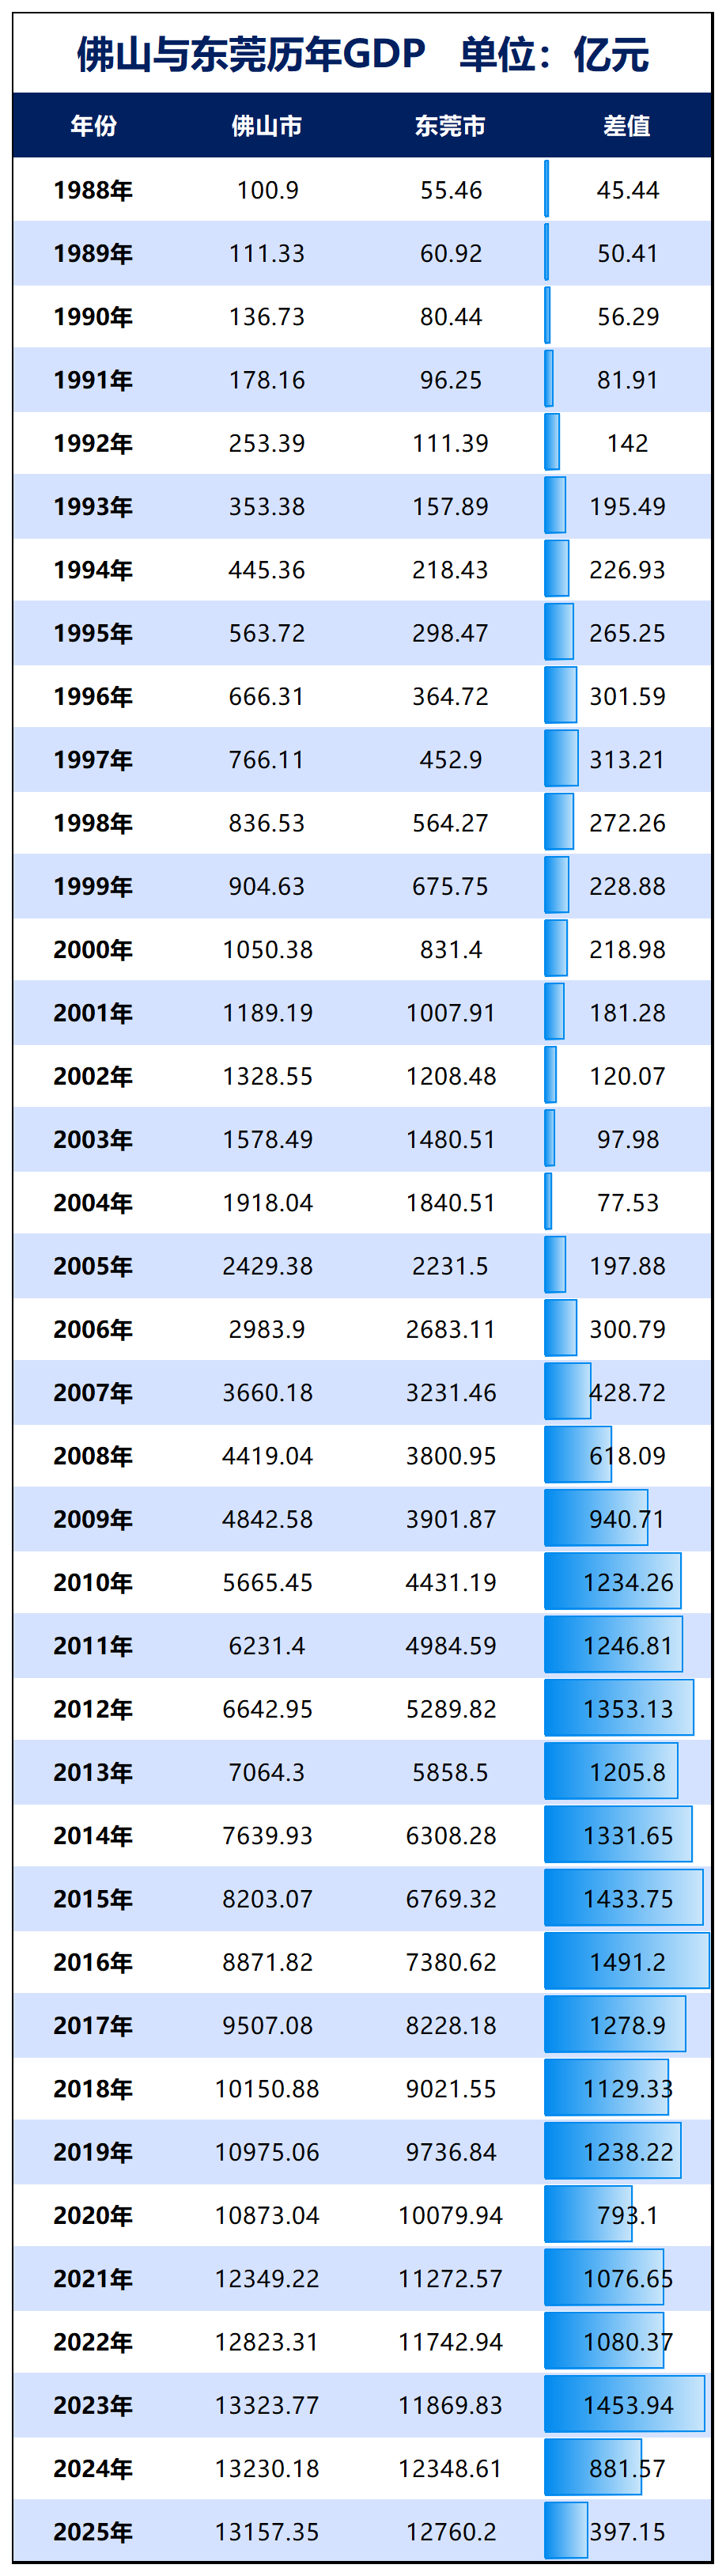
制图:城市财经;数据:东莞、佛山统计局
2016年将与东莞的差距扩大至历史之最,达1491.2亿元。
2021年之后,房地产调整叠加外贸冲击,东莞与佛山两座城市都不好受,尤其是外贸依赖度位居全国前三的东莞,深受其累。
东莞依靠自我调整叠加出口红利归来、电子信息产业红利加持已满血归来。
佛山,则仍陷入在大船难掉头的境遇中,传统的泛家居产业岂能说转就转。
在这种背景下,今年全国房地产再度深度调整的寒意,继续传导到佛山身上。
国家统计局数据显示,前三季度新建商品房销售面积56483万平方米,同比下降13.2%;新建商品房销售额53799亿元,下降13.9%。
此外,央行披露,前三季度中长期贷款仅增加1062亿元。
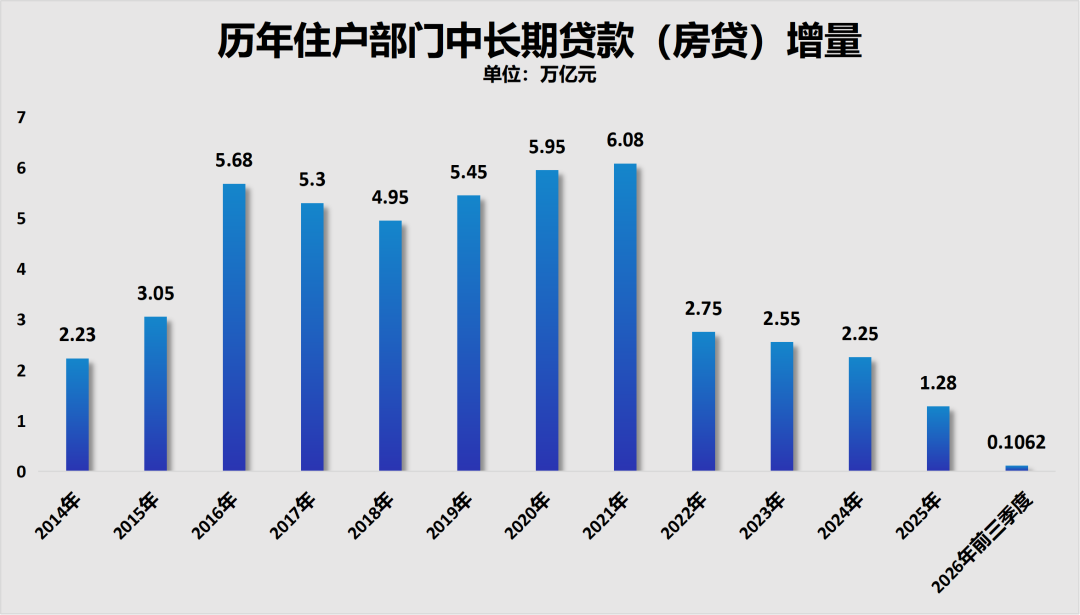
制图:城市财经;数据来源:央行
房地产深度调整映射在佛山身上,有两个的痕迹:
第一,与房地产泛家居产业相关的上市公司,业绩都下滑明显。
比如佛山照明,去年净利润已降至2.15亿元,同比下降51.85%。今年前三季度,归母净利润5264.29万元,同比下降62.67%。
家居巨头东鹏控股,2026年前三季度营收约37.75亿元,同比减少16.13%;归属于上市公司股东的净利润约5088万元,同比减少85.42%。
箭牌家具,前三季度归母净利润亏损7360.33万元,同比下降326.14%。
天安新材,前三季度归母净利润3690.52万元,同比下降62.16%。
陶瓷龙头蒙娜丽莎,前三季度营业收入27.85亿元,同比下降6.44%。虽然归母净利润同比增长21.61%,但第三季度单季净利润同比下降43.63%,盈利压力已经显现。
第二,佛山工业持续下滑。
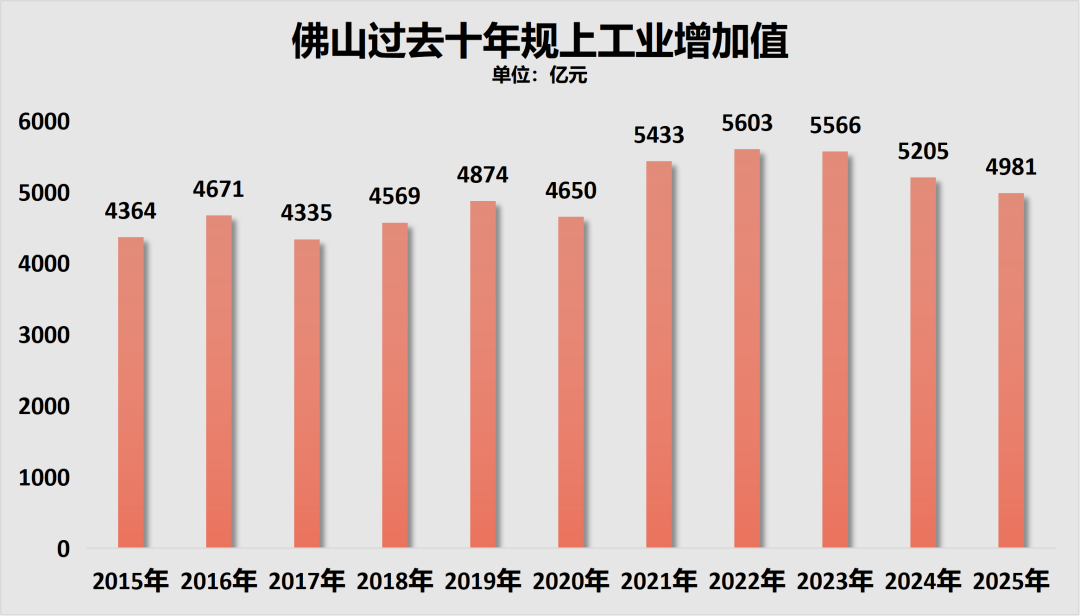
制图:城市财经;数据:佛山市统计局
今年季度与月度工业数据,佛山已不再公布,其意不言自明。
佛山当前也在快速转型当中,工业机器人、锂离子电池、半导体分立器件、光电子器件产量都快速增长中。
前三季度,锂离子电池、工业机器人、太阳能电池、半导体分立器件等产品产量分别增长37.3%、20.8%、100.4%、14.3%。
但传统泛家居产业盘子太大,新动能虽然增速尚可,但占佛山工业的比重依旧较小,仍无法改变佛山工业整体下行的局面。
这是转型中的佛山的现状。
一个产业的长成,需要数年十数年之功,产业链的完善需要的时间就更长。
今年踩中产业红利、时代红利的城市,如上海、深圳、广州、苏州、武汉、合肥等城市,哪一个不是几年前、十几年前,有的甚至是二十年前就开始布局的。
所以,佛山恢复还需要多久,不好回答,因为短期内很难看到效果。
但摆在佛山面前的路有且仅有这一条:坚定不移地提升传统产业科技含量,并全力追逐新兴产业。
没有其他路可选。
佛山当下最需要耐心和定力,必须把正确的事情坚持下去。至于排名和数据,暂时忘了吧。
慢不一定是坏事。很多时候,只有慢下来,问题才会暴露出来,才知道问题出在哪,才好针对性解决,才能整装重新出发,才能行稳致远。