
北交所IPO终止!同业竞争及公司独立性等事项被重点问询

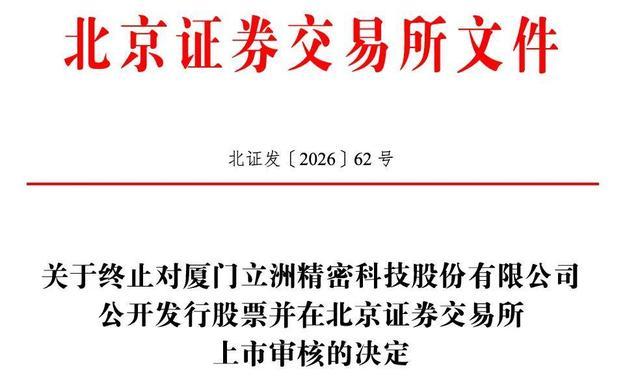
10月30日,因发行人主动申请撤回上市申请文件,北交所公告了关于终止对厦门立洲精密科技股份有限公司(简称:立洲精密)公开发行股票并在北京证券交易所上市审核的决定。
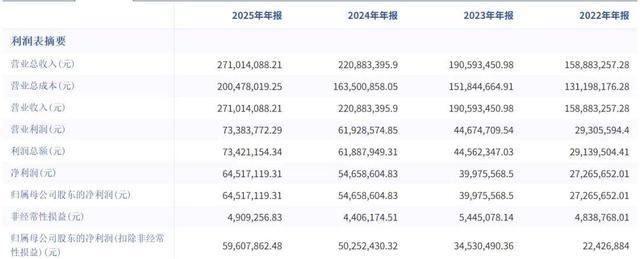
立洲精密本次北交所IPO申报于2025年6月30日获受理,终止前已完成两轮审核问询答复。2022年至2025年,公司业绩持续增长,扣非归母净利润从2242.69万元增长至5960.79万元。
但在公司实控人兄弟控制企业与公司存在相同或相似业务,且与公司存在重叠客户和供应商等情形下,监管重点关注了同业竞争问题。此外,公司本次募投项目必要性及合理性也被连续问询。
汉鼎咨询在本篇结合招股书、审核问询及半年报等内容,对立洲精密的基本信息及上述问询关注点进行了梳理。
实控人兄弟从公司离职后创办业务相似企业,同业竞争及关联方事项被重点关注
立洲精密主要从事精密弹性件的研发、生产和销售,产品以高精密、高性能和高寿命著称,主要定位于中高端产品市场,广泛应用在汽车、工业机械、电子电器、医疗等领域。公司实际控制人为李小平、王亮、李珊珊三人,三人合计控制公司92.53%的股份,其中李小平与李珊珊系父女关系、李珊珊与王亮系夫妻关系。
但据申报材料披露,李小平之兄弟李东海、李东阳控制的福州众力弹簧、厦门昕力弹簧、黄山立铖精密弹簧,与立洲精密存在相同或相似业务,且与公司存在重叠客户和供应商。而对于实控人近亲属在同行业创业等情形,IPO审核中通常会重点关注是否存在同业竞争、是否影响发行人独立性、是否存在利益输送或代垫成本费用等问题。
对于立洲精密,相关情形也确实引起了北交所对关联企业及同业竞争问题的关注。首轮问询中,监管要求立洲精密说明说明上述关联方是否受李小平实际控制;关联方报告期内经营情况,客户及供应商结构是否发生显著变化及合理性,是否存在让渡商业机会的情形;关联方与公司客户、供应商重合的具体情况,同类产品采购、销售价格差异情况及公允性,是否存在体外代垫成本费用或体外资金循环的情形;公司和李东海、李东阳控制的公司是否服务于同一下游行业的客户群体,是否面临相同的上游原材料行业。如是,公司及实际控制人有何安排防范未来可能出现的利益输送或转移;前述关联交易、同业竞争是否对公司持续经营产生重大不利影响。
立洲精密答复称,公司实控人李小平未直接或间接持有三家关联企业的股权,未参与三家关联企业的日常经营管理及具体经营决策,三家关联企业与李小平及相关主体不存在异常资金往来,上述关联方不存在受李小平控制的情形。弹性件作为机械机构的基础零部件,应用领域广泛,客户结构分散,而原材料供应商主要为品牌钢材厂商或其区域代理商,外协厂商主要是当地具备环保资质的企业,因此,公司主要合作方中与三家关联企业存在少部分重叠的情况。
但公司与三家关联企业各自交易均独立进行,重叠客户和供应商(含外协厂商)与三家关联企业的交易不存在异常变化情形,不存在公司与上述关联方互相让渡商业机会情形。公司与上述关联方的同类产品采购、销售价格公允性,交易独立,不存在体外代垫成本费用或体外资金循环的情形。公司和李东海、李东阳控制的公司存在服务于同一下游行业的客户群体和面临相同的上游原材料行业情形,但与三家关联企业存在同类业务的情况对公司持续经营不会产生重大不利影响,公司已完善治理架构,制定相关内控制度,实际控制人出具承诺,已具备有效的规范措施,能够有效防范利益输送等情形。
但上述答复未能完全打消监管疑虑,第二轮问询中,北交所进一步细化关注了同业竞争问题,要求立洲精密说明如何区分弹性件的中高端市场,公司与三家关联企业应用在相同领域的产品在工艺制造、价格方面的具体区别;上述关联企业设立的背景、技术及客户来源等;结合三家企业的资产、人员、业务、技术及财务等方面与公司的关系,说明其业务是否有替代性或竞争性、是否有利益冲突、是否在同一市场范围内销售,是否构成同业竞争或潜在同业竞争的可能,是否对公司独立性产生影响;公司上市后避免与福州众力弹簧、厦门昕力弹簧、黄山立铖精密弹簧互相让渡商业机会、出现或增加对公司构成重大不利影响的同业竞争的具体应对措施,如何保证相关约束措施有效及其具体落地步骤;公司及实际控制人是否在前述三家企业享有权益,前述三家企业是否为公司的客户、供应商、外协厂商提供担保或其他利益,是否为公司代垫成本或费用。
立洲精密披露称,2000年前后,公司经营逐步改善后,李小平安排李东州、李东阳、李东海兄弟先后进入其控股或参股公司工作,其中李东州担任立洲有限的副总经理、李东阳担任立辉国际的参股公司黄山立良五金弹簧有限公司的副总经理、李东海担任子公司福州立洲的总经理等职务。李小平则担任公司的总经理、董事长,负责整个公司的运营管理。但李东州、李东阳、李东海在公司任职期间未持有公司股权,加之经营和管理的理念与李小平不同,以及后续李珊珊、王亮逐步接任公司管理职位,三人在2007年至2010年期间相继离职,离职后先后创办了三家关联企业。其技术和客户资源主要基于股东的个人积累及后续的经营产生,设立背景、技术和客户资源等与股东履历相符。
公司与三家关联企业的产品均为弹性件,构成同类产品,具有一定的可替代性或竞争性。但从产品定位与应用领域角度看,公司与三家关联企业的产品具有较大差异。公司的产品主要应用包括汽车、工业机械、电子电器、医疗及其他等对技术、精度和可靠性要求严格的领域;而福州众力弹簧、厦门昕力弹簧、黄山立铖精密弹簧则分别以电器类、卫浴类、电器和汽车类为主,产品结构相对单一。双方在产品性能指标及技术复杂度上存在较大差异,适配于不同的终端客户需求,市场定位显著不同。且三家关联企业作为规模较小的弹性件厂商与公司在相同领域的产品在工艺制造、价格方面存在区别。且公司与三家关联企业的历史沿革、资产、人员、业务、技术及财务等方面均保持独立,不存在因相关方开展相同或者相似业务导致公司经营受到限制或获取额外收益的情形,不构成对公司具有重大不利影响的同业竞争。公司控股股东、实际控制人已出具关于避免不利影响持续扩大措施的承诺,相关责任方出具的承诺切实可行。
报告期内产能利用率存在波动,募投项目合理性及产能消化事项受关注
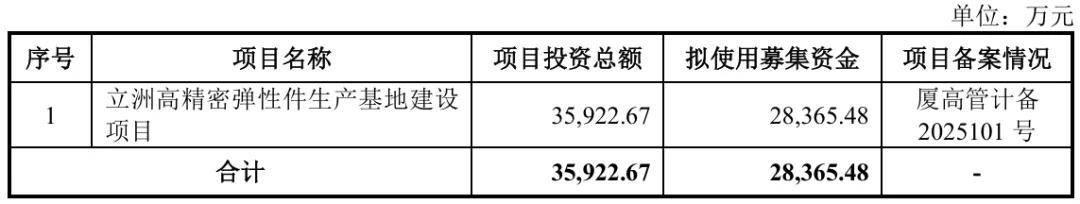
本次北交所IPO公司立洲精密拟募资2.84亿元,投向立洲高精密弹性件生产基地建设项目。
该项目拟通过在新置地块新建厂房及配套、购置先进的生产设备,扩大公司主营产品精密弹性件的生产能力,扩能产品主要包括高精密弹簧、弹性功能件、成型弹性件,以及组合弹性件等。
但据申报材料,2022年至2024年,公司产能利用率存在波动,分别为 89.33%、88.23%和91.89%。公司解释称,2023年有所下降主要系 2022年下半年和2023年新增的设备使得2023年的理论工时增加超过43,000小时。
围绕上述情形,监管在首轮问询中要求立洲精密说明募投项目增加高精密弹性件的年产数量和在下游细分市场的应用情况,与公司现有产品的区别与联系;本次募投项目拟新增固定资产规模是否与公司发展相匹配,完工后每期新增的折旧金额以及对产品单位成本、经营业绩的影响;公司产能利用率的测算方式是否与同行业可比公司一致,高精密弹性件等产品新增产能的必要性及产能消化能力。
答复显示,立洲精密IPO募投项目拟增加高精密弹性件的年产数量79,337.30 万件,达产后预计增加收入 22,220.24 万元。募投项目新增产品主要包括压簧、冲压弹性件、异形簧、波形弹簧及组合弹性件等,与公司现有产品属于同类型产品,产品应用领域亦在公司已开拓的市场中应用为主,具体包括汽车类、工业机械类、电子电器类、医疗及其他类产品。
项目拟使用本次募集资金投入部分投资完成后将新增固定资产原值28,365.48 万元,其中以工程费用、设备购置费为主。设备包括生产设备、研发设备及公辅设备,募投项目建筑工程费用主要包括场地基建与装修费用。建设完成后,公司的盈利能力将得到进一步提高,所形成的折旧对公司未来经营业绩影响较小,募投项目整体上有助于提升公司的盈利水平。
产能利用率测算及产能消化方面,立洲精密解释称,由于不同产品在形状、尺寸规格和生产效率等方面差异较大,以产品件数较难反映公司产能利用率的变化情况,因此公司以生产设备的运行时间与其可供运行时间的比值反映产能利用率。公司产能利用率计算方法与福立旺相同,与美力科技、华纬科技存在差异。公司结合业务实际情况按照设备运行实际时间和理论时间进行产能利用率测算具有合理性。公司产品的下游市场需求仍处于持续增长的态势,公司中高端产品的战略布局及优质的客户资源为未来的业务增长提供重要支撑,本次项目新增产能具有必要性,公司具有产能消化能力。
但2025年1-6月,公司产能利用率再度出现波动,下滑至88.58%。对此,结合上述答复内容,监管在第二轮问询中要求立洲精密说明设备购置费用、建筑工程费用的测算依据及其合理性,是都存在重复购置设备的情形以及建设新厂房的必要性;募投项目投产后预计增加收入的测算依据、盈亏平衡线;开拓相关市场的具体措施,并进一步论证产能消化能力。
立洲精密答复披露称,公司本次募投项目设备购置价格主要参照供应商询价确定,募投项目设备投入与收入比值与可比公司不存在重大差异,公司设备购置的测算具有合理性。建筑工程费用主要根据场地需求及设计面积和建造单价进行测算,其中建设单价主要参考当地行情、历史工程经验进行测算,具有合理性。设备购置主要是为了扩充产能、增加淬火工序、配套研发及实验需求、实现智能仓储以及配套新建厂区的公辅设施,不存在重复购置情形。公司测算显示,募投项目第4年进入正式运营期,预计在第6年达到满产状态,达产年新增营业收入22,220.24万元,相对2025年的年复合增长率为 12.72%,低于公司2023年至2025年的年均复合收入增长率,测算较为谨慎,盈亏平衡点为48.48%。
从市场需求来看,公司主要下游客户自身的业务规模整体呈现稳定增长趋势,且多数主要客户仍进一步投资扩产,以及下游应用市场呈现持续增长态势,整体上,下游主要客户和市场对于公司募投项目产品具有稳定的增长需求。从在手订单和项目定点情况来看,公司在手订单持续增长,并获得了较多的项目定点,已量产项目爬坡和新增定点项目都将带来销售增长。从市场开拓措施来看,公司聚焦于汽车和工业机械等市场,通过积极拓展下游主流客户合作、持续增强客户粘性、技术和产品创新以及提升服务等多个市场开拓措施,进一步提升公司市场份额,因此,公司具备对募投项目产能的消化能力。
汉鼎咨询针对终止案例的分析仅为研究所需,相关取信内容主要来自证监会、交易所公告文件,并结合过往案例及经验在此基础上秉承客观、公正、中立原则分析或点评。汉鼎咨询尊重事实,避免夸大、失真,但如内容引起相关方不适,请联系后台处理。