
营收高增、净利率三连降,望圆科技冲刺港股“泳池机器人第一股”

近日,天津望圆智能科技股份有限公司正式拿到证监会境外发行上市备案通知,拟发行不超过1268.86万股境外上市普通股,向港交所主板发起最终冲刺,一旦挂牌将成为全球资本市场“泳池机器人第一股”。不同于多数消费机器人企业扎堆扫地、割草等红海赛道,望圆科技在泳池清洁这个小众垂直赛道里跑通了“中国制造+自主品牌出海”的完整闭环。
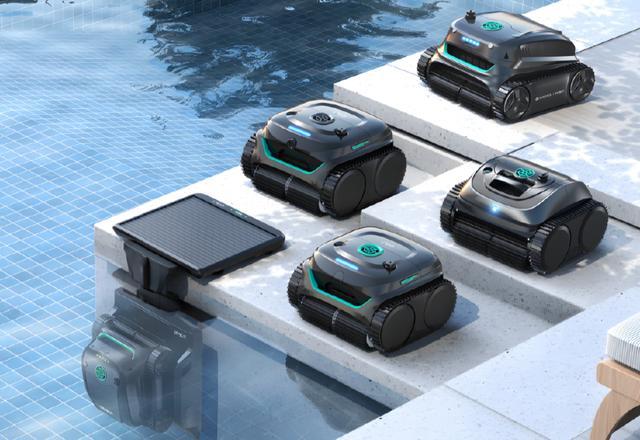
作为国内泳池清洁机器人赛道的龙头企业,望圆科技2005年在天津成立,是国家级高新技术企业。据灼识咨询报告,按2024年自制产品出货量及GMV计算,公司位列全球前三、中国第一;按2024年自制产品出货量计,是全球最大的无缆泳池清洁机器人供应商,市场份额19.7%。截至2026年4月,公司已推出48种核心产品型号,产品销往全球60个国家和地区。
核心经营数据表现亮眼,2023年至2025年公司营收分别为3.78亿元、5.44亿元、8.12亿元,三年复合年增长率达46.6%;同期毛利率从57.5%持续攀升至62.9%,2025年净利润突破1亿元。品牌化转型成效显著,自主品牌销售占比从2023年的67.1%快速提升至2025年的83.5%,通过亚马逊、Shopify独立站、沃尔玛、家得宝等主流渠道完成全球线上线下网络布局。
需留意的是,营收高增与毛利率提升的同时,净利率从2023年的16.1%持续下滑至2025年的12.4%,核心原因是品牌转型带来的销售及营销开支大幅攀升——销售费用率从25.7%升至37.2%,主要用于亚马逊等平台的推广投放与渠道建设。 品牌是买来的,利润是花出去的,这一结构性压力是理解其盈利质量的关键。
行业层面来看,全球泳池清洁机器人市场仍处于渗透率快速提升阶段,欧美成熟市场存量泳池规模庞大,自动化清洁替代人工的需求持续释放,叠加国内完整的电机、电池、传感器供应链优势,垂直细分赛道完全可以跑出具备全球竞争力的头部企业。望圆科技的路径也印证了一个核心逻辑:消费机器人出海不一定非要挤入大众赛道,找到一个需求真实、竞争分散、供应链优势能充分发挥的垂直场景,同样能跑出高增长、高毛利的优质标的。
本次港股募资将重点投向三大核心方向:一是产能扩张,天津新生产基地计划2027年投产,年产能从当前60万台翻倍至120万台,远期瞄准200万台产能目标;二是全球化渠道拓展,在法国、美国设立区域运营中心;三是AI智能化研发投入,持续迭代新一代智能泳池清洁机器人产品。