
锂电极片设备商,尚水智能:比亚迪持股+大客户,赋能前景如何?

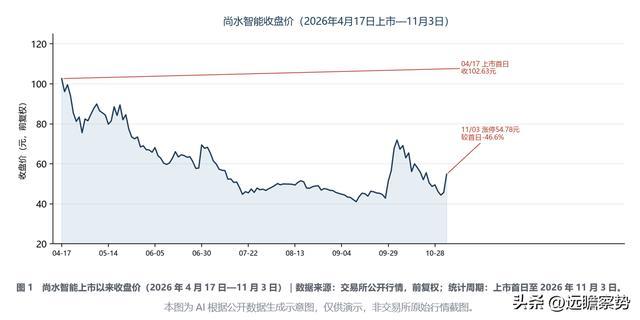
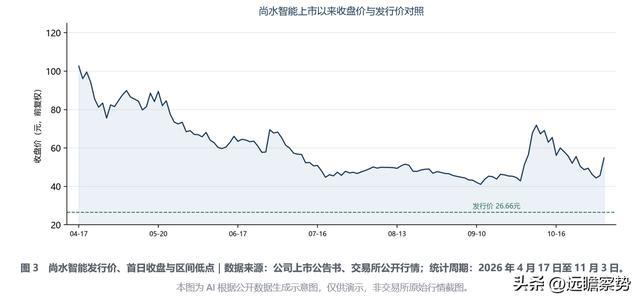
4月17日,尚水智能以26.66元的发行价登陆创业板,首日收盘103.10元,较发行价上涨285.0%。11月3日,股价以20%的涨停收于54.78元——较首日收盘仍跌46.62%,但较发行价仍高105.48%。
同一天披露的三季报显示:前三季营收7.15亿元、同比增25.95%,归母净利155.64万元、同比降98.72%;第三季度单季营收0.85亿元、同比降50.02%,归母净利亏损2,076.68万元。
价格的三段折线,与利润的一条下坡线,构成了这家新股的全部张力。
报告摘要
尚水智能主营新能源电池极片制造智能装备,2026年4月17日创业板上市,发行价26.66元、发行市盈率18.02倍。上市首日收盘103.10元,此后最低收盘41.06元(9月11日),11月3日涨停收54.78元。
基本面同步走弱:前三季营收7.15亿元、同比增25.95%,归母净利155.64万元、同比降98.72%,扣非净利-470.61万元;Q3单季营收0.85亿元、同比降50.02%,净利-2,076.68万元。
毛利率由2025年的43.10%降至20.75%。11月3日PE(TTM)151.94倍,总市值54.78亿元,流通市值11.64亿元,换手率27.95%。
控股股东金旭东持股26.30%,比亚迪持股5.76%。
一、公司概况:深圳的锂电极片设备商
1.1 基础画像
公司全称深圳市尚水智能股份有限公司,代码301513,申万分类为机械设备—专用设备,注册地深圳市坪山区坑梓街道沙田社区,2026年4月17日在深交所创业板上市,发行价26.66元,发行市盈率18.02倍(2024年扣非后摊薄),注册资本1亿元,员工627人。11月3日收盘54.78元,总市值54.78亿元,流通市值11.64亿元,PE(TTM)151.94倍,PB 4.27倍。
1.2 股权与实控人
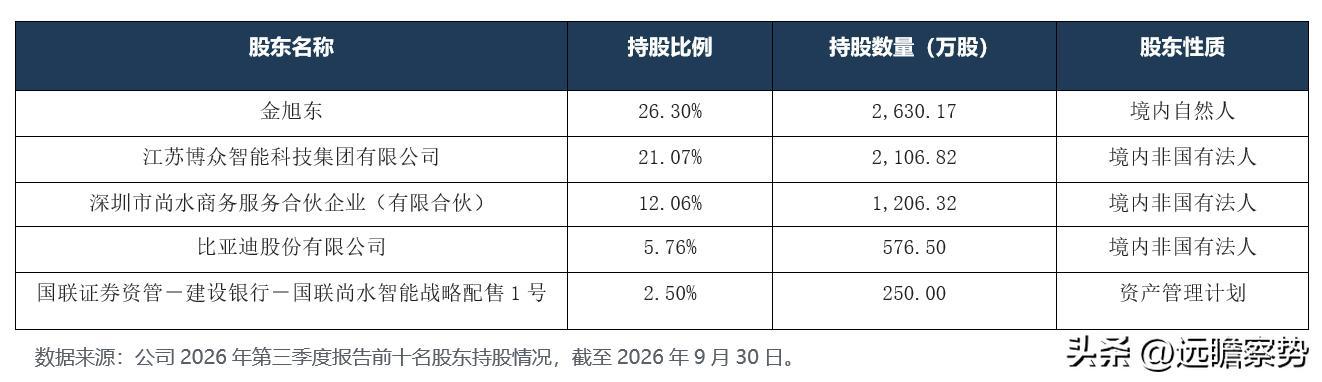
金旭东持股26.30%,为控股股东、实际控制人,兼任董事长与总经理;江苏博众智能科技集团持股21.07%,深圳市尚水商务服务合伙企业持股12.06%,比亚迪持股5.76%,国联证券资管战略配售计划持股2.50%。2026年10月20日股东户数18,470户,较上期减少27.77%。
1.3 组织架构
公司为单一上市主体,按“研发—生产—销售—服务”组织,2026年上半年专用设备制造收入6.30亿元、占99.97%。公开素材未披露主要子公司名称、注册资本、持股比例,亦未披露境外上市主体或VIE架构;本节不作推测。
1.4 发展历程
2012年8月31日公司成立;2026年1月获中国证监会同意首次公开发行注册;4月17日创业板上市,发行价26.66元;4月24日披露上市后首份定期报告;9月29日至30日两个交易日收盘涨幅偏离值累计达30%,公司发布股价异动公告;10月15日网下配售限售股上市流通;10月24日披露三季报并计提资产减值准备。
二、行业分析:锂电扩产周期里的设备商
公司产品围绕微纳粉体处理、粉液精密计量、粉液混合分散、功能薄膜制备等工艺环节,主要面向新能源电池极片制造,也可用于新材料、化工、食品、医药、半导体。2025年营收8.04亿元、同比增26.25%,归母净利1.56亿元、同比增2.45%,毛利率43.10%;其中新能源电池极片制造智能装备收入7.60亿元、占94.5%。
设备商的收入节奏由下游资本开支决定:电池厂扩产时,订单与验收集中释放;扩产放缓时,收入确认与毛利率同时承压。2026年上半年,极片装备收入5.31亿元、占84.3%,新材料装备0.52亿元、占8.3%,结构并未改变。
三、业务解构:一台设备的三段收入
商业模式是“设备销售+配件及改造服务”:签订单、发货、安装调试、客户验收后确认收入。2025年配件及改造服务收入0.39亿元、占4.9%,说明收入仍以整机为主。境内收入占98.3%,客户集中于国内电池厂。
这种模式的两个财务特征在三季报里都有体现:一是存货16.93亿元,占总资产的47.5%,主要为在产与发出商品;二是应收账款2.43亿元,绝对额不高但回款周期决定现金流。前三季度经营现金流净额2.83亿元、同比增441.74%,与净利润的背离说明回款集中发生。
四、核心产品:极片制造是主战场
核心产品是新能源电池极片制造智能装备,覆盖粉体处理、计量、分散与薄膜制备等前段工序;延伸产品为新材料制备智能装备。公司把自身定位为“融合工艺能力的智能装备”供应商,即不只卖设备,也卖工艺参数与调试能力。
毛利率的变化最能说明问题:2025年43.10%,2026年上半年21.63%,前三季度20.75%。一年之内下降22.35个百分点,可能来自产品结构、价格竞争或验收项目差异,公开素材未给出拆分解释,本文不作推断。
五、财务透视:收入还在,利润没了
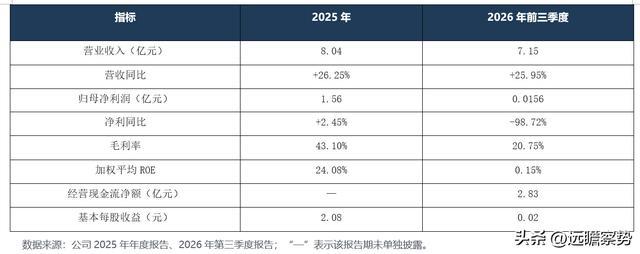
2025年营收8.04亿元、同比增26.25%,归母净利1.56亿元、同比增2.45%,毛利率43.10%,加权ROE 24.08%。2026年前三季度营收7.15亿元、同比增25.95%,归母净利155.64万元、同比降98.72%,扣非净利-470.61万元、同比降103.87%,毛利率20.75%,加权ROE 0.15%。Q3单季营收0.85亿元、同比降50.02%,净利-2,076.68万元、同比降174.02%。
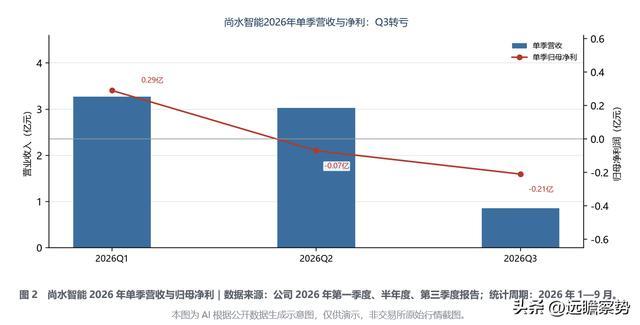
前三季度营收增长25.95%,净利却只剩155.64万元,差额主要来自毛利率与费用:毛利率下降22.35个百分点,叠加10月24日披露的资产减值计提。资产端,总资产35.65亿元、总负债22.83亿元,资产负债率64.04%;存货16.93亿元、货币资金2.76亿元。对设备商而言,存货高企既可能对应在手订单,也可能对应验收延迟,三季报未披露订单金额。
六、管理层与治理:创始人集三职于一身
金旭东同时担任董事长、总经理与实际控制人,董事会秘书梁伟杰;员工627人。2026年10月15日,网下配售限售股上市流通,流通市值仅11.64亿元、占总市值21.2%,小流通盘放大了股价弹性,三季报当日换手率27.95%即是印证。
股权层面,产业资本与财务投资人并存:江苏博众智能持股21.07%、比亚迪持股5.76%、国联资管战略配售2.50%。股东背景不等于订单承诺,公开素材未披露关联交易金额,本文不作延伸推断。
七、盈利预测与估值:151.94倍市盈率与0.02元EPS
输入素材未包含券商对尚水智能的盈利预测与目标价,本文不生成EPS预测表。可对照的估值:PE(TTM)151.94倍、PB 4.27倍;按2025年EPS 2.08元计算,静态PE约26.3倍;按2026年前三季度EPS 0.02元简单年化,约0.03元,对应PE超过2,000倍。两种口径的差距,正是“上市前利润”与“上市后利润”的差距。
发行价26.66元对应2024年扣非后市盈率18.02倍,低于当时“C35专用设备制造业”最近一个月平均静态市盈率41.56倍——这是发行定价的锚。上市首日102.63元的定价,则包含了新股溢价与锂电设备景气预期。现价54.78元,仍较发行价高105.48%。
八、机构怎么看:只有一篇新股覆盖研究
【券商评级与目标价:本次输入素材仅包含华金证券2026年4月6日发布的《新股覆盖研究:尚水智能》,该报告未给出投资评级与目标价,故不生成评级概览表与目标价轨迹图。】新股覆盖研究的作用是提供发行定价与业务背景,不构成当前推荐;上市后基本面已发生变化,读者应以最新定期报告为准。
九、风险提示:
业绩大幅下滑。前三季度归母净利155.64万元、同比降98.72%,Q3单季亏损2,076.68万元;收入增长未转化为利润,且单季收入同比下降50.02%。
毛利率快速下行。毛利率由2025年43.10%降至20.75%,下降22.35个百分点;若价格竞争延续,利润修复的难度将进一步加大。
存货与减值。存货16.93亿元、占总资产47.5%,资产负债率64.04%;验收延迟或减值计提会直接冲击利润。
小流通盘与解禁。流通市值11.64亿元、占总市值21.2%,10月15日网下限售股解禁;11月3日换手率27.95%,小流通盘放大波动。
估值与业绩错配。PE(TTM)151.94倍,而前三季度EPS仅0.02元;估值对业绩兑现的容错空间很小。
数据与素材说明
本报告数据取自公司定期报告、临时公告、交易所公开行情与东方财富研报数据库;所有数值均标注报告期或统计口径,未做四舍五入以外的调整。
免责声明
本报告内容基于公开资料整理生成,不属于持牌证券投资咨询机构、执业分析师出具的证券研究报告。内容仅做信息演示,不构成任何投资建议、投资评级、交易操作指引。文中部分信息引自第三方媒体报道,部分数据未经过上市公司原始公告二次逐一核验,不保证全部信息绝对准确完整。所有证券投资均存在风险,投资者应独立决策,自行承担全部投资风险。