
零破发≠稳赚!菊乐股份打新,中一签的账要先算清?

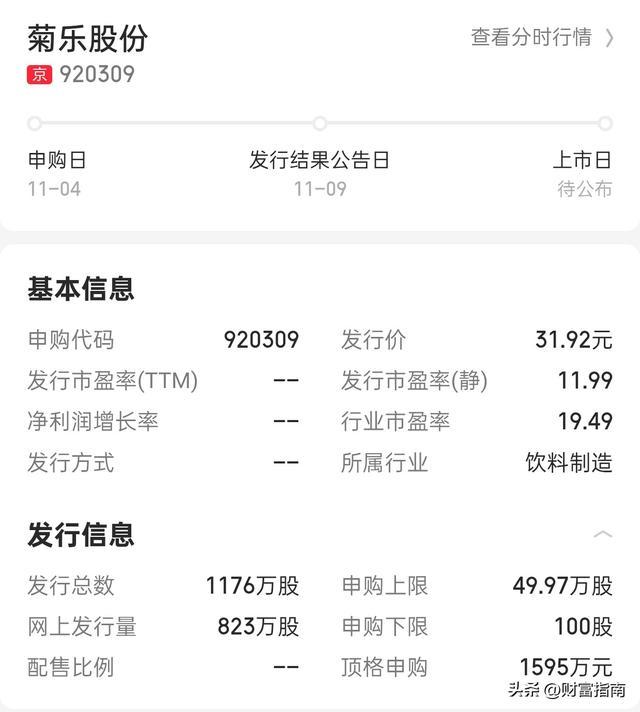
北交所新股“零破发”的纪录,让打新再度成为热议话题。11月4日启动申购的菊乐股份(920309),发行价31.92元/股,发行市盈率11.99倍,仅为行业平均19.49倍的六成左右。低估值叠加“零破发”光环,表面看安全垫不薄,但把视线从打新收益率挪开,这家川渝乳企的报表里,有一组需要冷静审视的数字。
打新“热度”与中签“冷现实”
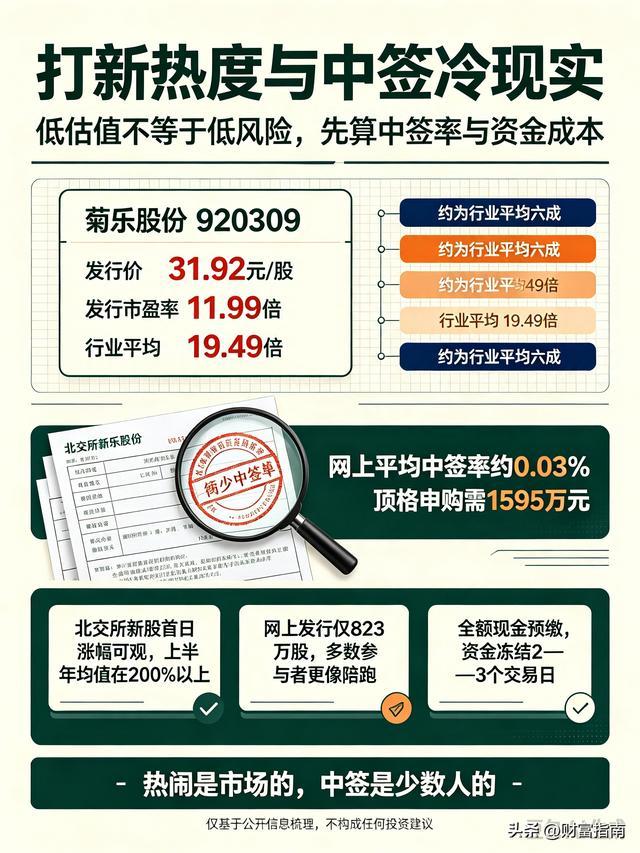
2026年北交所新股首日平均涨幅依然可观,上半年均值在200%以上,首日“零破发”延续。但打新生态的另一面是极低的中签率——网上平均中签率已降至约0.03%,稳定中一签100股往往需要数百万级别的闲置资金。菊乐股份网上发行仅823万股,顶格申购需1595万元,对于绝大多数普通参与者而言,打新更像一场“陪跑”。更关键的是,北交所打新是全额现金预缴,资金冻结两到三个交易日,小资金在极低中签率下的实际年化收益,扣除机会成本后并不具吸引力。热闹是市场的,中签是少数人的。
业绩稳健,但“舒适区”过于集中
菊乐股份并非没有亮点。2023年至2025年,营收从15.62亿元增至16.94亿元,归母净利润从1.96亿元升至2.91亿元,净利润复合增速22.36%,综合毛利率从31.05%提升至36.69%。在区域乳企中,这份增长曲线算得上扎实。
问题在于,增长的“底盘”高度集中。2024年四川省内收入12.40亿元,占主营业务收入的76.03%;成都单座城市又贡献了省内收入的七成以上。这意味着,菊乐的业绩韧性很大程度上押注在单一区域的消费景气度和渠道稳定性上。一旦成都市场竞争加剧,或大型商超的准入策略生变,抗风险缓冲空间有限。全国化喊了多年,省外收入的实质性突破尚未在报表中形成第二支撑。
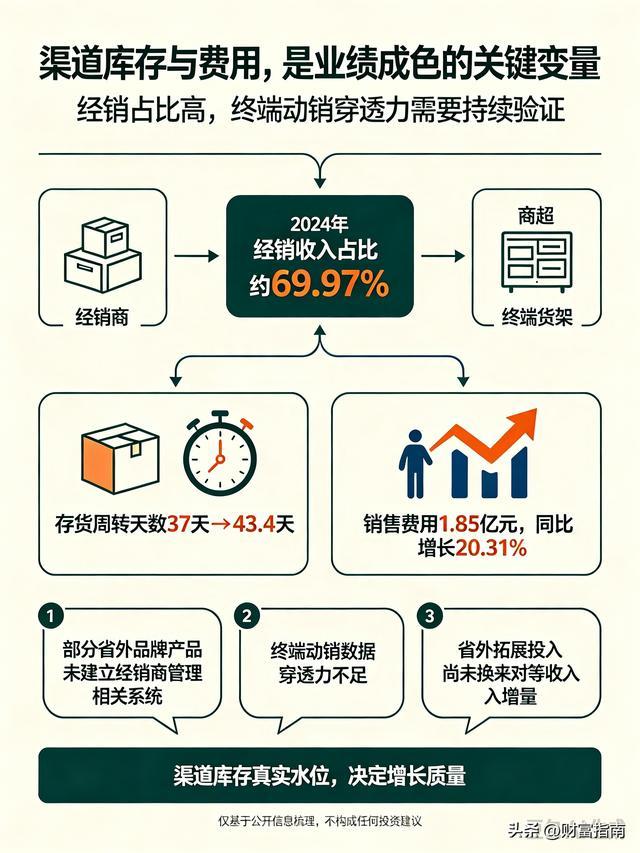
渠道透明度是另一个被监管反复追问的环节。2024年经销收入占比约69.97%,而公司曾坦言对部分省外品牌产品“未建立经销商管理相关系统”,终端动销数据的穿透力不足。在存货周转天数由37天拉长至43.4天的背景下,渠道库存的真实水位,是判断业绩成色的关键变量。销售费用也在攀升,2024年销售费用1.85亿元,同比增长20.31%,营销费用增长更快,省外拓展的投入尚未换来对等的收入增量。
“零破发”不等于“零风险”
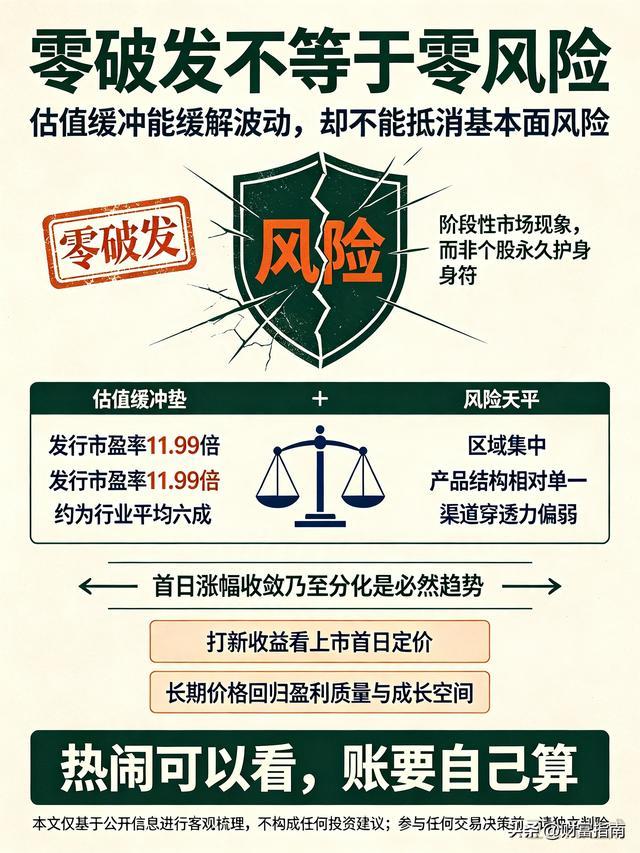
北交所首日“零破发”是阶段性的市场现象,而非个股的永久护身符。2026年网下询价机制重启后,发行估值约束正在边际松动,未来首日涨幅收敛乃至分化是必然趋势。对于菊乐股份而言,11.99倍的发行市盈率提供的是一层估值缓冲,而不是基本面风险的抵消。区域集中、产品结构相对单一、渠道穿透力偏弱,这些结构性短板不会因为上市而自动消失。
打新收益是上市首日的市场定价,长期价格终究要回到企业本身的盈利质量和成长空间上。热闹可以看,账要自己算。 本文仅基于公开信息进行客观梳理,不构成任何投资建议,参与任何交易决策前,请独立判断并自担风险。
免责声明:
【本文部分图片由AI辅助生成,本文素材源于网络,部分源于AI生成,逻辑思路均为本人独立原创撰写,人工编辑修改。
AI仅为配图辅助工具,不属于纯AI批量低质生成内容,完全符合平台原创规范与发布规则;
股市有风险,投资需谨慎!本文仅为个人观点分享,不构成任何股票买卖、投资建议。如有任何侵权问题,请及时联系作者,将第一时间处理删除。】
#探寻人工智能,从技术到真实世界#