
上市首日涨4倍、换手 87%:净利零增长,皇冠新材赢在了流通筹码少


出品| 搜狐财经
作者 | 冯圆圆
11月3日,皇冠新材在深交所上市,开盘价56元较16.98元发行价涨了229.8%。
盘中,皇冠新材更是两次临停,最高涨幅780%。截止收盘,皇冠新材每股报收84.55元,全天涨幅397.94%,总市值396.5亿。
皇冠新材的流通股本仅占总股本的9.4%。能交易的筹码少,想买的人太多;今天的价格里,交易的不止是胶带的生意,更是“筹码”的生意。

小盘子,大故事
皇冠新材本次公开发行5630.48万股,发行后总股本4.69亿股;其中无限售条件的流通股数量为4409.72万股,占发行后总股本的比例为9.40%。
与此同时,需求端有多热?皇冠新材的最终中签率0.0225083816%——万分之二点二五。相当于每一万个人里,只有两个人能拿到一手股票。
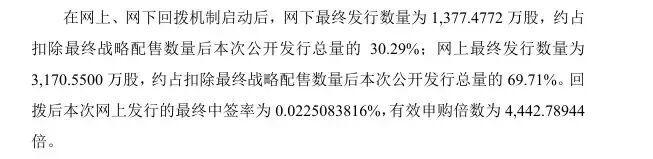
(图片来源:皇冠新材公告)
稀缺的筹码,遇上了热情的买家;于是,今天皇冠新材换手率超87%。一天之内,市面上8成的可流通筹码换了一遍主人。
那么,皇冠新材到底是做什么的?
据招股书披露,它的产品主要包括三样东西:工业级胶粘材料、电子级胶粘材料、功能性薄膜材料。通俗地说,就是工业胶带、电子胶带、保护膜和光学膜。
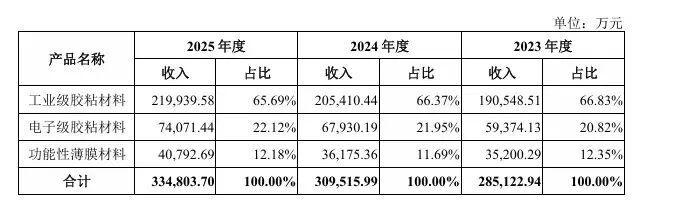
(图片来源:皇冠新材公告)
手机里的结构件靠它固定,动力电池里的电芯靠它粘接和隔热,冰箱的门封和面板靠它贴合,半导体晶圆在研磨、切割、封装时要靠它临时固定。一层胶如果起翘、耐温不够,整条产线的产品就得报废。
据普华有策数据,2025年全球功能胶粘材料市场规模58.06亿美元,预计2032年达到78.75亿美元。而行业龙头这个位置上,过去长期坐着三家公司:美国的3M、德国的德莎、日本的日东。
皇冠新材2025年营收34.08亿元,功能性复合材料国内市场占有率约11.01%。
目前,皇冠新材的产品已经用在了华为、苹果、谷歌、亚马逊、比亚迪、特斯拉、宁德时代、格力、得力等多家企业的产品中。

利润增速从35%降到0?
不过,皇冠新材并不是直接给苹果、特斯拉们供货。
皇冠新材在招股书里披露的前五大客户是领益智造、承林电子、正美集团、晶华新材这些模切厂和印刷厂。皇冠新材把产品卖给他们,这些企业在进行加工生产,然后再装进那些终端产品里。
华为、苹果、新能源、AI,这些都是A股很好用的估值锚。但如果翻开皇冠新材的业绩数据,那故事又是另一个样子。
2023年到2025年,皇冠新材的营业收入是28.95亿、31.59亿、34.08亿,增速分别是12.77%、9.13%、7.89%;实现归母净利润2.78亿、3.02亿、3.09亿,增速分别是35.06%、8.92%、2.28%。
而今年前三季度,皇冠新材预计实现营收27.14亿至27.54亿,同比增长9.12%至10.73%;归母净利润2.25亿至2.44亿,而去年同期是2.44亿,与去年持平。
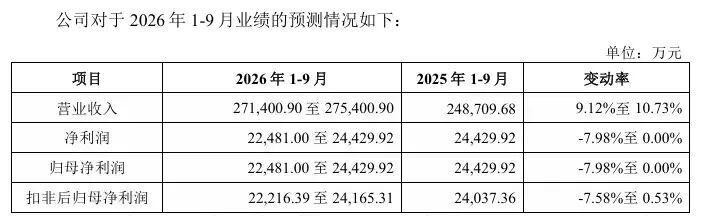
(图片来源:皇冠新材公告)
净利润从三成多的增长,掉到个位数,再掉到接近零,一年比一年慢。皇冠新材的原材料占营业成本八成以上,单体、溶剂、树脂、PE膜、离型硅油全是石化下游产品,油价一波动,毛利随即被摊薄。同时,占收入超6成的工业级胶粘材料,单价连续两年下跌,从每平方米3.6元降到3.49元,业绩自然受到影响。
说到底,皇冠新材卖的是一门好生意里的基础件——手机、电池、冰箱都离不开它,一层胶就能卡住一条产线的良率。
皇冠新材的业务在A股中也不算稀缺,6家同行业上市公司中,皇冠新材虽然前三季度净利润居第一,但每股收益排它前面的还有聚胶股份、永冠新材。
在利润增速放缓下,皇冠新材动态市盈率已经达到132.15倍,而永冠新材动态市盈率20.8倍,聚胶股份22.29倍。
上市首日的价格里,被交易的不只是胶带业务,还有“可流通股本只有4409.72万股”。或许,只有等到筹码逐步分散、交易回归常态,故事才会显露出它原本的样子。

运营编辑| 李显澜审核| 孟莎莎

分享 喜欢