
一座资源枯竭的城,怎么把自己变成产业枢纽——徐州观察

城市产业资本观察 · 徐州 · 2026年11月
栏目说明:这是投融湾智库“城市产业资本观察”专栏,投融湾智库以城市产业官的视角,为徐州量身定制,聚焦招商政策、产业基金与投融资动态,关键数字经多源交叉验证并标注口径。
在中国,有一座城市的产业命运,和“枢纽”这个词绑得特别紧。
徐州,江苏省唯一肩负老工业基地振兴与资源型城市转型双重使命的城市,京沪、陇海两大铁路干线在此交汇,“五省通衢”——苏鲁豫皖四省交界的地理枢纽。它曾是长三角的“锅炉房”,鼎盛时期(上世纪80年代至本世纪初,年均采煤超2000万吨、煤矿最多时300余座),徐州贡献了全省80%以上的煤炭、60%以上的电力;如今,它是“中国工程机械之都”,徐工集团连续36年位居国内行业第一(据徐工集团口径),2026年全球工程机械排行榜行业前三。
但真正值得看的,不是徐州“是不是枢纽”,而是它凭什么从一座资源枯竭的煤城,变成了淮海经济区的产业枢纽——这中间那套“从塌陷上长出新东西”的能力,才是这座城最底层的核。
这篇观察,以城市产业官的视角,给徐州一个它可能自己都没说透的判断。
徐州的家底:不只是“一号产业”
先把牌面摊开。
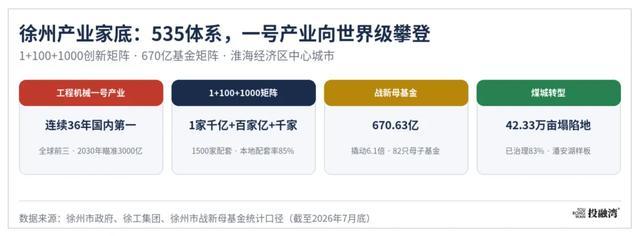
2026年5月,徐州市委十三届十一次全会做了一个关键动作:将原有的“343”创新产业集群,优化调整为“535”现代化产业体系(据徐州市政府)。工程机械依旧位列首位——这不是简单的排序调整,是一次从“规模扩张”向“价值跃升”的战略转身。按照规划,到2030年,工程机械规模瞄准3000亿级。
这个“一号产业”的家底有多厚?徐工集团带动的是“1+100+1000”的创新矩阵——1家千亿级龙头、百家亿元以上配套企业、千家中小企业协同共生(据徐州市政府)。放大到全市工程机械产业链,集聚配套企业约1500家,本地化配套率超85%、全产业链自主可控率突破90%——集群产品覆盖工程机械20大类、500多个型号,约占全国产品种类的85%。
从“有链”到“链在身边”,这才是“实心枢纽”的意思。集群拥有省级以上科创平台127个,其中国家级创新载体4家。
但徐州不是“一个支柱撑一座城”的结构。它的“535”体系里,除了工程机械这个“一号产业”,还有安全应急——这张徐州的特色名片。依托“中国安全谷”,徐州正在推动安全应急产业从“规模领先”转向“技术引领”,目标是建成国家级安全应急装备先进制造业集群。同时,徐州正加快布局具身智能工程机械和人形机器人零部件,抢占未来赛道。
这个月,几件事排在一起,信号很清楚:
基金在发力。截至2026年7月底,徐州市战新母基金(含市政府投资基金)累计签约母子基金82只,总规模670.63亿元,实缴出资424.41亿元,其中母基金实缴出资仅70.14亿元——按“实缴总规模÷母基金出资”计,放大约6.1倍(含本金,据徐州市战新母基金统计口径)。
7月完成备案的徐州建兴战新创业投资基金规模10亿元,重点面向高端装备制造、集成电路;同月,总规模不超过10亿元的天使投资基金启动管理机构公开遴选,投资损失容忍率最高可达50%,存续期最长20年——这是制度设计保障耐心资本投向初创期科创主体。
被投企业跑出了样本。苏州绿控传动——徐工是它的第一大客户,徐州智能制造母基金又押中它,2026年8月已在创业板挂牌(301655),一个“链主下单、基金下注”的双保险,正是徐州“基金+链主”最漂亮的一单。
鲁汶仪器(邳州,科创板在审、拟募25亿)、鑫华半导体(电子级多晶硅,科创板已受理)在半导体这条“补链”上给了新想象;微亿智造推进港股聆讯,徐工汽车完成股改——全市产业基金累计落地369个投资项目,已培育50家上市企业(据徐州市政府)。
“基金+招商+产业”联动。围绕徐工这一“链主”,2026年初,国盛集团、徐工集团联合徐州经开区、徐州高新区,携手央企招商局集团共同设立两只总规模20亿元的战新子基金,聚焦徐工上下游产业链,重点投向智能网联、绿色运力、先进制造。
在集成电路领域,针对中环领先大硅片百亿级项目设立44.1亿元专项基金;为支持博康集团突破光刻胶“卡脖子”难题,注入16.19亿元资金。
这几件事串起来,指向一条主线:徐州正在用“基金+链主+央企”的三角结构,把“一号产业”的厚度夯成世界级。
寻核:徐州的核,是“枢纽”
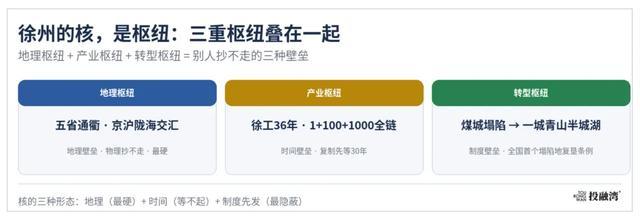
如果把徐州的牌再往下挖一层,会发现它所有的产业故事——工程机械、安全应急、煤城转型、淮海中心——其实都指向同一个最底层的东西:这座城的核,是“枢纽”。
枢纽,不只是“地理位置居中”。它是三样别人抄不走、也等不起的东西叠在一起:
第一,是地理枢纽——五省通衢。京沪、陇海两大铁路干线交汇,淮海经济区中心城市(国务院批复),苏鲁豫皖四省交界。这个地理位置是物理上抄不走的——地理壁垒,是核的三种形态里最硬的一种。但地理枢纽本身不产生价值,它只是“能汇聚”——能汇聚也能过路,人来人往但不留下。徐州要解决的,是怎么把“过路的”变成“留下的”。
第二,是产业枢纽——工程机械的“1+100+1000”。徐工36年攒下来的链主地位,带动300多家上下游企业,形成了从零部件到主机的全链汇聚点。这不是政府规划出来的,是几十年产业链自然长出来的——时间壁垒,别的城市想复制,得先等三十年。而且,徐州不是“只有主机没有配套”的空心枢纽,它是“1家千亿级龙头+百家亿元配套+千家中小企业”的实心枢纽,配套率85%。
第三,是转型枢纽——从塌陷上长出来。这是徐州最独特的一层。徐州是江苏省唯一肩负老工业基地振兴与资源型城市转型双重使命的城市,百年采煤留下了徐州矿区累计塌陷土地42.33万亩(约相当于37.6个云龙湖),地表塌陷最深达4米,被当地人称为“地球的伤疤”。但徐州没有止于“填坑造地”——它在全国率先编制生态修复专项规划,首创“基本农田整理、采煤塌陷地复垦、生态修复、湿地景观开发”四位一体治理模式,并成为国内地级市中第一个颁布实施采煤塌陷地复垦条例的城市(2001年通过、2002年施行)。
截至2025年6月,已综合治理35.4万亩,治理率83%(据徐州市政府)。潘安湖从采煤塌陷区变成国家湿地公园,7000亩水面、4000亩湿地,植物328种、鸟类106种。
这一条——“从废墟上长出新东西”的制度能力——是制度/先发壁垒,是核的三种形态里最隐蔽、也最耐扛的一种。别的城市喊“生态修复”,徐州是少数真正给塌陷地立过法、付过学费、创过模式的城市。这一条别的城市抄不了——因为它抄不了那段“从黑色到绿色”的教训。
有了这个核,徐州才卡住了它今天的位置——从“煤城”到“中国工程机械之都”再到“淮海经济区中心城市”。
而“去够更高的位”,真正的难关从来不是“够”,是“守”——枢纽的悖论在于:能汇聚,也能过路。
定位:从“煤城”到“枢纽经济”
徐州想够的更高的位,是把“地理枢纽”升级成“枢纽经济”。
这两个词,差着一条鸿沟。“地理枢纽”,是人流物流从这里过,但产业、税收、就业不一定留下;“枢纽经济”,是让过路的人和货,在这里变成产业、变成投资、变成税源。
过去十几年,徐州吃过“资源枯竭”的苦——煤炭资源挖空了,产业空心了,人才外流了。“一城煤灰半城土”曾是这座城的写照。但现在的徐州,正在做一件事:把“枢纽”从“过路的管道”,变成“留下的磁铁”。
几个实打实的信号:
产业回来了。“535”体系不只是换个排序,是把工程机械、安全应急、新材料、数字经济等拉成一张“既能撑当下、又能接未来”的网。徐工向世界级攀登,安全应急从“中国安全谷”走向国家级集群,具身智能和人形机器人零部件抢占未来赛道——这不是“一个支柱撑一座城”,是“一片森林各自长”。
资本回来了。670.63亿战新母基金矩阵(截至2026年7月底口径),两只省级专项母基金合计60亿苏北第一,天使基金10亿、容忍率50%、存续期20年——这套基金的逻辑,不是“撒胡椒面”,是“投早投小投硬科技”,把耐心资本扎在产业链最薄弱的环节。
创新回来了。科创大走廊——总面积101.3平方公里,西起中国矿大南湖校区、北至淮海科技城,以深地科学与工程云龙湖实验室为龙头,串起全市三分之一的省级以上科创平台、半数在校大学生,配套专属政策、百亿战新基金、算力券/数据券/场景券。这不是“建个园区等企业来”,是“把高校、资本、场景串成一条廊道”。
把这些信号并排看,徐州的定位就清楚了:它要做的,是把“枢纽”从“地理概念”,变成“产业资本概念”——让过路的资本、人才、技术,在徐州变成产业、变成集群、变成上市企业。
而这场“枢纽升级”,徐州用的不是“政策牌”,是“生态牌”——基金矩阵、科创大走廊、“1+100+1000”产业链、塌陷地修复制度——四样合在一起,才是徐州这次跃迁真正的发动机。
守位:枢纽的悖论
但在这里,我要把一句冷话摆上桌——这是徐州最该被追问的地方。
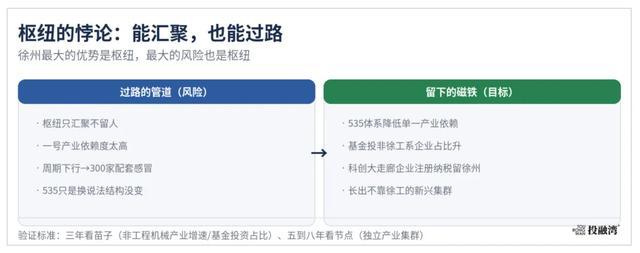
徐州最大的优势是枢纽,最大的风险也是枢纽。
为什么这么说?因为枢纽能汇聚,也能过路。淮海经济区中心城市这个定位,意味着四面八方的人和货都从这里过——但如果他们只过不留,“枢纽”就永远变不成“枢纽经济”。枢纽网络是双刃剑——它能让产业、资本汇聚,也能让产业、资本从这里过路不回头。
还有一层更隐蔽的风险:“一号产业”的依赖度。工程机械是周期性行业。徐州的“1+100+1000”矩阵,1家千亿级龙头带动300多家上下游——这套结构在周期上行时是“生态”,在周期下行时是“传导链”。徐工一打喷嚏,300家配套企业跟着感冒。把一座城的命脉押在一个周期性行业上,是徐州最大的结构性风险。
而徐州正在做的“535”体系调整,本质上就是在和这个风险拔河——把工程机械从“唯一支柱”变成“五大产业之一”,把安全应急、新材料、数字经济、医药健康拉起来分担。这是一场从“一柱擎天”到“多柱共撑”的结构转型。
这场拔河,能不能赢?判断标准,其实就两条:
第一,“一号产业”的依赖度,能不能降下来?看工程机械在规上工业中的占比,能不能从“独大”降到“领先但不独占”。如果五年后工程机械占比还在50%以上,说明“535”只是换了说法,结构没变。
第二,枢纽的“过路率”,能不能降下来?看新增企业是“注册在徐州”还是“路过徐州”——如果科创大走廊集聚的企业和资本,注册地、纳税地都在徐州,“枢纽”才算变成了“枢纽经济”。如果只是“来参展、来办会、来路演”然后回去了,那“枢纽”还是“管道”。
验证这个判断,分两档看:三年内看苗子——535体系里非工程机械产业的增速、基金对非徐工系企业的投资占比,能不能持续放大;五到八年看节点——能不能长出几个“不靠徐工、靠产业竞争力自己站得住”的新兴产业集群。徐州的枢纽升级,是一场至少十年的长跑。
给四方的“能带走的东西”
给政府方——一个“从塌陷上长出来”的徐州样本。徐州最值得学的,不是它“有徐工”,是它正在把“资源枯竭的劣势”变成“产业枢纽的优势”。全国有很多资源枯竭型城市,但大多数只做到了“填坑复绿”,没做到“从塌陷上长出世界级产业集群”。
徐州的样本价值在于三步:第一步,给塌陷地立规矩(国内地级市中第一个颁布实施的采煤塌陷地复垦条例);第二步,用基金+链主把产业链夯厚(670亿基金矩阵、1+100+1000);第三步,用“535”体系降低单一产业依赖。这三步,对所有“资源枯竭型城市转型”的城市,都是可以直接抄的作业。
而且,徐州不是靠“情怀”转型的,是靠“制度+资本+产业生态”转型的——有法可依、有钱可投、有链可依,转型才落得下来。
给资本方——一个“基金+链主+央企”的入口。670.63亿战新母基金矩阵(截至2026年7月底口径)、两只省级专项母基金60亿苏北第一、天使基金10亿容忍率50%、徐工系两只20亿战新子基金携手央企招商局集团——这些数字背后,是徐州正在用“央地协作+产融结合”的模式,把社会资本接进工程机械全链。
对市场化GP来说,徐州的基金矩阵,是一个能触达“1+100+1000”工程机械配套体系的稀缺入口。
给企业方——一个“链主+基金+科创大走廊”的落地入口。在徐州落地,你能同时拿到三样东西:一是徐工带动的“1+100+1000”配套体系(供应链就在身边);二是670亿基金矩阵的资本接入口;三是科创大走廊的算力券、数据券、场景券——这三样合在一起,是一个别的城市给不了的“产业+资本+创新”三料入口。
尤其是工程机械配套、集成电路、安全应急这三个赛道的企业,徐州的“链主+基金”结构,是最短的落地路径。
给产业方——三个“卡位”信号。一是“工程机械 × 世界级”:徐工向3000亿级攀登,液压系统、传动系统、控制系统、“三电”系统等关键核心零部件是补链重点;二是“安全应急 × 中国安全谷”:从“规模领先”转向“技术引领”,国家级集群建设中;三是“塌陷地 × 制度输出”:全国首个颁布实施的采煤塌陷地复垦条例、四位一体治理模式——这套制度本身就是可输出的产业(生态修复技术、标准、模式)。
这三个信号,都指向同一件事——徐州正在用“枢纽的核”和“转型的教训”,往价值链上游爬。
写在最后
徐州这座城市,最动人的地方,不在于它“造了多少东西”,而在于它正在做一件很难的事——把自己最底层的核(枢纽),从“过路的管道”,变成“留下的磁铁”。
从“一城煤灰半城土”到“一城青山半城湖”,从“地球的伤疤”到“中国工程机械之都”,这条路很长,也很难。但徐州已经迈出了最关键的一步——它不再只是“送煤炭给长三角”,它开始“把枢纽变成产业、把塌陷变成生态、把基金变成集群”。670亿的基金矩阵、535体系的战略转身、潘安湖的生态修复——都是这场“枢纽升级”的实打实注脚。
而它和前面几座城的观察,其实是同一件事——每座城都在用自己的“核”,去够一个更高的“位”:苏州用关节、无锡用谐波、常州用 SiC、上海用定价权、盐城用滩涂绿电、温州用温商,而徐州,用的是枢纽。核不同,但路一样——找到那个别人抄不走的东西,敢不敢用它,去够一个别人不敢想的位。
徐州的核,是枢纽。枢纽的下一站,是“留下”。留下,不是终点,是“枢纽经济”真正长出来的起点。而这场“留下”能不能成,不取决于枢纽的位置有多好,取决于徐州的生态有多硬——有没有链可依、有没有钱可投、有没有新赛道值得留。生态硬了,产业自然留下;生态不硬,过路就是过路。
本文数据均来自政府官网、官方通讯社与省市党报,关键数字经多源交叉验证并标注口径(GDP 数据为规划目标口径;基金规模为战新母基金统计口径,截至2026年7月底;采煤塌陷地治理数据截至2025年6月;徐工排名为2026年全球工程机械排行榜口径)。本文不构成任何投资建议,仅作产业信息观察。