拿下全球超八成造船订单,这几个城市赚翻了
01
全球超八成造船订单,被中国拿下
从造船巅峰,再被欧美碾压,直到日韩垄断,再到不断追赶,再到全球第一,再到重回巅峰。
这是中国造船走过的漫长历程。
佐证中国造船技术重回巅峰的量化数据,有两个。一个是造船数量和订单数量,一个是技术指标。
先看造船数量与订单数量。工信部披露的数据显示:
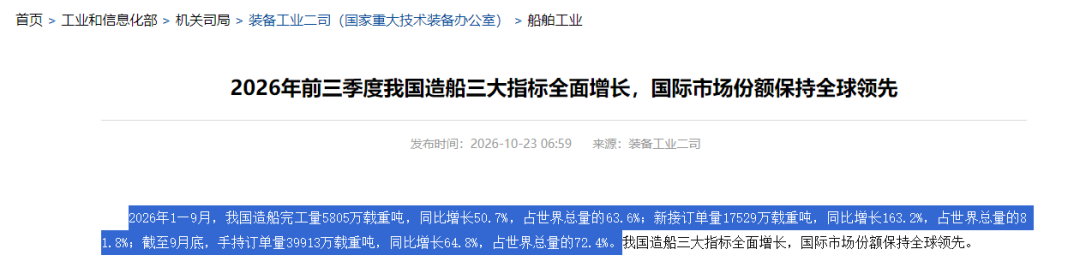
今年前三季度,我国造船完工量5805万载重吨,同比增长50.7%,占世界总量的63.6%;
今年前三季度,我国新接订单量17529万载重吨,同比增长163.2%,占世界总量的81.8%;
截至9月底,我国手持订单量39913万载重吨,同比增长64.8%,占世界总量的72.4%。
来源:工信部
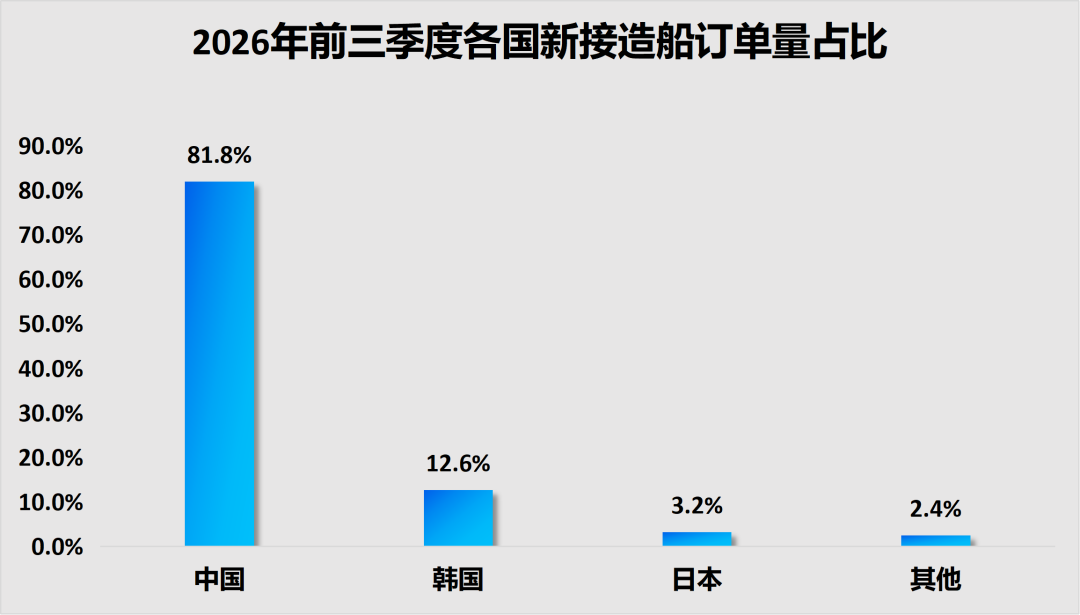
2026年1-9月,中国新接订单量和交付量全球份额分别为81.8%、65.5%,而此前韩国同指标分别为12.6%、18.3%,日本同指标分别为3.2%、13%。
制图:城市财经;数据来源:克拉克森数据
三个指标份额,均全球领先,且是连续17年位居全球第一。
再看技术层面。
央视新闻披露,LNG液化天然气运输船代表造船行业顶尖难度。
逻辑在于,在运输液化天然气的过程中,它的液货舱要保持零下163℃的超低温,同时不能有一丝一毫的泄漏,对技术的考验相当苛刻。
目前全球最大的27.1万立方米LNG船订单,沪东中华一口气拿下24艘。
此外,目前沪东中华LNG船手持订单接近60艘,一家船厂占有的顶级运输船占全球市场份额超过20%。
可以看到,无论是订单持有量、订单增量还是造船顶尖技术,中国都独占鳌头。
02
谁撑起了中国的造船业
关键问题来了,是谁撑起了中国的造船业。
中国拿下全球八成新船订单,靠的不是一两家企业。
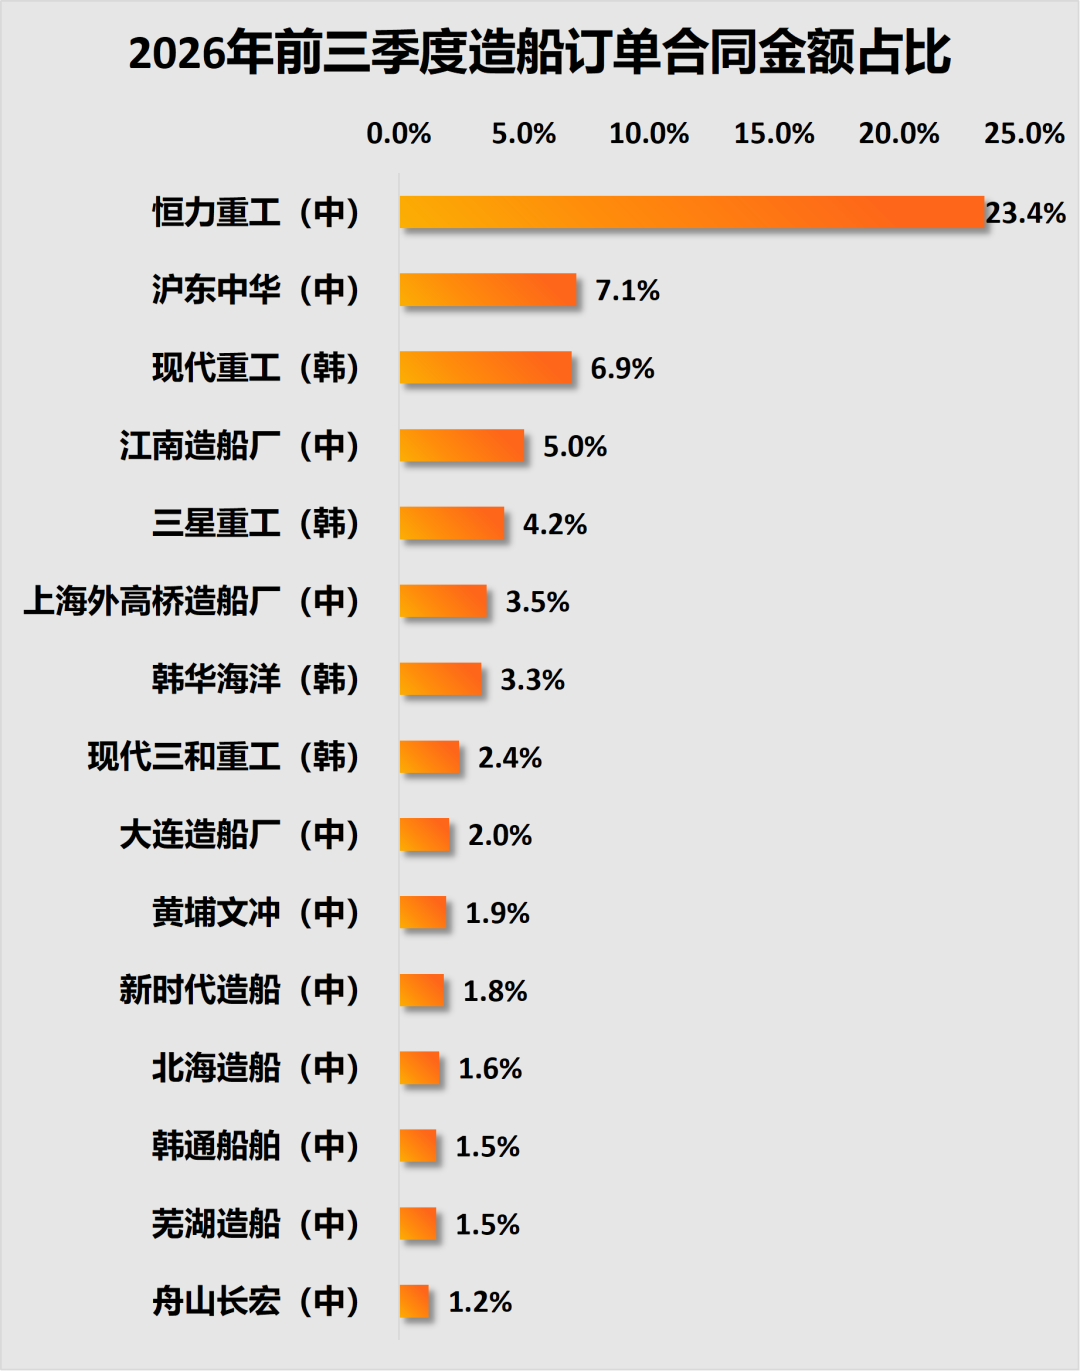
根据Banchero Costa的数据,按照造船订单合同金额占比排名,截至今年9月底,全球新接订单量排名前十五的单体船厂中,中国占了11家,韩国占了4家。
其中位于大连的恒力重工断层式领先,拿下了23.4%的份额。
上海的沪东中华位居第二,韩国的现代重工位居第三,上海的江南造船厂位居第四,韩国的三星重工位居第五。
制图:城市财经;数据来源:Banchero Costa
外高桥造船、大连造船、黄埔文冲、新时代造船、北海造船、韩通船舶、芜湖造船厂等一批中国船厂,也都跻身全球前十五。
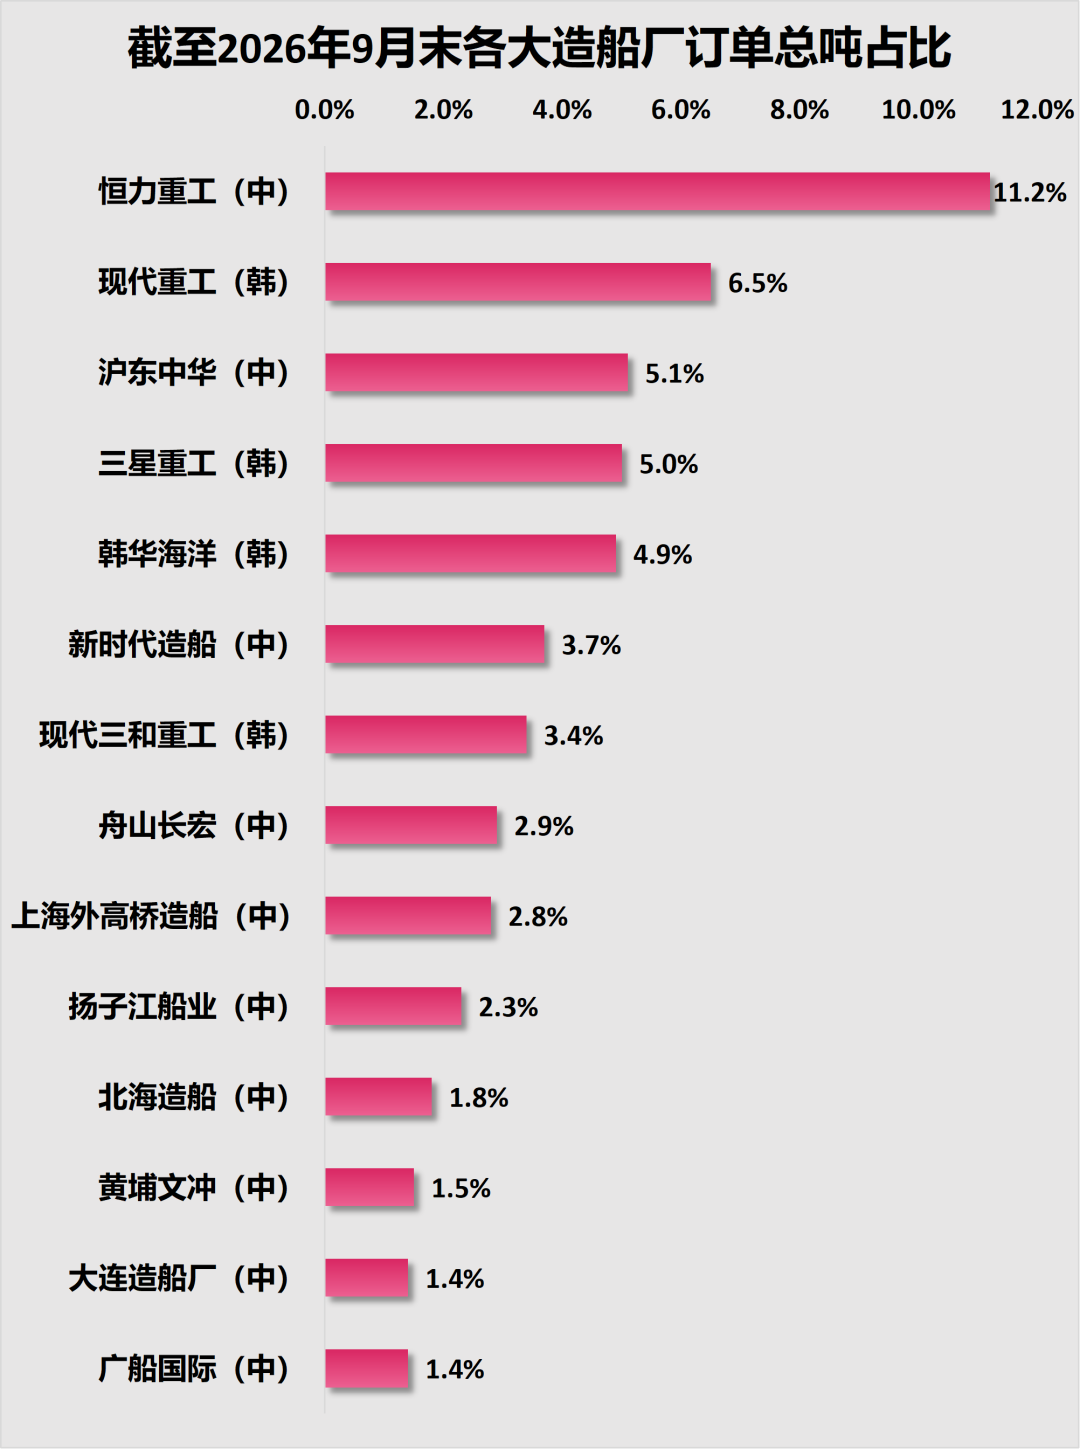
按修正总吨计算,截至2026年9月底,全球手持订单排名前十五的单体船厂,同样来自中国和韩国,包括11家中国船厂和4家韩国船厂。
大连恒力重工依旧断层式领先。韩国现代重工、上海沪东中华、韩国三星重工、韩国韩华海洋位居前五。
制图:城市财经;数据来源:Banchero Costa
中国造船业的优势,已经从几家龙头企业的单点突破,变成了整个产业梯队的集体领先。
这些船厂主要集中在大连(恒力重工、大连造船厂)、上海(沪东中华、江南造船厂、外高桥造船)、泰州(新时代造船厂、扬子江船业)、广州(黄埔文冲、广船国际)、青岛(北海造船)、芜湖(芜湖造船)、南通(韩通船舶)、舟山(舟山长宏)。
其中,最值得关注的是恒力重工。
前三季度,恒力重工承接新船订单276艘,无论是订单合同份额口径、订单船数量口径还是总吨位口径,均位居全球单体船厂第一。
这是什么概念?
全球每新接100亿船舶订单,按订单合同金额计算,就有超过23亿落在恒力重工一家船厂。
截至9月底,恒力重工手持订单达到485艘,占全球船厂手持订单总量的11.2%,同样排名第一。
更有意思的是,恒力重工并不是一家经营数十年的传统造船巨头,而是一家成立才三年的企业。
它依托原STX大连船厂的产业基础,经过恒力集团收购、改造和扩建,迅速成长为全球造船业的新力量。
是一家民营企业,注册地是大连,是苏州恒力集团的子公司。
从交付量看,2024年恒力重工交付4艘,2025年交付17艘,今年预计交付约90艘,明年预计超过120艘。
按照Banchero Costa的预测,2028年交付量有望达到约200艘。
从一家新兴船厂,到全球订单量第一,这种成长速度,放在全球造船业都相当罕见。
成立三年来,恒力重工在大连的一期和二期造船项目已先后投产,共有2座长860x80米的船坞和1座长741x135米的船坞、4台2000吨龙门吊、1台1500吨龙门吊和2台1200吨龙门吊,有员工3万人;实现年加工钢板230万吨、船舶建造能力约1400万载重吨,已是中国最大的单体船厂。
目前三期工程正在扩建中,其将配套1座长860米、宽146米的全球最大船坞,并设置2台2000吨龙门吊和1座1000吨龙门吊及若干80—300吨的门座起重机。
具体产能为:
30万吨级油轮10艘/年、40万吨级散货船2艘/年、20万吨级集装箱船4艘/年,合计造船能力460万载重吨,年钢材加工量74万吨。
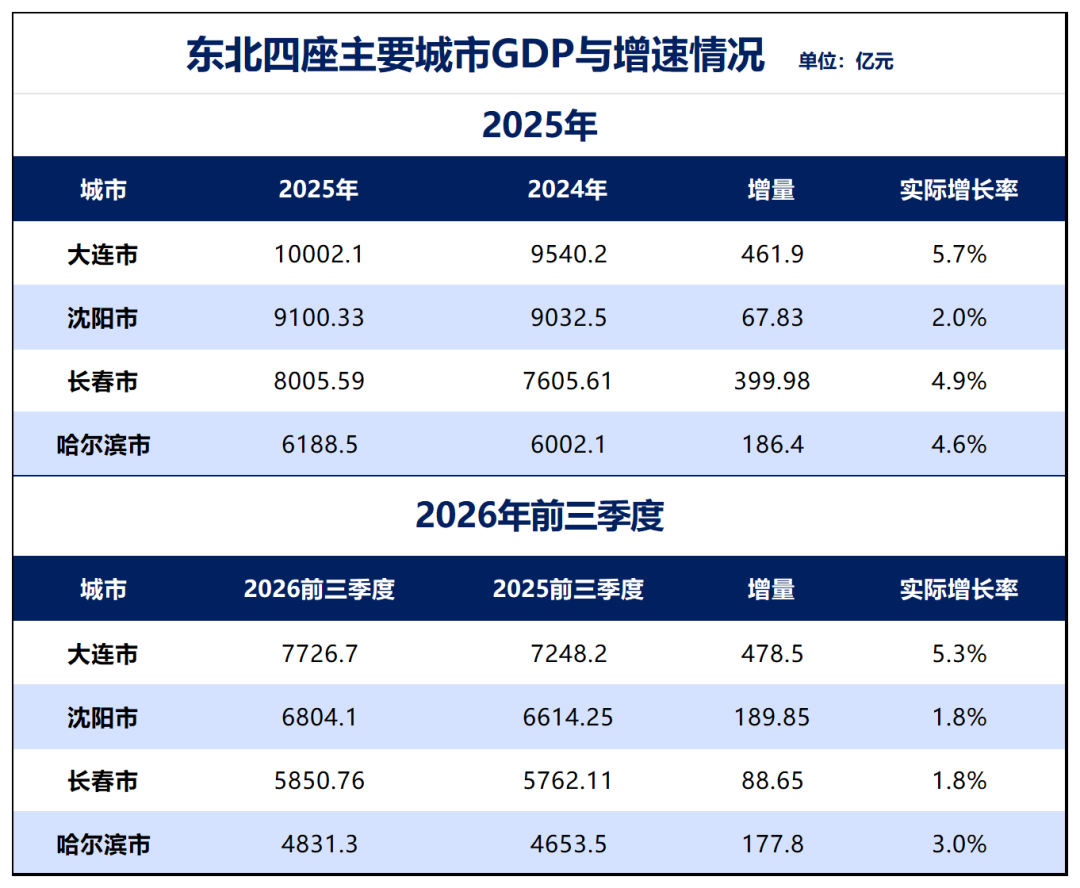
这两年,大连能够有别于沈阳、长春、哈尔滨等所有东北城市增速持续放缓的趋势,跑出了不一样的速度,成为东北独一无二的风景线,与恒力的产能扩张和投资建设不无关系。
恒力重工加上大连造船厂,两家企业拿走了全球四分之一的新订单。
制图:城市财经;数据:各城市统计局
当然,中国造船业并不只有恒力重工这样的规模型选手。
沪东中华走的是另一条路线。
LNG运输船被称为造船工业皇冠上的明珠。液化天然气需要在零下163摄氏度的环境下储存和运输,对船舶货舱、绝热系统、密封技术和建造工艺都有极高要求。
过去,这一领域长期由韩国船企占据优势。如今,中国船厂已经实现突破。
以沪东中华为代表,中国企业不仅能够批量建造大型LNG运输船,还在超大型LNG船等高端船型上不断取得订单。
此前,沪东中华拿下全球最大级别27.1万立方米LNG运输船订单24艘,进一步巩固了中国在高端气体运输船领域的竞争力。
再看江南造船、外高桥造船、大连造船、黄埔文冲等企业,也各自在大型集装箱船、油轮、汽车运输船和海洋工程装备等领域形成了竞争优势。
这就能解释为什么中国造船业能够拿下全球八成订单。
一方面,恒力重工、新时代造船等企业拥有大规模建造能力,能够承接全球主流商船的批量订单。
另一方面,沪东中华、江南造船等企业不断向高技术、高附加值船型突破。
规模制造和高端突破,两条腿一起走,才构成了中国造船业今天的竞争力,这种竞争力最终体现在了企业利润上。
中国船舶(大连造船厂、沪东中华、江南造船厂、广船国际、外高桥造船母公司)2026年前三季度实现营业收入1311.18亿元,同比增长22.08%;归属于上市公司股东的净利润134.40亿元,同比增长129.67%;扣非净利润135.41亿元,同比增长209.01%。
松发股份(恒力重工上市主体)前三季度实现营业收入377.74亿元,同比增长221.25%;归属于上市公司股东的净利润66.73亿元,同比增长424.87%。
扬子江船业,上半年实现营业收入175亿元人民币,同比增长36.2%,其中核心造船业务占总营收比重约94%;毛利润达63亿元人民币,同比增长42.8%;实现净利润54亿元人民币,同比增长28.4%。
从全球单体船厂排名来看,中国已经占据明显优势。
但这还不是全部。
造船业本身就是一个庞大的产业链,一艘船从钢板切割、船体分段,到发动机、动力系统、导航设备安装,再到下水试航,背后涉及大量配套企业。
中国拥有全球最完整的工业体系之一,钢铁、机械、电子、船舶配套等产业能够形成协同,既能压低建造成本,也能提高生产效率和交付能力。
这才是中国船厂能够持续接单、不断扩大市场份额的底层支撑。
03
中国造船业是如何崛起的
早在宋朝时期,中国的造船技术就屹立于世界之巅。
公开资料显示,宋朝时期全国设有26处官方船场,年造船量超过3000艘。明州(今宁波)、温州是重要造船中心。大型海船载重量可达数百吨,能够搭载数百人远洋航行。水密隔舱、船尾舵、指南针等技术广泛应用于航海。
当时中国商船活跃于东亚、东南亚和印度洋,泉州更成为世界重要的海上贸易港口。
宋朝造船技术,将世界引领至商业造船和远洋航运的黄金时代。
明朝则将中国造船能力推上了古代世界的巅峰。
1405年,郑和第一次下西洋。
这支船队是一支拥有完善后勤、导航、运输和军事编制的庞大远洋船队。
几个数字很有代表性:
1403年,明成祖命福建都司建造海船137艘。
1405年,命浙江等地建造海船1180艘。
1412年,为漕运一次建造漕船2000余艘。
1405—1433年,郑和七下西洋,航迹遍及东南亚、印度洋和东非沿岸。
当时南京龙江宝船厂是世界上规模最大的造船基地之一,拥有专门的船坞、木材仓库和帆篷、绳索、铁钉等配套生产设施。
这里还有一个重要的技术细节:明代海船普遍采用水密隔舱技术。
简单来说,就是用隔舱板将船舱分割成多个独立空间,一旦某个舱室进水,其他舱室仍然可以保持相对安全。
这项技术大幅提升了远洋船舶的安全性。
但到了明朝中后期,海洋战略收缩,接着便是后来清朝的闭关锁国,失去了应用场景的造船术,导致中国造船技术与世界脱节,被欧洲赶超乃至碾压。
在此期间,欧洲上演了大航海时代,大力推动了造船技术发展。
1492年,哥伦布横渡大西洋。1498年,达·伽马绕过非洲抵达印度。16世纪,葡萄牙、西班牙开始建立全球海上贸易网络。17世纪,荷兰凭借商业航运和造船业迅速崛起。
19世纪,英国工业革命,英国凭借钢铁工业、机械制造、蒸汽动力和全球贸易网络,成为世界造船中心。
19世纪末期,日本完成明治维新,造船业技术比肩英国。
二战结束后,日本把造船业作为重振经济的重要产业,通过引进美国技术、扩大船厂规模、发展钢铁和船舶配套产业,迅速建立起全球竞争力。
1956年,日本造船吨位达到174.6万吨,超过英国,成为世界第一。
此后,日本长期保持领先,直到1990年代韩国快速崛起。
韩国从20世纪70年代开始大力发展造船业,现代重工、大宇造船、三星重工等大型船企迅速扩张。
1999年,韩国造船完工量超过日本,登上世界第一。
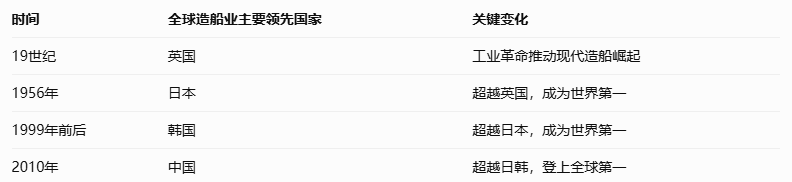
中国在2010年重回世界第一。
如果把时间拨回1978年,中国造船业与日本的差距有多大?
当年,日本三菱重工高级顾问古贺繁一率领专家团考察中国船厂,给出的判断是:中国造船水平至少落后世界先进水平25年。
彼时,日本是全球第一造船大国,韩国也在迅速崛起。中国虽然有大连造船厂、江南造船厂等老牌船厂,但制造能力、生产效率和技术标准都存在明显差距。
近半个世纪后,中国却拿下了全球八成以上的新船订单。
这场逆袭,始于一艘出口船。
1977年,邓小平提出,中国的船舶要出口,要打进国际市场。第二年,香港船王包玉刚向中国船厂订购2.7万吨级散货船「长城」号。
对于刚刚走向国际市场的中国船厂来说,这是一场硬仗。船舶必须按照国际标准建造,接受国际船级社检验。1982年,「长城」号正式交付,随后在世界三大洋航行300多天,航程超过5.2万海里。包玉刚随即追加6艘船的订单,合同总价达到1亿美元。
中国造船业由此打开了国际市场。
真正改变全球竞争格局的,是21世纪初的产能扩张。
加入WTO后,中国外贸迅速增长,商品出口和大宗商品进口都需要大量海运,全球船舶需求随之增加。中国抓住机会,开始大规模建设现代化造船基地。
2006年,国家出台《船舶工业中长期发展规划》,环渤海湾、长江口、珠江口三大造船基地加速建设,上海长兴岛、青岛海西湾、广州龙穴等基地相继崛起。
1998年,中国造船产量只有367万载重吨,2006年已经达到1452万载重吨。2010年,中国造船三大指标首次全面超过韩国,成为全球第一。2011年,造船完工量达到7665万载重吨,占全球45.1%。
但船厂做大了,产业链短板也暴露出来。
当时,中国船舶配套设备国产化率只有40%左右,日本却达到97.8%,韩国也有80%左右。大型船舶发动机、导航设备、船用电气系统等关键设备,大量依赖进口。
中国随后开始集中补课,大型低速柴油机、船用曲轴、泵阀、甲板机械等关键产品陆续实现国产化,钢铁、机械、电子、电气等产业逐步形成协同。
中国造船业的竞争力,也从单纯的船体建造,延伸到整个产业链。
真正体现技术突破的,是大型LNG运输船。
液化天然气必须在零下163摄氏度的环境下运输,对液货舱、绝缘材料、焊接和密封技术要求极高。过去,这一市场长期由日韩船企占据优势。
1999年,广东启动进口LNG项目,沪东中华开始攻关大型LNG运输船。经过多年技术积累,2008年,中国第一艘自主建造的大型LNG运输船「大鹏昊」正式交付,打破了国外船企的长期垄断。
从绝缘材料到关键设备,国产供应商也在这一过程中成长起来。中国船厂逐渐具备了与日韩竞争高端船型的能力。
再看2026年,前三季度中国造船完工量5805万载重吨,占全球63.6%;新接订单17529万载重吨,占全球81.8%;手持订单39913万载重吨,占全球72.4%。
这是人类造船工业史上的一个奇迹,因为从古至今,拿下全球超80%的造船订单,尚无先例:
英国最辉煌的时候,曾拿下过全球40%的造船订单。
韩国最辉煌的时候,曾拿下过全球46%的造船订单。
日本最辉煌的时候,曾拿下过全球50%的造船订单。
而2026年的中国,拿下了全球81.8%的造船订单。
从一艘出口船,到现代化造船基地,再到完整的产业链和高端船型,中国造船业用了近半个世纪完成了华丽逆袭。